

PwС: Мировая экономика в 2022 году вырастет примерно на 4,5 %
PwC представляет глобальный обзор мировой экономики, эксперты проанализировали, чего ждать от 2022 года и рассказали, как получить преимущество в условиях экономики «высокого давления».
Китайская экономика станет больше экономики Европейского союза (ЕС)
По базовому сценарию ожидается, что в следующем году мировая экономика вырастет примерно на 4,5 % в пересчете по рыночным обменным курсам, что значительно превышает средние темпы роста реального ВВП в более долгосрочной перспективе. Ожидается, что США, Китай и ЕС еще долгие годы останутся тремя крупнейшими экономическими блоками. Однако среди них произойдут некоторые едва уловимые сдвиги. Например, предполагается, что в 2022 году Китай впервые обойдет Европейский союз (ЕС) по объему экономики и сохранит эту позицию в среднесрочной перспективе. Согласно прогнозам МВФ, в которых основное внимание уделено странам с развивающейся рыночной экономикой, экономика Индии может достигнуть уровня в 3 триллиона долл. США, что равняется совокупному объему экономики пяти ведущих стран – членов АСЕАН (Индонезии, Малайзии, Филиппин, Сингапура и Таиланда). Все экономики стран Африки, расположенных к югу от Сахары, уже могут достигнуть уровня в 2 триллиона долл. США.
Среднегодовой темп роста реального ВВП в России в 2021 году составил 3,9 %. Ожидается, что в 2022 году этот показатель будет равен 3 %, а к 2024-2027 гг. составит 1,7 %. Среднегодовой показатель инфляции потребительских цен в России в 2021 году составил 8,3 %. Ожидается, что в 2022 году он будет равен 4,9 %, а к 2024-2027 году составит 4 %.
Почти 10 миллионов рабочих мест будет создано в странах «Большой семерки» (G7)
Ожидается, что в странах «Большой семерки» (G7) продолжится ускоренное создание рабочих мест: по оценкам PwC в рамках базового сценария, в этих странах может быть создано не менее 9 миллионов рабочих мест – самый высокий показатель по крайней мере с 80-х годов прошлого столетия. С учетом сложившейся ситуации это означает, что спустя два года после принятия чрезвычайных мер (таких как программы отпуска без сохранения заработной платы) для управления экономикой в ответ на пандемию, в странах G7 будет создано в общей сложности 14-15 миллионов рабочих мест (см. рис. 1). Более детальное рассмотрение результатов анализа показывает, что эта картина будет несколько фрагментированной, поскольку только США и Канаде удастся превзойти докризисные уровни занятости. Несмотря на это мы полагаем, что в условиях «горячего» рынка труда работодатели продолжат экспериментировать с появляющимися инновационными методами, позволяющими удержать текущих сотрудников и привлечь новых. Мы назвали этот феномен появлением «гибкого работодателя».
Рис. 1: Прогнозируемое чистое количество новых рабочих мест, которые будут созданы в странах G7 в 2022 году

Источник: МВФ, анализ PwC. Последний показатель графика – прогноз на 2022 год.
Прогноз на 2022 год
Появление «гибкого работодателя». «Горячий» рынок труда означает, что работники будут способны оказывать более сильное влияние при заключении трудовых договоров. Это необязательно приведет к устойчивому росту номинальной заработной платы более высокими темпами (или даже к зарплатно-ценовой спирали, подобно той, что имела место в Великобритании в 70-х годах прошлого столетия). На самом деле даже с поправкой на влияние пандемии (проблемы, связанные со структурой рабочей силы, отклонения от государственных программ и эффект базы сравнения), последние данные о росте номинальной заработной платы в большей степени соответствуют историческим уровням, особенно в еврозоне и Великобритании.
Что мы действительно ожидаем, так это адаптацию работодателей к сильной конкурентной борьбе за работников: экспериментирование с методами привлечения и удержания сотрудников позволит им выделиться в качестве «гибких работодателей». Например, мы уже наблюдаем, как работодатели предлагают 4-дневную рабочую неделю, гибридный режим труда и более широкий пакет нематериальных льгот. Мы ожидаем усиления этих тенденций, особенно в сфере обслуживания и секторах, основанных на знаниях.
Для экономик начнется цикл ужесточения денежно-кредитной политики. Мы ожидаем ужесточение финансовых условий по мере того, как центральные банки развитых стран будут повышать ставки финансирования и свертывать свои программы количественного смягчения. Этот процесс уже начался в США и Великобритании, однако, возможна его задержка на несколько месяцев из-за влияния омикрон-штамма. Мы ожидаем, что страны еврозоны продолжат стимулирующую денежно-кредитную политику, поскольку темпы базовой инфляции у них (без учета изменений косвенных налогов) вряд ли превысят в 2022 году целевой показатель 2 %.
Это не будет вызовом для большинства стран с развивающейся рыночной экономикой. В отличие от 2013 года, в большинстве крупных стран с развивающейся рыночной экономикой (Бразилия, ЮАР и др.) центральные банки повышают свои процентные ставки, готовясь к «взлету» экономики в США. Исключением является Турция, которая решила не следовать примеру других стран с развивающейся рыночной экономикой, что привело к экономическим потрясениям.
Переход от концепции «точно в срок» к концепции «на всякий случай». Мы ожидаем постепенного исчезновения факторов, оказывающих негативное воздействие на цепочку поставок. Признаки этого уже наблюдались в последние несколько месяцев 2021 года, и мы ожидаем, что эта тенденция продолжится. В результате к началу второй половины 2022 года показатель общей инфляции снизится за счет относительно низких цен на товары длительного пользования. Это может дать центральным банкам некоторую передышку, и они могут отложить дальнейшее повышение процентных ставок, особенно если экономика их стран столкнется с дополнительными сдерживающими факторами (например, с неожиданными изменениями эпидемиологической ситуации).
Аргументация в пользу развития «стратегической автономии» в различных областях (от производства полупроводников до искусственного интеллекта и производства автомобильных аккумуляторов) продолжит набирать популярность, особенно в ЕС, который является открытой крупной экономикой. Это позволит компаниям повысить устойчивость своего бизнеса даже несмотря на возможное краткосрочное негативное воздействие на показатели рентабельности. Результаты сценарного анализа на основе исторических данных о возврате ранее выведенных за рубеж производств (решоринге) в некоторых «стратегических» секторах экономической деятельности показывают, что для стран G7 этот процесс представляет собой возможность развития бизнеса с объемом от 136 млрд долл. США до 272 млрд долл. США (в постоянных ценах 2019 года), но в то же время может привести к недостаточно оптимальным экономическим результатам, особенно в случае перетягивания рабочей силы «стратегическими» секторами из других, более производительных секторов экономики.
Перемена ролей между США и ЕС в налоговой политике. Центр Хатчинса ожидает, что в 2022 году налоговая политика в США впервые с начала пандемии замедлит экономический рост примерно на 2 процентных пункта. Это торможение может быть более значительным в случае откладывания или сокращения программы инвестиций в социальную и экологическую инфраструктуру под названием «Build Back Better».
При этом в ЕС, в котором управление осуществляется в соответствии со сводом правил, ситуация другая: ожидается, что налоговая политика добавит от 0,5 п. п. до 1 п. п. к экономическому росту в 2022 году. Это изменение отражает приостановку действия налоговых правил ЕС, вероятно, до 2023 года, решение о которой, как мы ожидаем, будет пересмотрено с признанием того, что налоговые органы должны играть более активную роль, чтобы выполнить юридически обязательную цель по достижению нулевого показателя выбросов парниковых газов к 2050 году.
В 2022 году треть от общемирового объема электроэнергии может быть получена с использованием возобновляемых источников, при этом потребление угля продолжит снижаться. Для энергетики на основе возобновляемых источников 2022 год может еще одним рекордным годом, поскольку снижающиеся цены и общемировой импульс от состоявшейся 26-й Конференции ООН об изменении климата (COP26) способствуют тому, чтобы на долю возобновляемых источников приходилось более 30 % общемирового производства электроэнергии.
Прогнозы по мощностям дают основание предположить, что установленная мощность электростанций на основе возобновляемых источников увеличится на 295 гигаватт (ГВт) – рекордный показатель второй год подряд. Самая большая доля в этом росте придется на солнечную энергетику и ветроэнергетику, особенно в США и Китае. Это облегчит переход к чистой энергетике с учетом выполнения принятых на COP26 новых обязательств по постепенному отказу от использования угля и прекращению к концу 2022 года международной государственной поддержки энергетики, работающей на ископаемом топливе без использования технологий по сокращению выбросов углекислого газа.
Мы ожидаем, что в обсуждениях по возобновляемым источникам энергии станут рассматриваться вопросы, связанные с системами хранения и передачи, которые являются одним из ключевых элементов процесса повышения устойчивости энергосетей.
Рис. 2: Ожидаемые установленные мощности электростанций на основе возобновляемых источников по странам, 2022 год

Источник: Международной энергетическое агентство, анализ PwC
Ожидается, что цены на коммодитиз останутся стабильными, но геополитические факторы могут помешать этому. Исходя из цен на фьючерсы, ожидается, что тенденция стремительного роста цен на энергоносители, в частности на природный газ, которая наблюдалась 2021 году, ослабнет в течение первой половины 2022 года. Однако при этом предполагается, что не будет крупных геополитических потрясений, которые являются одним из ключевых факторов, влияющих на краткосрочные цены на природный газ, особенно в Европе, которая располагает ограниченным объемом энергоресурсов.
Возможные сценарии для мировой экономики в 2022 году
В связи с неопределенностью в краткосрочной перспективе, вызванной омикрон-штаммом коронавируса, в этом разделе изложен базовый и потенциальный пессимистический сценарий для мировой экономики.
| Базовый сценарий | Пессимистический сценарий | |
|---|---|---|
| Темпы роста реального ВВП |
|
|
| Инфляция |
|
|
Примечание для редактора:
Содержащиеся в отчете сценарии, включая прогнозы по ВВП и инфляции, основаны на допущении, что воздействие омикрон-штамма коронавируса на экономику будет ограниченным и что существующие бустерные вакцины (или даже вакцины, которые, вероятно, появятся в конце первого квартала – начале второго квартала 2022 года) обеспечат достаточную защиту от тяжёлой формы течения COVID-19. Однако в отчете также проанализирован возможный пессимистичный сценарий, на случай если данное допущение будет неверным.

Источники: Анализ PwC в Великобритании и других офисах, национальные статистические службы, EIKON от Refinitiv, МВФ, Consensus Economics, ОЭСР.
Представленные PWC прогнозные показатели являются усредненными показателями прогнозов ОЭСР, МВФ и Consensus Economics для стран, по которым есть соответствующие данные. Также в представленные PWC прогнозные показатели включены результаты анализа, выполненного отдельными группами специалистов подразделений экономического анализа фирм международной сети фирм PwC. РОК – рыночные обменные курсы; ППС – паритет покупательной способности. Обращаем ваше внимание на то, что приведенная выше таблица отражает прогнозы по нашему основному сценарию и, следовательно, подвержены существенному влиянию фактора неопределенности. PwC рекомендует клиентам рассмотреть несколько альтернативных сценариев.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
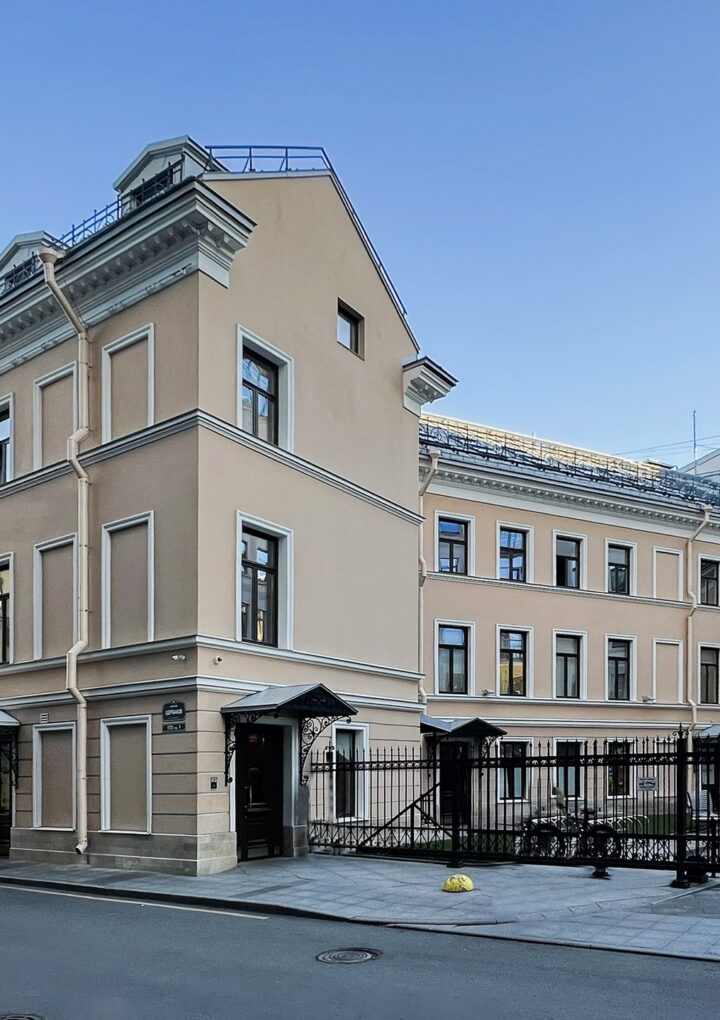
PESCO арендовала три этажа в сервисном офисе «SOK Достоевский» под штаб-квартиру
Компания PESCO взяла в долгосрочную аренду три этажа общей площадью 2,3 тыс. кв. м (415 рабочих мест) в сервисном офисе «SOK Достоевский», расположенном в Щербаковом переулке в Санкт-Петербурге. Консультантом сделки выступила компания Bright Rich | CORFAC International. Это одна из крупнейших сделок на рынке сервисных офисов Санкт-Петербурга в этом году.

Каждый четвертый посетитель «Афимолл Сити» тратит за визит более 15 тыс. рублей
ТРЦ «Афимолл Сити» представил результаты исследования аудитории торгового центра. Данные показывают высокую покупательскую активность гостей: каждый четвёртый посетитель оставляет в ТРЦ более 15 тыс. рублей за один визит, а почти половина приезжает целенаправленно — за покупками, услугами или в ресторан.Согласно исследованию, 45% респондентов тратят за…
NF GROUP: Средняя площадь приобретаемого офисного блока в Москве выросла на 18,5%
По данным консалтинговой компании NF GROUP, по итогам девяти месяцев 2026 года средняя площадь сделки по покупке офисного блока на первичном рынке Москвы составила 282,1 кв. м – на 18,5% больше, чем за аналогичный период прошлого года. В III квартале показатель достиг 289 кв. м. Рост среднего значения связан с изменением структуры продаж и увеличением объема сделок с крупными блоками. При этом небольшие помещения сохраняют востребованность у инвесторов.
ASPACE: Новая жизнь старых стен: интеграция сервисных офисов в архитектурное наследие Петербурга
Рынок сервисных офисов в России перестал быть унифицированным. Изначально операторы ориентировались на московские стандарты: масштабные проекты под конкретного заказчика (Build-to-Suit), открытые рабочие пространства в стеклянных небоскребах и фокус на сугубо практическое ИТ-оснащение.
Почему бизнес всё чаще покупает готовые офисы в рассрочку от девелопера вместо аренды
Никита Константинов: около 60% спроса на офисы приходится на сделки с конечными пользователями.Рассрочка от девелопера стала для бизнеса удобным и практичным вариантом. Она не требует банковского давления и помогает заранее контролировать деньги. Всё чаще к такому формату обращаются компании, которые мыслят на перспективу, а особенно…
«Кама Капитал» вошла в золотую категорию рейтинга лучших работодателей Forbes
Инвестиционный холдинг «Кама Капитал» впервые принял участие в рейтинге лучших работодателей России по версии Forbes и вошёл в группу «Золото». В рейтинге 2026 года холдинг получил золотой статус по каждому из трёх направлений оценки – «Экология» (E), «Сотрудники и общество» (S) и «Корпоративное управление» (G).
Офис с выходом в сад: как зеленые территории меняют бизнес-центры
Зеленые пространства становятся частью инфраструктуры современных бизнес-центров. Вместо стандартного озеленения у входа девелоперы предусматривают приватные сады, прогулочные маршруты, террасы и полноценные парковые зоны, интегрированные в повседневную жизнь деловых комплексов. Такие решения позволяют организовать отдых сотрудников, проводить встречи на свежем воздухе и формировать более комфортную рабочую среду. Пять проектов в Москве, Санкт-Петербурге, Екатеринбурге, Перми и Казани показывают, как по-разному можно использовать ландшафтную архитектуру в коммерческой недвижимости.

Десять нежилых помещений для бизнеса в Тверском районе доступны на торгах
Предприниматели могут приобрести на городских торгах 10 нежилых помещений в центре Москвы. Объекты расположены в Тверском районе, недалеко от станций метро «Савеловская» и «Пушкинская». Об этом сообщил руководитель Департамента города Москвы по конкурентной политике Кирилл Пуртов.«Тверской район — один из наиболее привлекательных для ведения бизнеса…
Nikoliers: за 9 месяцев офисные блоки до 150 кв. м составили 84% сделок купли-продажи в Москве
По данным компании Nikoliers, по итогам девяти месяцев 2026 года на сделки купли-продажи пришлось 31% (295 тыс. кв. м) совокупного объема сделок на московском офисном рынке. В структуре сделок по площади приобретаемых помещений преобладали компактные офисные блоки (менее 500 кв. м): на них пришлось около 95% общего количества сделок купли-продажи, что на 7,3 п. п. больше, чем за аналогичный период прошлого года.
