

РБК: Какой эффект уход иностранных компаний окажет на офисный рынок
2022 год перевернул устоявшиеся бизнес-модели, стратегии российских компаний и международного бизнеса, который имел тесные связи с экономикой России. Под влиянием санкций и геополитических рисков многие из иностранных компаний поспешили заявить о приостановке или ликвидации своего бизнеса в стране. Безусловно, структурные изменения в экономике и бизнесе влияют на рынок офисной недвижимости. Учитывая тот факт, что основная бизнес-активность сосредоточена в Москве, рынок недвижимости здесь наиболее чувствителен к происходящим событиям.
Спустя всего лишь два года с начала пандемии офисная недвижимость сталкивается с новыми вызовами, на фоне которых перевод на удаленку сегодня уже не кажется таким устрашающим трендом для сектора. Вопрос о том, будут ли нужны офисы бизнесу, имеет однозначно положительный ответ, гораздо острее стоит вопрос о том, кто останется и в каком объеме сохранится бизнес на кратко- и среднесрочном горизонте, а также какой эффект оказывает на рынок офисной недвижимости уход международных компаний.
Сценарии развития ситуации с международными компаниями в России
Компании, которые сделали заявления о приостановке/ликвидации своего бизнеса в России, занимают 1 млн кв. м, из которых 630 тыс. кв. м приходится на офисы класса А.
- 38% этого объема приходится на компании, бизнес которых в России локализован или находится в процессе локализации;
- 22% — заявившие о выходе;
- 39% — площади остальных компаний.
Компании, которые локализуются, на сегодняшний день вывели на рынок 41 тыс. кв. м офисов класса А. Ввиду продолжения процессов по оптимизации до конца 2022 года, по нашим оценкам, может высвободиться еще около 54 тыс. кв. м. Таким образом, эффект локализации оценивается в 95 тыс. кв. м высвобождающихся помещений класса А.
В сегменте компаний, заявивших о других решениях в бизнесе, для аренды доступно 28 тыс. кв. м, оценка будущей вакансии — 57 тыс. кв. м, что в совокупности составит 85 тыс. кв. м. Помимо прочего, оценка высвобождения площадей строится на основе допущения, которое мы сформировали из личной практики: до 30% площадей будут оптимизированы.
Локализация компаний
В сегменте локализующихся компаний лидерами стали организации сферы консалтинга и бизнес-услуг. Консультанты всегда стремились занимать площади в премиальных бизнес-центрах в лучших деловых районах Москвы. Объем занимаемых площадей составлял порядка 130 тыс. кв. м, из которых 43 тыс. кв. м уже доступны на рынке в качестве субаренды или прямой аренды. По части площадей идут переговоры по выходу либо формируются предложения субаренды/переуступки. В результате мы оцениваем общий объем высвобождения на уровне 60 тыс. кв. м.
Рейтинг по выходу пока возглавляют ИТ-компании. Большинство крупных компаний как минимум приостановили деятельность, но не демонстрируют массовый уход или оптимизацию. Небольшой объем площадей уже доступен в качестве прямой аренды, в субаренду/переуступку предлагается 21 тыс. кв. м, общий объем высвобождения может превысить 50 тыс. кв. м.
Относительно стабильно чувствует себя фармацевтическая отрасль. Большинство компаний приостановили инвестиции в развитие и исследования. В сегменте FMCG и торговли тенденция схожа, основная масса компаний ограничилась заморозкой развития и частичной приостановкой деятельности. Компании сектора FMCG и торговли могут продолжить тренд локализации. На сегодняшний день вклад организаций данных секторов в субрынок субаренды класса А составляет 11%. При этом необходимо отметить, что они, как правило, не отказываются от офисных помещений. Объем высвобождаемых помещений будет расти преимущественно за счет программ оптимизации даже среди компаний, которые локализуются, эффект оптимизации на занимаемые площади мы оцениваем на уровне до 30% высвобождающихся площадей в классе А.
До конца года общий объем офисов класса А, доступных для аренды после высвобождения западными компаниями, составит порядка 250–300 тыс. кв. м. Большинство процессов по оптимизации площадей произойдет до конца 2022 года с дальнейшим снижением этих объемов в первом полугодии 2023-го, во втором полугодии 2023-го, вероятно, увидим лишь единичные случаи.
Спрос на офисы
Во время каждого кризиса рынок офисной недвижимости сталкивается с существенным сжатием спроса за счет того, что компании оперативно запускают проекты по оптимизации затрат. Текущее состояние бизнес-среды усугубилось еще и остановкой деятельности / ликвидацией бизнеса международными компаниями.
Сейчас основной спрос на новые офисные помещения формируют российские компании, доля иностранных стремится к историческим минимумам. Справедливости ради необходимо отметить, что наибольший спрос на офисы класса А международные компании генерировали только в 2004–2008 годах. Для примера, количество запросов на поиск нового офисного помещения со стороны западных компаний после начала специальной военной операции сократилось до 5% в общем объеме площадей по сравнению с 20% за аналогичный период прошлого года. В среднесрочной перспективе мы ожидаем увеличения объема сделок с иностранными компаниями из дружественных стран, при этом объемы поглощения площадей со стороны данных компаний не будут сопоставимы с динамикой спроса со стороны европейских и американских компаний.
Дополнительным драйвером спроса станут получившие новый импульс для развития крупные российские корпорации сегмента ТМТ (телеком, медиа, технологии). Увеличение штата этих компаний уже происходит за счет найма целых команд из уходящих корпораций. Также рост этих компаний неизбежен за счет увеличения спроса на их продукты и услуги и запуска новых линеек бизнеса. Очевидно, что процесс развития, как и ухода с рынка, это не моментальное событие, мы будем наблюдать реализацию начавшихся тенденций на среднесрочном горизонте.
Несмотря на рост отдельных российских компаний, преимущественно технологичной отрасли, госсектора и отдельных квазигосударственных организаций, объем новых сделок аренды и купли-продажи под собственное использование за 2022 год будет практически вдвое меньше, чем в 2021 году, на уровне 800–900 тыс. кв. м. Позитивным остается тот факт, что компании возобновляют свою активность после паузы в марте-апреле за счет выработки оперативных стратегий и краткосрочных планов развития.
Доля свободных площадей и ставки аренды
Относительно невысокая доля свободных площадей позволяет говорить об устойчивом уровне ставок аренды. Средняя ставка аренды в сегменте класса А составляет 28 тыс. руб. за 1 кв. м в год без учета эксплуатационных расходов и НДС, в сегменте класса В — 19 тыс. руб. При этом единичные компании готовы сдавать свои офисы в субаренду по более низким ставкам. Однако это не относится к массовым случаям демпинга на рынке.
Одномоментно рынок не увидит существенного всплеска объема свободных площадей за счет того, что процессы растянуты во времени. Более того, уже сейчас российские компании мониторят рынок высвобождающихся площадей. Некоторые помещения даже не успевают выходить на рынок и поглощаются текущими арендаторами. Мы увидим высокую конкуренцию за освобождающиеся офисы иностранных компаний с высококачественной отделкой в БЦ класса А в развитых деловых районах Москвы. Таким образом, текущие тенденции не предрекают обвала рынка.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
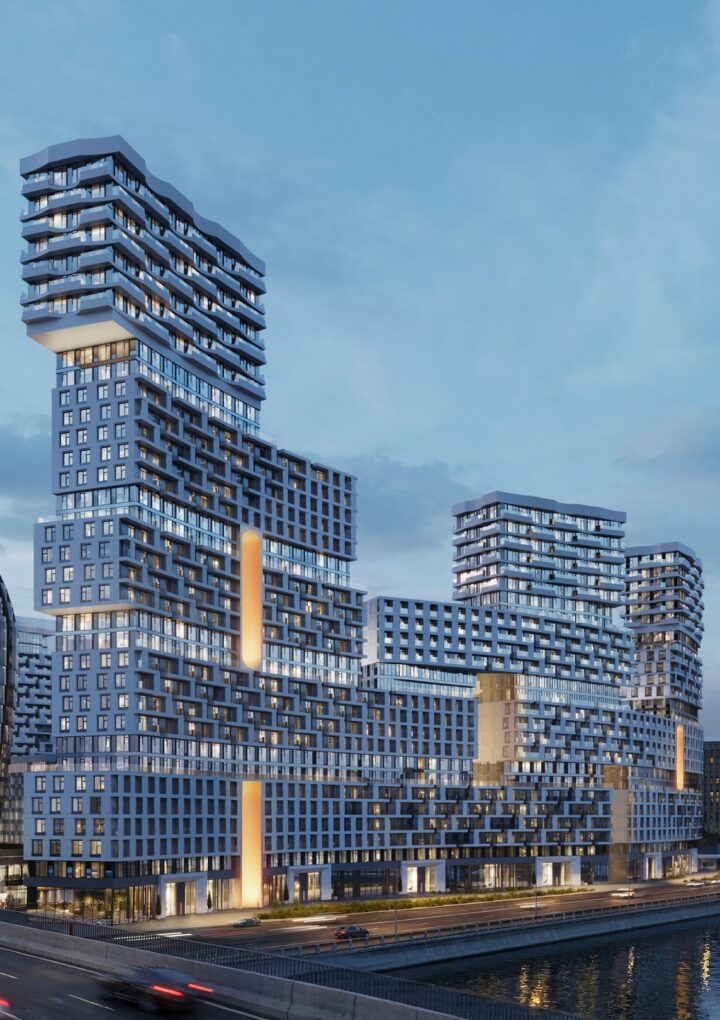
Горизонтальные небоскрёбы появятся на набережной в Даниловском районе
Архитектурная комиссия города Москвы согласовала концепцию нового квартала Sminex по адресу Автозаводская улица, земельный участок 25, 25/1. Ансамбль включает жилой и офисный объёмы. На набережной и со стороны проспекта Лихачёва девелопер разместит два монументальных корпуса из «сложенных» друг на друга небоскрёбов. За ними — более низкие камерные дома с зелёными и красными фасадами из металла, авторской керамики и стеклофибробетона. Между жилой и деловой застройкой, а также вдоль реки Sminex создаст уютные городские променады с ресторанами и кафе с открытыми террасами.
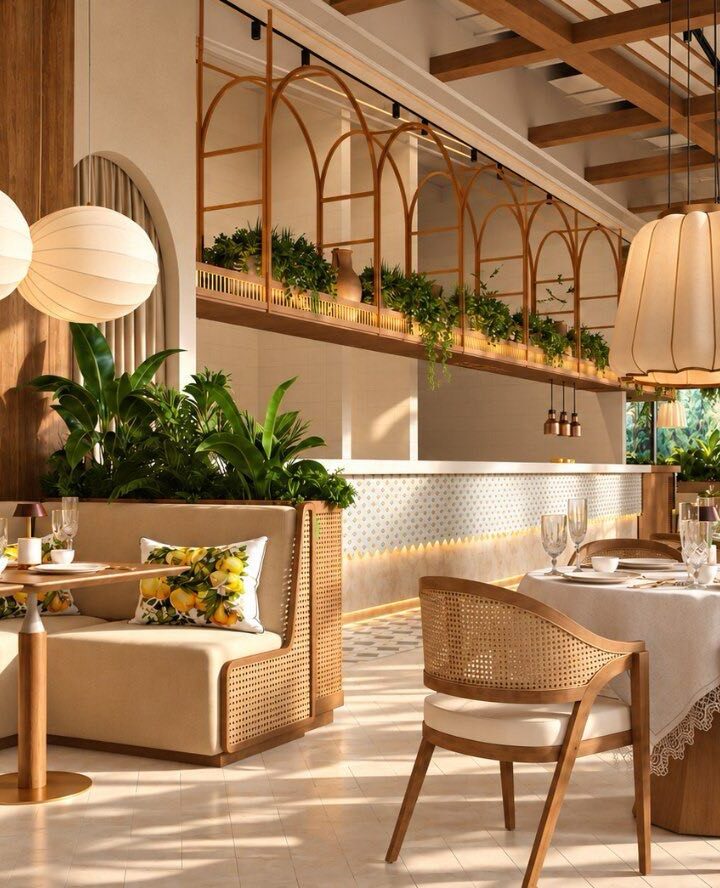
В Москве откроется первый в России Osteria Bianca
На первых этажах бизнес-центра класса А Upside Кунцево откроются два проекта ресторатора Максима Дорофеева – в партнерстве с ресторанной группой «Тигрус» первый в России Osteria Bianca площадью 477 кв. м и самостоятельный проект лаундж-изакая Hookah Place площадью 195 кв. м. Консалтинговая компания RRG выступила брокером-консультантом по привлечению операторов.
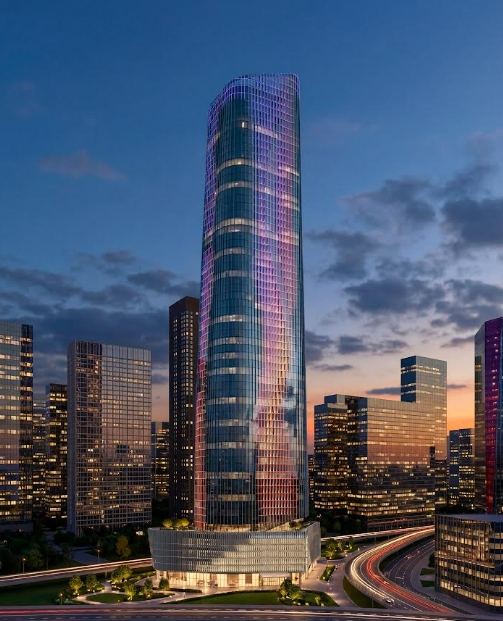
Сложность внешнего облика небоскрёба TOP TOWER в Москве-Сити была отмечена наградой «Фасад года»
Деловой небоскрёб TOP TOWER, который MR возводит в Москве-Сити в рамках офисного направления MR Office, стал победителем Facade Architecture Awards — 2026 и получил награду «Фасад года». Диплом за проект вручили команде генерального проектировщика — ТПО «ПРАЙД».

80% мультилокальных операторов стрит-ритейла УК «Аструм Недвижимость» составляют малый бизнес
На конец III квартала 2026 года 68 арендаторов коммерческих помещений в жилых комплексах ГК «Гранель» работали как минимум в двух проектах. Годом ранее их было 61. По данным УК «Аструм Недвижимость», управляющей коммерческой инфраструктурой ЖК группы, около 80% таких арендаторов – 55 из 68 – представители малого и среднего бизнеса.
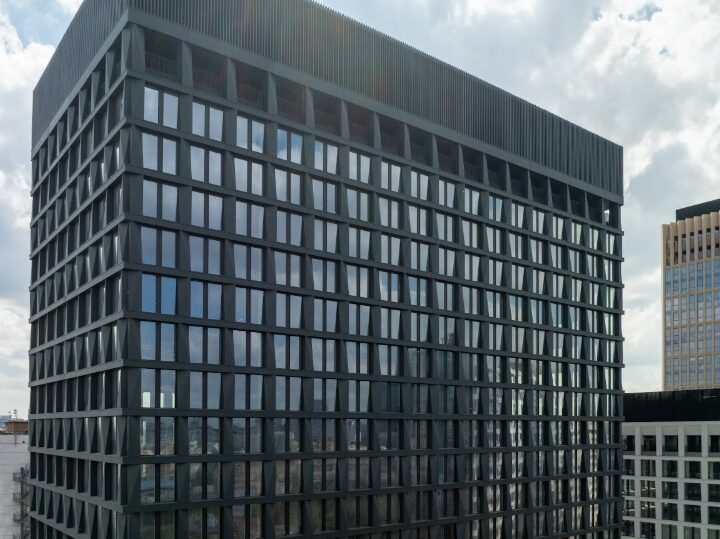
УК STONE Office запустила цифровую платформу ПРИЗМА (PRYSM) еще в двух бизнес-центрах
Цифровая платформа для управления коммерческой недвижимостью «ПРИЗМА» (PRYSM) от MANUFAQTURY начала работу в бизнес-центрах STONE Ленинский и Tower D, находящихся в едином контуре стандартов эксплуатации УК STONE Office. Объекты были введены в эксплуатацию летом 2026 года и сейчас находятся на этапе передачи помещений. Запуск платформы стал частью долгосрочного сотрудничества компаний: до 2030 года платформа будет внедрена в 13 бизнес-центрах класса А от девелопера STONE общей площадью около 850 тыс. кв. м.
CORE.XP: 7,3% вакансии не означают широкий выбор: в Москве дефицит крупных готовых офисов
По данным консалтинговой компании CORE.XP, в сентябре 2026 года доля свободных площадей на офисном рынке Москвы достигла 7,3% против 4,0% годом ранее. При этом рост вакансии не означает расширения выбора для крупных арендаторов: в сегменте офисов площадью свыше 5 000 кв. м готовыми к въезду являются лишь 17% экспонируемой площади, а в классе А — только два блока общей площадью 20,8 тыс. кв. м.
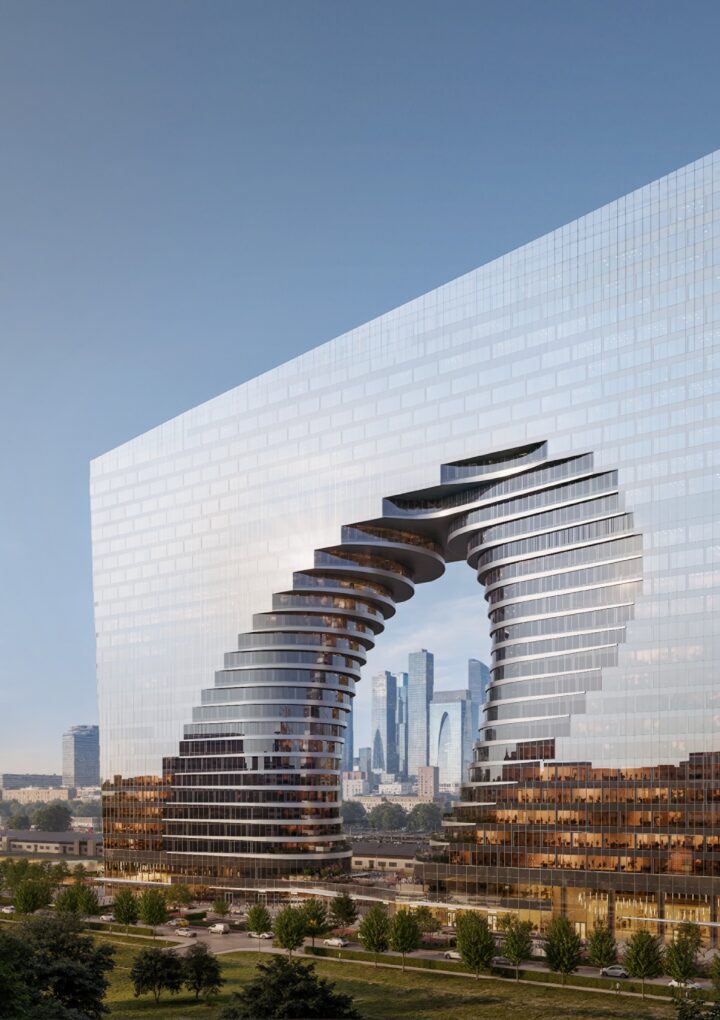
У Киевского вокзала появится многофункциональный центр
Согласована архитектурная концепция общественно-делового квартала, который появится между Киевским вокзалом и Бережковской набережной. Проект общей площадью почти 280 тыс. кв. м объединит офисы, ритейл, общественные пространства и сервисную инфраструктуру.Девелопером проекта выступает компания Новая Эра — дочерняя структура ООО «РЖД-Недвижимость». Архитектурную концепцию разработало бюро IND.Квартал займет…

Regions Development: Почти 66% продаваемых бизнес-центров Москвы расположены за ТТК
Продажа бизнес-центров в Москве сосредоточена в поясе между Третьим транспортным кольцом и МКАД, подсчитали аналитики компании Regions Development. На эту территорию сегодня приходится 65,7% всех реализуемых деловых комплексов столицы (46 проектов) и 90,2% доступных для покупки офисных блоков (1,3 тыс. помещений). При этом в историческом центре предложение сократилось до минимума.
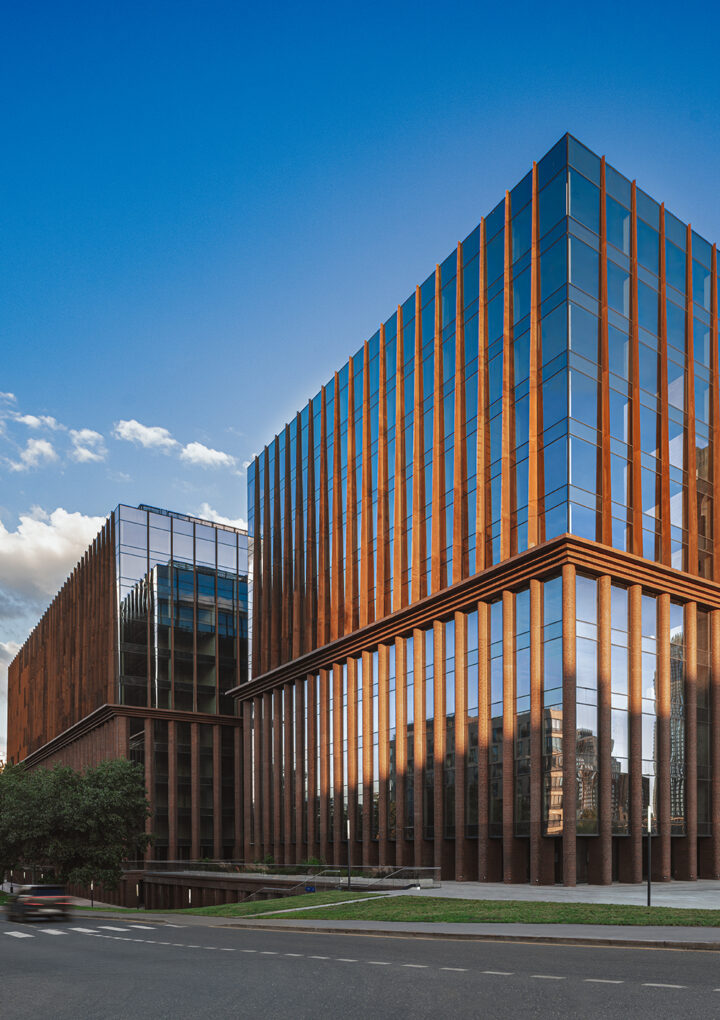
Портфельный подход в девелопменте: как КОЛДИ внедряет новую модель управления
Высокая стоимость капитала и изменение структуры спроса требуют от девелоперов более точного управления продуктом, инвестициями и горизонтом развития. Для компании КОЛДИ это стало основой перехода от модели управления отдельными объектами к системному портфельному подходу, в котором результат каждого проекта рассматривается в контексте общей структуры бизнеса.
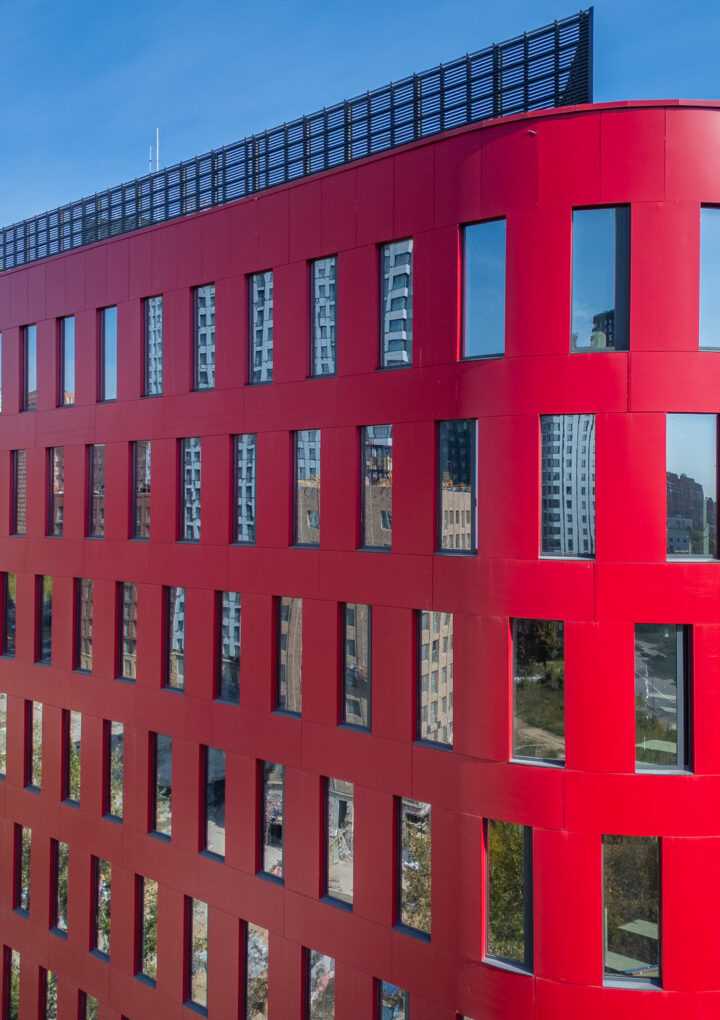
«НУН» стал победителем федеральной премии Arendator Awards 2026
Бизнес-центр «НУН» от девелоперской компании Dominanta победил в номинации «Лучший бизнес-центр класса В» федеральной премии Arendator Awards 2026. Проект строится на Окской улице в Рязанском районе столицы и уже скоро будет введен в эксплуатацию.

