

Knight Frank Russia: Все больше российских брендов открывают офлайн-магазины в Москве и регионах
Консалтинговая компания Knight Frank Russia провела исследование рынка офлайн-ретейла России, согласно которому за последние годы все больше локальных брендов одежды, обуви и аксессуаров стали выходить за пределы онлайн-площадок и открывать офлайн-магазины в Москве и в регионах. На сегодняшний день локальные ретейлеры занимают до 15% в московских профессиональных торговых центрах. По результатам исследования, лидерами по количеству магазинов в стране стали компании Melon Fashion Group (ZARINA, Befree, LOVE REPUBLIC, Sela) с магазинами в более чем 100 городах России, Island Soul – 59 магазинов в 33 городах, Pompa – 43 магазина в 26 городах, 12 Storeez – 45 магазинов в 17 городах. Самыми популярными локациями для российских компаний на офлайн-рынке являются мультибрендовые дизайнерские пространства для локальных брендов в виде корнеров, островков и pop-up-пространств, такие как Trend Island в ТРЦ «Авиапарк», Underline в ТРЦ «МЕГА Теплый Стан», «Телеграф» в ТЦ «Сокольники», универмаги «Цветной» и «ЦУМ». Кроме того, среди локальных брендов пользуются спросом шоу-румы в формате стрит-ретейла. Среди 350 российских ретейлеров, исследованных аналитиками, большую часть составляют представители сегмента «одежда и обувь» (83%), «ювелирные украшения/бижутерия» (6%) и «нижнее белье» (3%). При этом половина всех российских марок относится к среднему ценовому сегменту, а 26% – к сегменту «выше среднего».
- Евгения Хакбердиева, региональный директор департамента торговой недвижимости Knight Frank Russia: «В сегодняшних реалиях непросто развивать российскую фэшн-индустрию, особенно стартапы. Причем речь идет не об именитых дизайнерах, а об игроках среднего и малого уровней, которые не вполне ориентируются в управлении бизнес-процессами – хотя, конечно, бывают и исключения из правил. Сегмент ретейла сейчас характеризуется коротким горизонтом планирования в связи с тем, что большинство локальных брендов сталкиваются с проблемами доставки, логистики и дефицита сырья. Поэтому российским дизайнерам потребуется около двух – трех лет, чтобы увеличить объемы производства, в том числе отработать альтернативные логистические цепочки и выстроить отношения с новыми поставщиками материалов и фурнитуры, поскольку себестоимость отечественных продуктов из импортных комплектующих сейчас достаточно высокая, а из-за внешнеполитического фона ввоз импортных товаров в страну оказался ограничен. Однако государство и многие собственники коммерческой недвижимости уже разрабатывают программы, нацеленные на поддержку малого и среднего бизнеса, в том числе и на популяризацию российской моды. Для российской фэшн-индустрии есть все возможности укрепиться на рынке, однако заменить всех арендаторов, которые приостанавливают деятельность или уходят с рынка, вряд ли получится».
На данный момент самыми крупными локальными фэшн-игроками на офлайн-рынке являются: компания Melon Fashion Group (марки ZARINA, Befree, LOVE REPUBLIC и Sela), магазины которой представлены более чем в 100 городах России, Island Soul – 59 магазинов в 33 городах, 12 Storeez – 45 магазинов в 17 городах, Pompa – 43 магазина в 26 городах, BRUSNIKA – 23 магазина в 10 городах , I Am Studio – 23 магазина в 15 городах, WOS –22 магазина в 16 городах России, Akhmadullina Dreams – 33 магазина в 13 городах России.
Большой популярностью среди российских компаний пользуются мультибрендовые дизайнерские пространства для локальных игроков в виде корнеров, островков и pop-up-пространств, такие как Trend Island в ТРЦ «Авиапарк», Underline в ТРЦ «МЕГА Теплый Стан», «Телеграф» в ТЦ «Сокольники»а также концептуальные универмаги «Цветной» и «ЦУМ».
- По словам Евгении Хакбердиевой, принцип работы мультибрендовых магазинов заключается в объединении нескольких ретейлеров в одном пространстве. Такой формат намного дешевле для стартапов, его проще продвигать, а трафик значительно выше, чем в монобутиках. Кроме того, в таких магазинах покупатели могут ознакомиться и с другими брендами. Аренда корнера в дизайнерских пространствах обходится молодым предпринимателям дешевле, чем отдельная площадка в торговом центре. Помимо торговых объектов, пользуются спросом шоу-румы в формате стрит-ретейла. За последние годы бренды стали открывать свои магазины на довольно дорогих улицах столицы, таких как Столешников переулок, Петровка, Большая Дмитровка и др. Так, например, магазин столичного бренда одежды и обуви Monochrome расположен в Столешниковом переулке, у петербургского бренда GATE31 есть шоу-рум по адресу Большая Дмитровка 16, стр. 1, а екатеринбургский бренд одежды, обуви и аксессуаров обзавелся магазином на Петровке.
В поисках новых точек роста бизнеса российские компании выходят из привычных для них корнеров в отдельные бутики, открываясь не только в столичных профессиональных торговых центрах, но и за их пределами. Многие локальные бренды являются московскими по происхождению, однако среди них есть знаменитые марки из Екатеринбурга (12 Storeez, Belle YOU, USHATAVA) и Санкт-Петербурга (Unique Fabric, URBANTIGER, GATE 31, Pompa).

Анализ 350 российских ретейлеров показал, что большая часть локальных брендов приходится на одежду и обувь – 83%, ювелирные украшения/бижутерию – 6%, а так нижнее белье – 3%. Категории «косметика и парфюмерия», «аксессуары», «товары для детей» составляют лишь по 2% от всего объема. На «спортивные товары» приходится 1%, а на «хобби и развлечения» — 0,3%.
Локальные бренды в основном представлены в ценовом сегменте «средний» (50%) и «выше среднего» (28%), а на масс-маркет приходится всего 2% – это связано с тем, что продукция известных брендов масс-маркета отшивается в странах третьего мира, а объемы производства и доля их присутствия на рынке значительно выше дизайнерских марок одежды, которые работают по принципу slow fashion («медленная мода»). Направление «медленной моды» построено на тех же принципах, что и «медленное питание», и выступает в качестве альтернативы массовому производству одежды.


Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
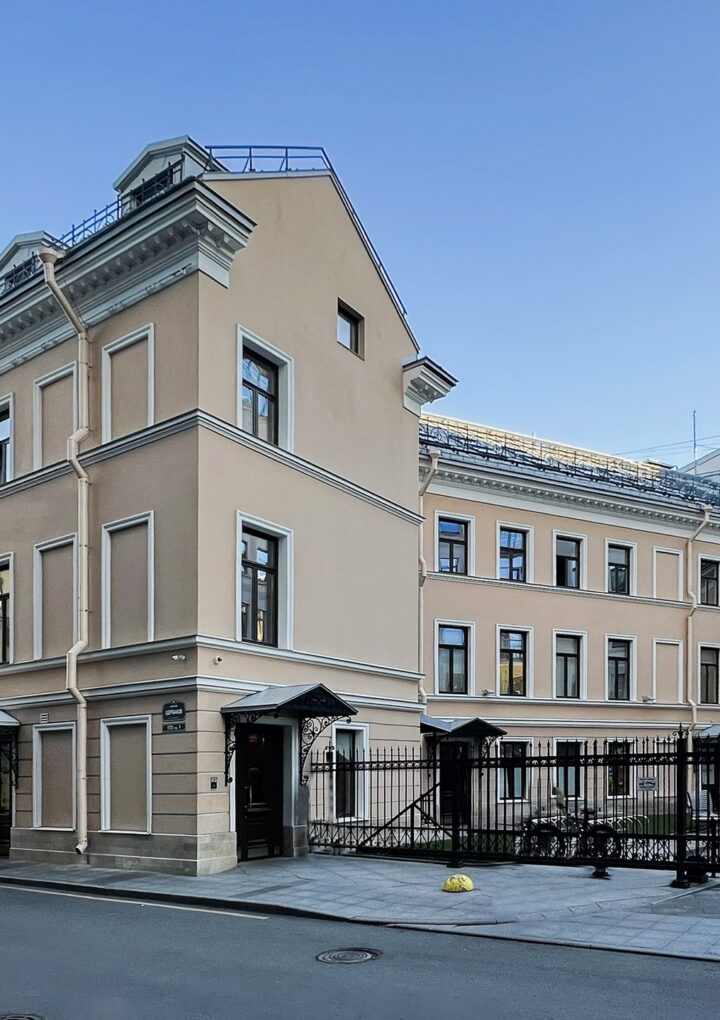
PESCO арендовала три этажа в сервисном офисе «SOK Достоевский» под штаб-квартиру
Компания PESCO взяла в долгосрочную аренду три этажа общей площадью 2,3 тыс. кв. м (415 рабочих мест) в сервисном офисе «SOK Достоевский», расположенном в Щербаковом переулке в Санкт-Петербурге. Консультантом сделки выступила компания Bright Rich | CORFAC International. Это одна из крупнейших сделок на рынке сервисных офисов Санкт-Петербурга в этом году.

Каждый четвертый посетитель «Афимолл Сити» тратит за визит более 15 тыс. рублей
ТРЦ «Афимолл Сити» представил результаты исследования аудитории торгового центра. Данные показывают высокую покупательскую активность гостей: каждый четвёртый посетитель оставляет в ТРЦ более 15 тыс. рублей за один визит, а почти половина приезжает целенаправленно — за покупками, услугами или в ресторан.Согласно исследованию, 45% респондентов тратят за…
NF GROUP: Средняя площадь приобретаемого офисного блока в Москве выросла на 18,5%
По данным консалтинговой компании NF GROUP, по итогам девяти месяцев 2026 года средняя площадь сделки по покупке офисного блока на первичном рынке Москвы составила 282,1 кв. м – на 18,5% больше, чем за аналогичный период прошлого года. В III квартале показатель достиг 289 кв. м. Рост среднего значения связан с изменением структуры продаж и увеличением объема сделок с крупными блоками. При этом небольшие помещения сохраняют востребованность у инвесторов.
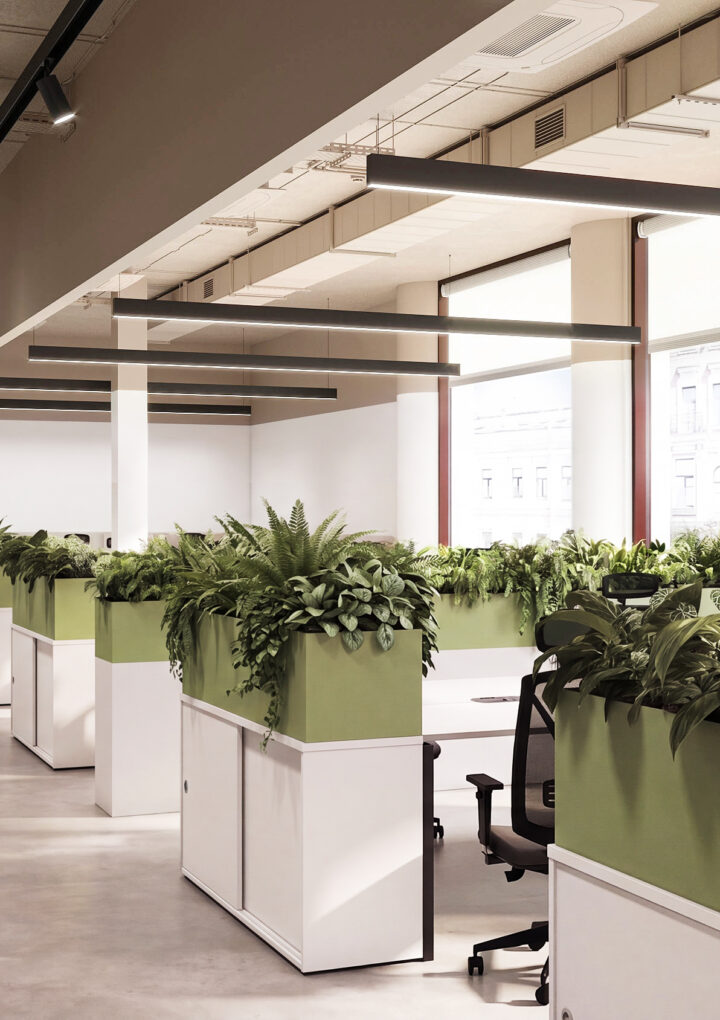
ASPACE: Новая жизнь старых стен: интеграция сервисных офисов в архитектурное наследие Петербурга
Рынок сервисных офисов в России перестал быть унифицированным. Изначально операторы ориентировались на московские стандарты: масштабные проекты под конкретного заказчика (Build-to-Suit), открытые рабочие пространства в стеклянных небоскребах и фокус на сугубо практическое ИТ-оснащение.
Почему бизнес всё чаще покупает готовые офисы в рассрочку от девелопера вместо аренды
Никита Константинов: около 60% спроса на офисы приходится на сделки с конечными пользователями.Рассрочка от девелопера стала для бизнеса удобным и практичным вариантом. Она не требует банковского давления и помогает заранее контролировать деньги. Всё чаще к такому формату обращаются компании, которые мыслят на перспективу, а особенно…
«Кама Капитал» вошла в золотую категорию рейтинга лучших работодателей Forbes
Инвестиционный холдинг «Кама Капитал» впервые принял участие в рейтинге лучших работодателей России по версии Forbes и вошёл в группу «Золото». В рейтинге 2026 года холдинг получил золотой статус по каждому из трёх направлений оценки – «Экология» (E), «Сотрудники и общество» (S) и «Корпоративное управление» (G).
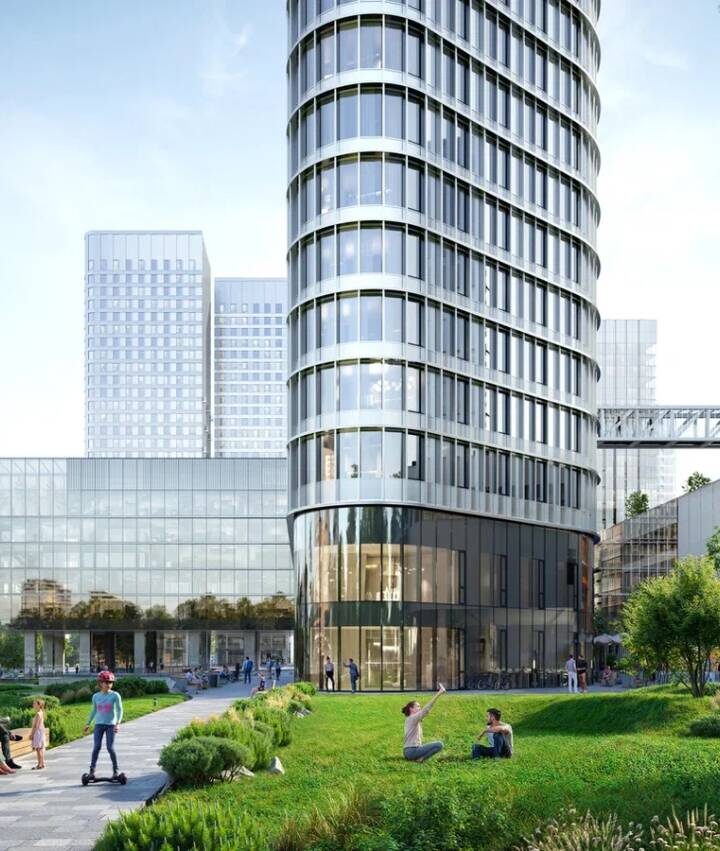
Офис с выходом в сад: как зеленые территории меняют бизнес-центры
Зеленые пространства становятся частью инфраструктуры современных бизнес-центров. Вместо стандартного озеленения у входа девелоперы предусматривают приватные сады, прогулочные маршруты, террасы и полноценные парковые зоны, интегрированные в повседневную жизнь деловых комплексов. Такие решения позволяют организовать отдых сотрудников, проводить встречи на свежем воздухе и формировать более комфортную рабочую среду. Пять проектов в Москве, Санкт-Петербурге, Екатеринбурге, Перми и Казани показывают, как по-разному можно использовать ландшафтную архитектуру в коммерческой недвижимости.

Десять нежилых помещений для бизнеса в Тверском районе доступны на торгах
Предприниматели могут приобрести на городских торгах 10 нежилых помещений в центре Москвы. Объекты расположены в Тверском районе, недалеко от станций метро «Савеловская» и «Пушкинская». Об этом сообщил руководитель Департамента города Москвы по конкурентной политике Кирилл Пуртов.«Тверской район — один из наиболее привлекательных для ведения бизнеса…
Nikoliers: за 9 месяцев офисные блоки до 150 кв. м составили 84% сделок купли-продажи в Москве
По данным компании Nikoliers, по итогам девяти месяцев 2026 года на сделки купли-продажи пришлось 31% (295 тыс. кв. м) совокупного объема сделок на московском офисном рынке. В структуре сделок по площади приобретаемых помещений преобладали компактные офисные блоки (менее 500 кв. м): на них пришлось около 95% общего количества сделок купли-продажи, что на 7,3 п. п. больше, чем за аналогичный период прошлого года.

