

Когда нужна реконцепция: признаки устаревания торгово-развлекательных центров
Реконцепция — процесс пересмотра и изменения концепции, архитектуры и дизайна, позиционирования и функциональности ТРЦ. Это необходимый процесс для улучшения эффективности, конкурентоспособности и привлекательности торговых центров как для посетителей и арендаторов, так и для оптимизации операционной деятельности и увеличения стоимости объекта. Эксперты IDEM-консалтинг рассказали о том, как управляющей компании понять, что пришло время что-то менять.
Об истории индустрии в России
Индустрия торговых центров в нашей стране является относительно молодой отраслью, начавшей свое развитие в начале 2000-х, ей пока нет и 30 лет. Тем не менее обеспеченность торговой недвижимостью во многих городах России за эти годы достигла отметки 450 квадратных метров на 1000 человек, после чего рынок вступает в фазу конкуренции.
Конечно, никакая реконцепция на низкоконкурентных рынках не рассматривается. И наоборот: чем конкуренция выше и выше обеспеченность качественной недвижимостью, тем чаще встает вопрос борьбы за клиента.
На заре развития индустрии ТЦ проектировались с ориентиром на зарубежные аналоги: девелоперы изучали иностранный опыт, ездили в бизнес-миссии, проводили консультации с международными консалтинговыми компаниями. В результате на рынке появились современные комплексы, которые, впоследствии, заполнили международные бренды. Однако стоит отметить, что не все аспекты были учтены. В первую очередь, большое внимание уделялось архитектуре и дизайну, а не функциональности объекта.
Раньше считалось, что обновление концепции необходимо проводить каждые 7-10 лет. Однако после серии кризисов и кардинального изменения покупательского поведения, катализатором которого выступили пандемия, переход в онлайн, вкупе с исходом из России международных брендов, реконцепция требуется многим объектам и через 3-5 лет, а иногда и через год после открытия.
Опыт, сын ошибок трудных…
Качественное развитие торговых центров в России основывалось на опыте и запросах якорных арендаторов. Масштабная экспансия международных сетей на российский рынок породила грандиозный прорыв в подходе к архитектуре и концепции торговых центров.
Региональные торговые центры площадью более 60 000 квадратных метров оказались самыми ликвидными, они же более остальных опирались на запросы якорных арендаторов — международных брендов. Эти ТЦ оказались наиболее устойчивы к кризисам. Свободные площади после выхода международных игроков довольно быстро заняли другие сильные бренды, а вот торговые центры небольшого формата пострадали больше и должны адаптироваться быстрее.
Многие арендаторы из небольших ТЦ переехали в более удобные, крупные и качественные объекты, именно таким центрам в первую очередь стоит задуматься о реконцепции.
Профилактика или лечение?
Если сравнивать торговый центр с живым организмом, то старение — это неизбежный процесс, как и болезни, например. Болезнь лучше предупредить, чем лечить? Верно? Или лечить ее на ранних стадиях при первых симптомах. Тогда и процесс пройдет быстрее и безболезненнее.
Признаки морального устаревания торгово-развлекательных центров
Итак, когда же начинать бить тревогу? Первый признак, на который стоит обратить внимание — это посещаемость торгового центра.
Важно отслеживать, как меняется поток посетителей в ТЦ — увеличивается он или уменьшается. Это является ключевым показателем для любого объекта. Основная цель работы УК — привлечь покупателей. Изменения в посещаемости, независимо от направления, имеют значение. Даже если вы неожиданно заметили рост числа клиентов, важно провести анализ, чтобы понять, что именно привело к этому положительному результату.
Тренд на снижение — верный признак проблемы! Это значит, что покупатель теряет интерес к объекту. Необходимо четко проанализировать трафик, выявить отклонения, обозначить гипотезы проблемы а далее провести качественный анализ: опрос покупателей, а также оценку посещаемости и выручки магазинов. Задача УК регулярно мониторить состояние торгового центра: оценивать посещаемость в том числе по дням недели, месяцам, пикам сезонности и покупательской активности утром, днем и вечером. Так можно получить понимание предпочтений целевой аудитории. Важно также обращать внимание и на работу парковки, её загруженность (пики загрузки) для оперативной реакции.
Второй немаловажный фактор — процент вакантных площадей.
В идеале все магазины в ТЦ должны работать, а у УК сформирован лист ожидания. Руководство ТЦ должно проводить оценку эффективности работы операторов (раз в квартал), конкурентный анализ и анализ рыночных ставок, а также мониторинг новых брендов, планов по развитию сетей и, исходя их всех обстоятельств, принимать решение о возможности качественной ротации — замене арендатора на более привлекательный бренд или более успешный вид бизнеса.
Вакансия в 3% в среднем по году считается нормальной. Так остается место для оперативной замены, либо она формируется в переходные периоды ротации.
Однако ТЦ существует не в замкнутой среде, внешние факторы влияют на бизнес арендаторов и, в свою очередь, на заполняемость объекта.
Если процент незанятых помещений превышает 7%, это уже тревожный сигнал. А если допускается вакансия выше 30%, то срабатывает эффект карточного домика когда торговый центр недосчитывается покупателей, оставшиеся арендаторы – не получают трафик и также вынуждены свои магазины закрыть.
В данной ситуации единственным выходом может стать только масштабная реконцепция, требующая значительных финансовых вложений. Такая ситуация обычно приводит к смене владельцев, в том числе к переходу актива.
Исправить такие проблемы без серьезных инвестиций бывает крайне сложно, если только они не являются следствием более широких системных кризисов, как, например, в 2022 году.
Третий признак — падение или стагнация выручки. Несмотря на то, что сегодня торговые центры не всегда успевают за инфляцией, задача управляющей компании удерживать баланс в том числе за счет своевременной индексации и замены арендаторов на более устойчивые форматы бизнеса. Для этого разработана система индикаторов эффективности работы магазинов. Опытные управленцы раз в квартал проводят мониторинг работы каждого магазина. Если замечают ниспадающей тренд в посещаемости, выручке и системные проблемы в ассоритменте – это явный сигнал к более тщательному мониторингу и к возможной последующей замене оператора на более успешного.
Четвертый признак — проблемы с паркингом. Когда парковка неудобна для ТЦ или переполнена и в “часы пик” и покупатели не могут припарковаться. В итоге падает трафик и уровень лояльности.
В практике IDEM-консалтинг было много примеров когда только работа с парковкой серьёзно меняла посещаемость объекта. Например, в одном из торговых центров Казани работала подземная и наземная парковка. Наземная была перегружена возникали пробки а подземная стояла полупустая. После проведения детального аудита выяснилось, что вопрос лежит в области навигации и информирования покупателей, в том числе о наличии свободных мест в подземном паркинге. Когда ситуация была исправлена, посещаемость торгового центра увеличилась на 15%.
Еще один случай из практики. В одном из торговых центров Санкт-Петербурга предусмотрена только подземная парковка и не было уделено внимание организации площадки для высадки пассажиров из такси или личных автомобилей. А заезд для этих целей на подземную парковку с получением талончика, поиск выезда и остановки мало нравился таксистам да и обычным водителям. Потребовалась реконструкция прилегающей территории, после чего посещаемость торгового центра в первый год увеличилась на 7%
Внешние факторы и изменения покупательского поведения, как реакция на них, также могут подвести торговый центр к необходимости реконцепции. К примеру, пандемия потребовала внедрения отдельных входов в магазины. В 2020 году мы разрабатывали концепцию для торгового центра, в котором учли автономную работу нескольких значимых магазинов для стресс-сценариев.
Переход покупателей в онлайн переформатировал функциональные концепции. Сейчас мы создаем объекты с большим процентом общепита, общественными пространствами и зонами досуга, раньше эти площадки занимали кинотеатры и крупные гипермаркеты, эра которых заканчивается с в связи с масштабированием магазинов формата “у дома”
Покупатели стали ценить время, а деньги тратить не только на вещи, но и на эмоции, и этот тренд растет и должен отражаться в концепции ТЦ.
Необходимость реконцепции не всегда связана с негативными факторами! Иногда обновление позиционирования или состава магазинов требуется в процессе развития территории. Например — появление новых кварталов и новой многочисленной аудитории в первичной или вторичной зоне обслуживания объекта. Появилось больше молодых семей с детьми, значит торговому центру необходимо пересмотреть подход к работе, что подразумевает новые магазины, точки питания, услуги, обучение и так далее.
Моральное устаревание ТЦ. В архитектуре, дизайне и технологиях происходят прорывы, которые затем внедряются в новые проекты. Так возникает тренд. В результате старые объекты могут оказаться неконкурентоспособными, так как современные здания уже включают эти передовые решения.
К таким, казалось бы, не очень важным элементам чувствительны и фэшн-операторы и рестораторы и развлекательные форматы. Поэтому в вопросе редизайна нет компромиссов, через 7-10 лет необходимы изменения. Их масштаб зависит от исходных данных: насколько профессионально и эргономично был сформирован изначальный концепт.
Покупатели, безусловно, реагируют и на среду и дизайн внутренних пространств, зелень в атриумах, которые создают особую атмосферу, дополнительные источники света, которые дают ощущение воздуха и легкости. ТЦ переросли шоппинг и стали местом досуга, а значит и требования к дизайну, архитектуре и атмосфере изменились.
Лифты и эскалаторы
Вертикальный транспорт в ТЦ имеет огромное значение для насыщения верхних этажей покупательскими потоками, на что только не идут опытные девелоперы — размещают на верхних уровнях развлечения, рестораны, МФЦ и даже самые просторные туалеты. Каждый последующий этаж органически “не досчитывается” до 30% трафика от предыдущего, поэтому удобство перемещения между уровнями играет огромное значение в распределении потоков покупателей. Для этого магазины-якоря и размещают дальше от входов, а развлечения — выше. Но если эскалаторы размещены неудобно, а лифт сложно найти — это большая проблема. Как собственно и проблема невидимых грузовых связей — лифтов для доставки товаров и пищевых лифтов для общепита. Часто изменить планировочные решения невозможно именно из-за этой проблемы. Консультанты IDEM при работе с зонированием при реконцепции торгового центра начинают именно с изучения возможностей разгрузки и вертикальных связей для всех категорий пользователей.
Часто проблема вертикального доступа появляется после изменения функционального зонирования торгового центра, замены крупных якорных арендаторов и дробления площадки на более мелкие или наоборот, что сказывается трафике.
Реконцепция в этом случае подразумевает добавление или перенос вертикального транспорта: лифтов, эскалаторов, грузовых и пищевых лифтов, создание дополнительных атриумов и монтаж панорамных лифтов.
Мертвые зоны
Почти во всех торговых центрах есть своеобразные бермудские треугольники, где ничего не работает. Это так называемые мёртвые зоны: тупики, слишком длинные коридоры, запутанные галереи или просто неинтересные аудитории магазины.
Для анализа ситуации рекомендуется пользоваться тепловыми картами посещаемости торгового центра. Это поможет выявить проблему и понять, в какой плоскости лежит ее решение: от простого реброкерижда (замены арендатора), до архитектурных преобразований. В торговом центре должен “работать” каждый квадратный метр, это важный индикатор успешности объекта.
В этом случае реконцепция чаще всего лежит в области изменения функционально- планировочных решений, переноса некоторых магазинов. Встречались в нашей практике примеры, когда изменение дизайна или уровня освещенности меняли ситуацию. Но иногда требуются и более значимые изменения: новые архитектурные решения, перенос вертикальных связей.
Tenant-mix
Один из основополагающих факторов успешности работы торгового центра — это ассортимент товаров и услуг который отвечает запросам целевой аудитории и позиционированию ТЦ. Если здесь происходит дисбаланс, то довольно быстро можно отследить падение посещаемости или выручки операторов. Одна из важнейших задач УК — обеспечивать сбалансированный tenant-mix, создающий хороший ассортимент товаров и услуг. Почему так сокрушались владельцы торговых центров после ухода западных брендов? Потому что терялись уникальный магазины, менялся ассортимент. Можно предположить, что уход IKEA обрушил посещаемость торговых центров МЕГА, где располагались магазины бренда, примерно на половину.
Требования к ассортименту ТЦ также меняются, в среднем, каждые 3-5 лет и зависят от его масштаба (районный, городской, суперрегиональный) и от позиционирования. Например, в фэшн центре доля продуктов питания мала или отсутствует вовсе, а в микрорайоном занимает иногда и более 50%.
Задумываясь о реконцепции, следует провести ассортиментный анализ. Он позволит выявить как дефицит, так и профицит тех или иных групп товаров, далее, в новой концепции этот дисбаланс должен быть устранен. Пример из практики: решение только этой задачи позволило повысить выручку в нескольких магазинах одной категории. Скорректировав профицит и заменив профицитные категории на дефицитные, удалось добиться увеличения посещаемости ТЦ.
Важный шаг
Если в ТЦ не ведется систематической оценки ситуации или обозначились описанные выше проблемы рекомендуется провести аудит работы объекта. Это должна сделать внешняя команда. Привлекайте опытных экспертов, имеющих опыт и запуска и реконцепции объектов, работающих на рынке не менее 10 лет (так складывается системное понимание трендов, цикличности и вырабатывается экспертиза). После тщательного аудита (IDEM-консалтинг, например, проводит оценку по 27 категориям) команда консультантов, управляющей компании и владельца обсуждает шаги и стоимость необходимых решений, разрабатывается новая концепция с привлечением архитекторов, дизайнеров, маркетологов, проводится тестирование концепции и только после этого начинается внедрение.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
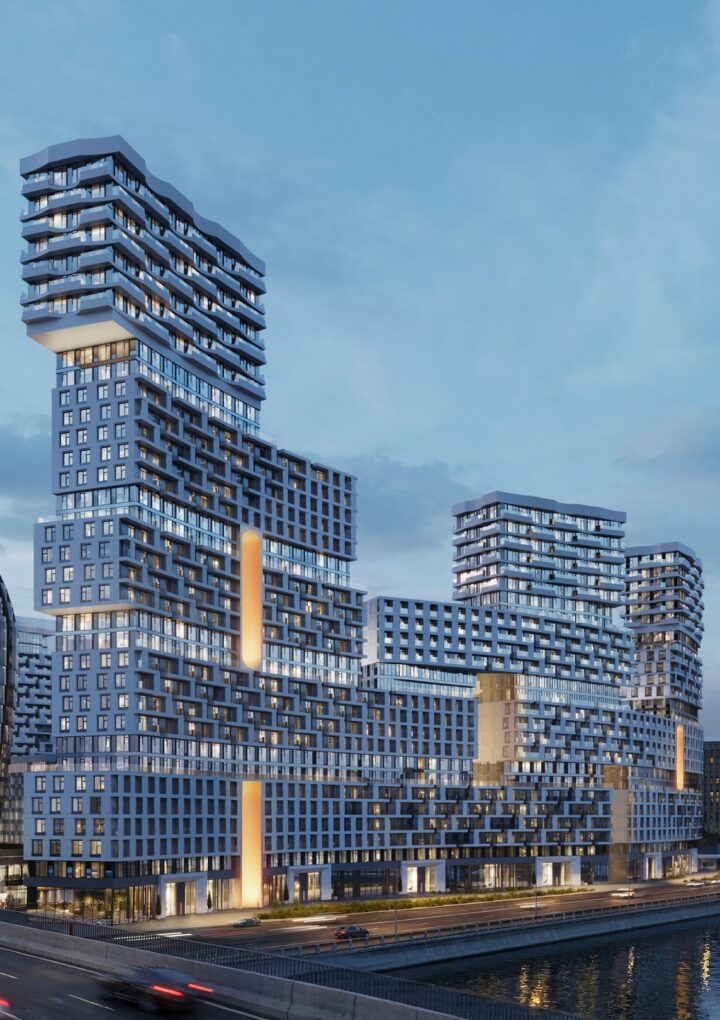
Горизонтальные небоскрёбы появятся на набережной в Даниловском районе
Архитектурная комиссия города Москвы согласовала концепцию нового квартала Sminex по адресу Автозаводская улица, земельный участок 25, 25/1. Ансамбль включает жилой и офисный объёмы. На набережной и со стороны проспекта Лихачёва девелопер разместит два монументальных корпуса из «сложенных» друг на друга небоскрёбов. За ними — более низкие камерные дома с зелёными и красными фасадами из металла, авторской керамики и стеклофибробетона. Между жилой и деловой застройкой, а также вдоль реки Sminex создаст уютные городские променады с ресторанами и кафе с открытыми террасами.
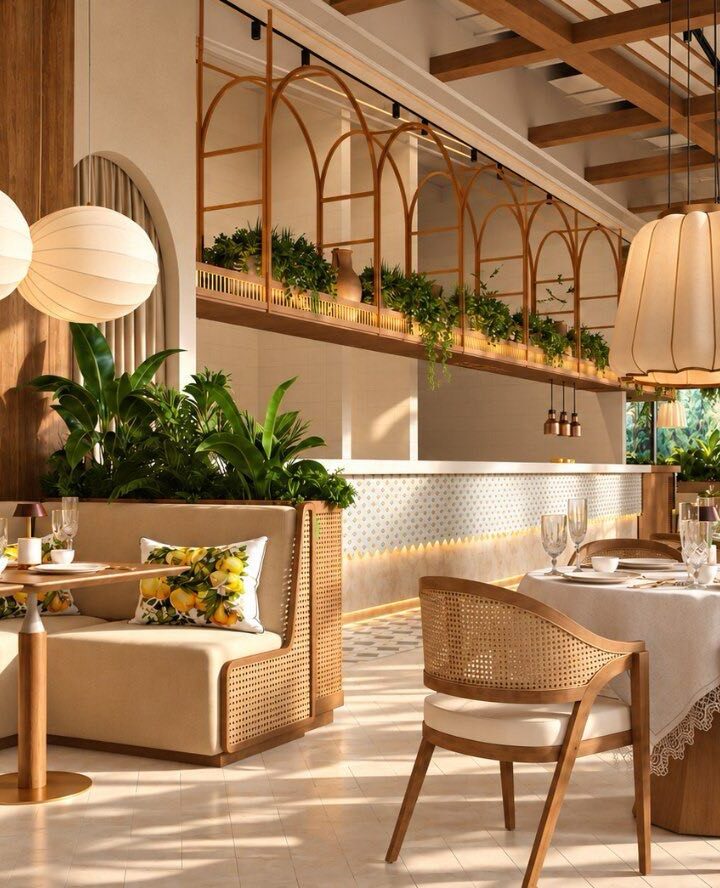
В Москве откроется первый в России Osteria Bianca
На первых этажах бизнес-центра класса А Upside Кунцево откроются два проекта ресторатора Максима Дорофеева – в партнерстве с ресторанной группой «Тигрус» первый в России Osteria Bianca площадью 477 кв. м и самостоятельный проект лаундж-изакая Hookah Place площадью 195 кв. м. Консалтинговая компания RRG выступила брокером-консультантом по привлечению операторов.
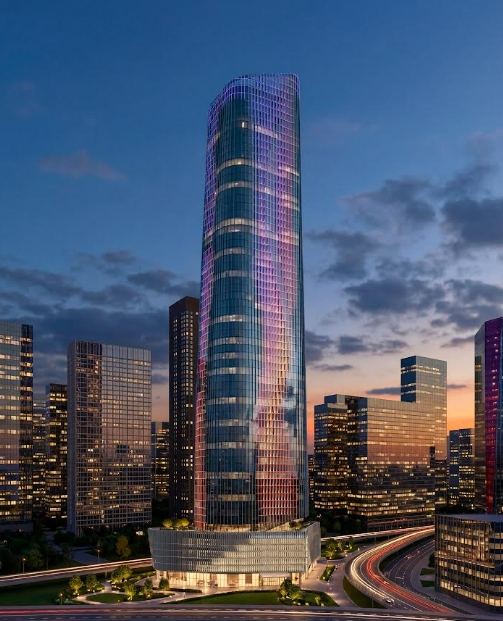
Сложность внешнего облика небоскрёба TOP TOWER в Москве-Сити была отмечена наградой «Фасад года»
Деловой небоскрёб TOP TOWER, который MR возводит в Москве-Сити в рамках офисного направления MR Office, стал победителем Facade Architecture Awards — 2026 и получил награду «Фасад года». Диплом за проект вручили команде генерального проектировщика — ТПО «ПРАЙД».

80% мультилокальных операторов стрит-ритейла УК «Аструм Недвижимость» составляют малый бизнес
На конец III квартала 2026 года 68 арендаторов коммерческих помещений в жилых комплексах ГК «Гранель» работали как минимум в двух проектах. Годом ранее их было 61. По данным УК «Аструм Недвижимость», управляющей коммерческой инфраструктурой ЖК группы, около 80% таких арендаторов – 55 из 68 – представители малого и среднего бизнеса.
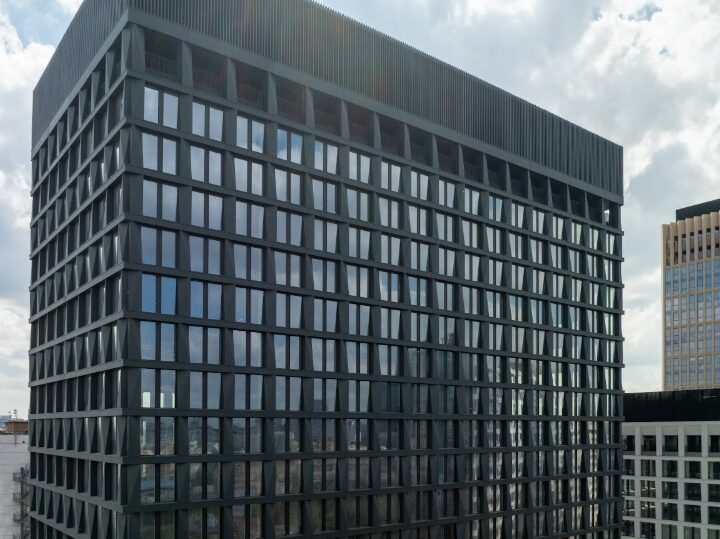
УК STONE Office запустила цифровую платформу ПРИЗМА (PRYSM) еще в двух бизнес-центрах
Цифровая платформа для управления коммерческой недвижимостью «ПРИЗМА» (PRYSM) от MANUFAQTURY начала работу в бизнес-центрах STONE Ленинский и Tower D, находящихся в едином контуре стандартов эксплуатации УК STONE Office. Объекты были введены в эксплуатацию летом 2026 года и сейчас находятся на этапе передачи помещений. Запуск платформы стал частью долгосрочного сотрудничества компаний: до 2030 года платформа будет внедрена в 13 бизнес-центрах класса А от девелопера STONE общей площадью около 850 тыс. кв. м.
CORE.XP: 7,3% вакансии не означают широкий выбор: в Москве дефицит крупных готовых офисов
По данным консалтинговой компании CORE.XP, в сентябре 2026 года доля свободных площадей на офисном рынке Москвы достигла 7,3% против 4,0% годом ранее. При этом рост вакансии не означает расширения выбора для крупных арендаторов: в сегменте офисов площадью свыше 5 000 кв. м готовыми к въезду являются лишь 17% экспонируемой площади, а в классе А — только два блока общей площадью 20,8 тыс. кв. м.
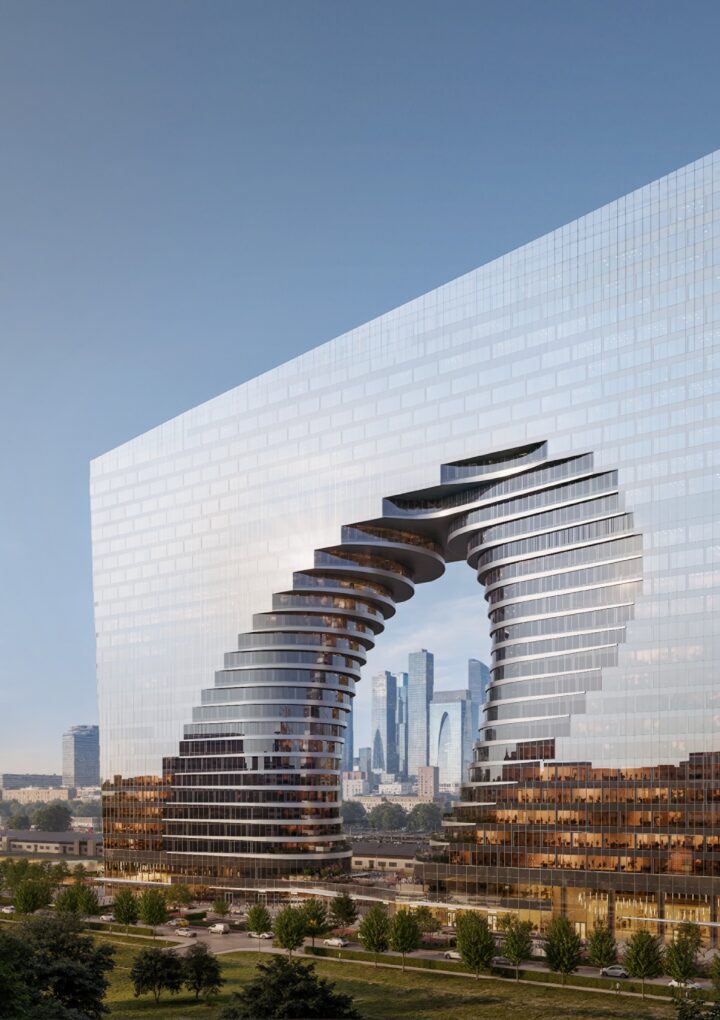
У Киевского вокзала появится многофункциональный центр
Согласована архитектурная концепция общественно-делового квартала, который появится между Киевским вокзалом и Бережковской набережной. Проект общей площадью почти 280 тыс. кв. м объединит офисы, ритейл, общественные пространства и сервисную инфраструктуру.Девелопером проекта выступает компания Новая Эра — дочерняя структура ООО «РЖД-Недвижимость». Архитектурную концепцию разработало бюро IND.Квартал займет…

Regions Development: Почти 66% продаваемых бизнес-центров Москвы расположены за ТТК
Продажа бизнес-центров в Москве сосредоточена в поясе между Третьим транспортным кольцом и МКАД, подсчитали аналитики компании Regions Development. На эту территорию сегодня приходится 65,7% всех реализуемых деловых комплексов столицы (46 проектов) и 90,2% доступных для покупки офисных блоков (1,3 тыс. помещений). При этом в историческом центре предложение сократилось до минимума.
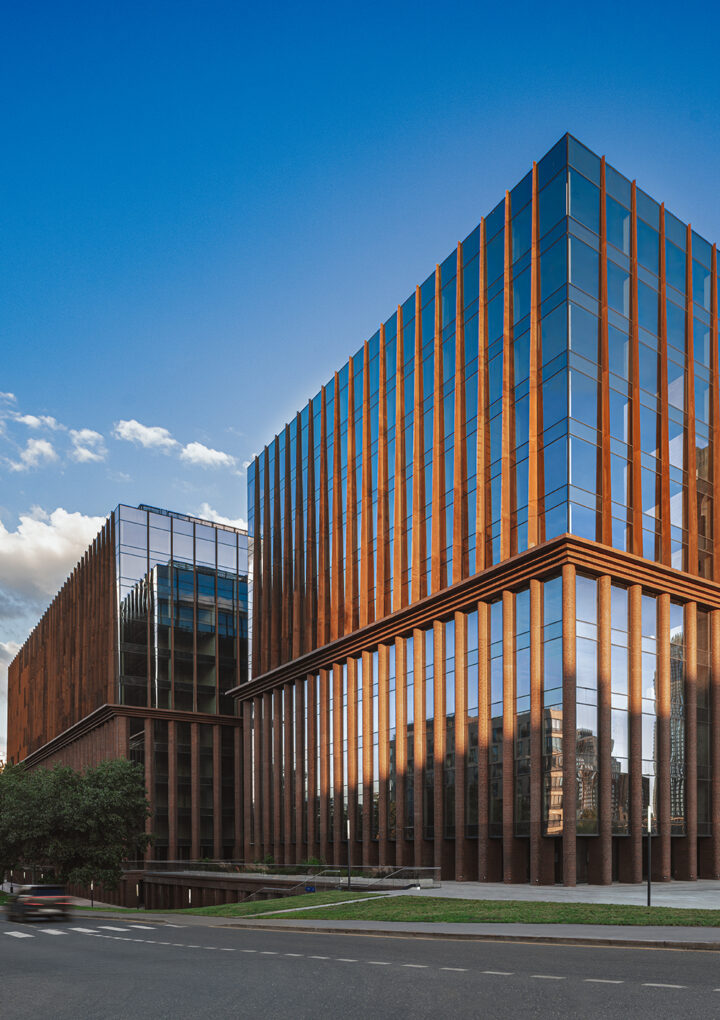
Портфельный подход в девелопменте: как КОЛДИ внедряет новую модель управления
Высокая стоимость капитала и изменение структуры спроса требуют от девелоперов более точного управления продуктом, инвестициями и горизонтом развития. Для компании КОЛДИ это стало основой перехода от модели управления отдельными объектами к системному портфельному подходу, в котором результат каждого проекта рассматривается в контексте общей структуры бизнеса.
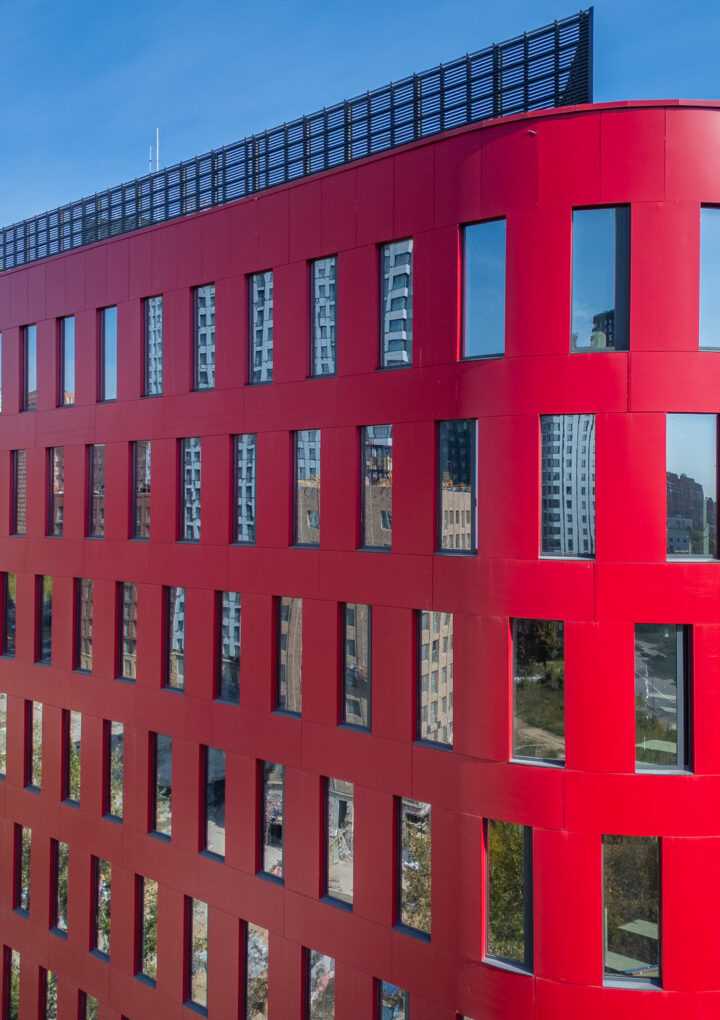
«НУН» стал победителем федеральной премии Arendator Awards 2026
Бизнес-центр «НУН» от девелоперской компании Dominanta победил в номинации «Лучший бизнес-центр класса В» федеральной премии Arendator Awards 2026. Проект строится на Окской улице в Рязанском районе столицы и уже скоро будет введен в эксплуатацию.

