

Обзор рынка гибких офисных пространств России: Москва, Санкт-Петербург, регионы
Москва остается безусловным центром концентрации гибких офисов. По итогам 2025 года объем предложения сервисных офисов в Москве достиг 413,6 тыс. кв. м, что составляет около 2% от общего объема офисной недвижимости города.
Количество рабочих мест оценивается в 60,2 тыс. при общем числе площадок 134. Рост рынка поддерживается крайне низкой вакансией в классическом офисном сегменте, что вынуждает компании обращаться к гибким форматам.
Доля сетевых операторов на рынке Москвы составляет 88%. Крупные игроки на рынке задают тон, предлагая передовые и эксклюзивные концепции, которые часто вытесняют более традиционные форматы. Это ограничивает возможности для развития и роста менее крупных или новых игроков. Такая ситуация также сказывается на ценах: крупные операторы могут диктовать условия аренды.
В результате, для выхода на рынок и успешной конкуренции с лидерами, новым компаниям приходится либо находить уникальную нишу, либо привлекать значительные инвестиции, что тормозит появление новых, креативных форматов.
Сверхвысокая концентрация рынка в руках крупных сетей ограничивает вход новых игроков – для конкуренции с лидерами необходима уникальная ниша или значительный инвестиционный ресурс.
Крупнейшие сетевые операторы Москвы

Ключевой характеристикой московского рынка сервисных офисов в 2025 году стал резкий рост ставок. Средняя ставка аренды за рабочее место выросла на 32% год к году, достигнув 53 тыс. руб./мес., а в премиальных локациях внутри ТТК, таких как «Москва-Сити» и Ленинградский деловой коридор, ставки колеблются в диапазоне 64–84 тыс. руб.
Несмотря на это, рост уровня вакансии до 10% обусловлен не столько увеличением стоимости аренды, сколько вводом новых крупных площадок.
На текущий момент (апрель 2026 года) общий уровень вакансии в сервисных офисах Москвы оценивается в 12–14%. В деловых кластерах («Москва-Сити», Ленинградский коридор) показатель сохраняется в диапазоне 5–6%, в центре (в пределах ТТК) – 8–10%, а на периферии достигает 16–18%.
В 2026 году крупными игроками рынка анонсирован запуск еще не менее новых 6 площадок на более чем 4 000 рабочих мест. Основной спрос в 2025 году обеспечили компании из сферы торговли, строительства и IT. Такая тенденция прослеживается и в 1 квартале 2026 года.
Крупнейшие открытия сервисных офисов 2025 года

Планы по открытию новых площадок в 2026 году

Санкт-Петербург: Осторожность на фоне турбулентности
В количественных показателях разница заметна сразу. Общий объем сервисных офисов в Петербурге составляет 72,4 тыс. кв. м – это менее 18% от московского объема (413,6 тыс. кв. м). 70% игроков занимают сетевые игроки. Количество локаций – 64, средний тариф за фиксированное рабочее место – 30 400 руб./мес., что почти вдвое ниже московского (53 000 руб.).
При этом годовой рост ставки в Петербурге (30%) сопоставим с московским (32%), однако природа этого роста принципиально иная: в Москве он подстегивался ажиотажным спросом на фоне дефицита, а в Петербурге — инфляцией операционных издержек и вынужденным повышением цен операторами для сохранения рентабельности.
Причем, этот рост вызван не столько новым предложением, сколько оттоком арендаторов из бюджетных коворкингов и периферийных локаций. Спрос сконцентрировался исключительно в высококлассных бизнес-центрах и центральных зонах, оставив «проседать» пространства с более низкой ценовой категорией.
Это прямое следствие массовой оптимизации затрат малым и средним бизнесом в условиях экономической турбулентности: компании предпочитают переплачивать за статусную локацию, но сокращают количество мест или переходят на гибридные форматы.
В результате общий уровень вакансии в структуре фиксированных мест достиг 16%.
Рост арендных ставок в Петербурге (на 30%, до средней отметки 30 400 руб. за место) был обусловлен не ажиотажным спросом, а инфляцией операционных издержек. В флагманских проектах аренда фиксируется в пределах 40 000 руб. за рабочее место.
В 2025 году в Петербурге новых открытий было мало: инвесторы и операторы действовали осторожно, предпочитая не запускать отдельные проекты, а интегрировать гибкие офисы как дополнительную услугу в составе жилых комплексов (ЖК «Биография») или апарт-отелей (Gler). Новые игроки на рынок практически не выходили, а существующие операторы сосредоточились на ребрендинге и реновации действующих площадок.
Новая волна предложения в 2026 году будет формироваться за счет сетевых операторов: ожидается открытие двух площадок (PAGE на Наличной ул. и «Практик» на Октябрьской набережной), что суммарно добавит 597 рабочих мест. Дополнительный импульс рынку придаст экспансия московской сети сервисных офисов ASPACE. В бизнес-центре «Звенигородский» откроется новое пространство, рассчитанное на 510 рабочих мест.
Ключевые открытия 2025 года

Ключевые открытия 2026 года

Региональное развитие
Анализ городов-миллионников (Ростов-на-Дону, Казань, Новосибирск, Екатеринбург, Нижний Новгород и др.) показывает, что развитие сегмента сервисных офисов здесь происходит заметно медленнее, чем в Москве и Санкт-Петербурге. Суммарно в этих городах насчитывается 90 качественных площадок гибких рабочих пространств, что существенно уступает столичным показателям как по абсолютному числу объектов, так и по темпам прироста новых локаций.
Операторы в регионах на сегодня делают ставку на развитие сетевых проектов в рамках одного города. Наибольшее количество таких мультилокационных сетей сосредоточено в Екатеринбурге, Нижнем Новгороде и Самаре. Исключением стали сеть коворкингов «Практик» и сеть смарт-офисов и коворкингов SOK.
Сеть «Практик», головной офис и большинство локаций которой расположены в Санкт-Петербурге, имеет площадки в Москве, Новосибирске, Челябинске. Также сеть объявила о планах по развитию и выходу на международный рынок: в 2026 году у них должна появиться локация в Астане (Казахстан).
Московская сеть смарт-офисов и коворкингов SOK делает ставку на премиальные пространства и развитие комьюнити. Открыв площадку в Санкт-Петербурге (SOK Достоевский), компания объявила о запуске своих локаций в Екатеринбурге, Казани.
На основе анализа доступных данных о рынке гибких офисных пространств в регионах России, средняя стоимость аренды рабочего места (формат «открытое пространство») варьируется в диапазоне от 8 000 до 20 000 рублей в месяц.
Ниже приведена сводная информация по интересующим вас городам. Данные актуальны для 2025–2026 годов.
Сетевая модель: возможен ли в России зарубежный сценарий?
В Европе и США сетевые операторы гибких офисов разработали и внедрили систему «одного абонемента». Вместо того чтобы арендовать офис на год и отдельно оплачивать коммунальные услуги, клиент приобретает доступ к глобальной сети готовых рабочих пространств с гибкими условиями. Схема работает по аналогии с фитнес-индустрией: клиент заключает один контракт и получает доступ к локациям в разных городах. Это повышает ценность предложения для корпоративных клиентов с распределёнными командами.
Единый абонемент для работы в разных городах и странах — главное конкурентное преимущество крупных сетей, таких как WeWork и IWG (Regus, Spaces). Технически и организационно он реализован через единую IT-платформу и централизованную систему управления учётными записями. Такая модель повышает узнаваемость бренда и привлекает больше клиентов, особенно среди компаний с географически распределённой структурой.
Рынок гибких офисных пространств в России прошёл путь от «эксперимента» для стартапов до стратегического инструмента для крупного бизнеса. Москва выступает драйвером ценового роста и концентрации премиальных площадей, Санкт-Петербург иллюстрирует переход к осторожной модели развития с фокусом на реновацию, а регионы постепенно становятся полем для масштабирования сетевых операторов.
Однако система «одного абонемента» в России пока не получила такого же широкого распространения, как в США или Европе. Вместо единого сетевого доступа операторы чаще предлагают локальные абонементы с привязкой к конкретному центру или городу, дополняя их различными программами лояльности для корпоративных клиентов.
Техническая и юридическая возможность использовать один договор в нескольких городах ограничена: большинство операторов представлены отдельными юридическими лицами в каждом регионе, а единые IT-платформы, позволяющие управлять доступом по всей стране в режиме одного аккаунта, пока не стали отраслевым стандартом.
Крупные сети, такие как Business Club, Space 1, SOK, «Практик» предоставляют своим резидентам доступ к нескольким локациям в рамках единого договора, однако такой функционал часто реализуется через ручное согласование, а не через автоматизированную подписочную модель.
Перспектива рабочих мест вне центральных деловых районов
Децентрализация гибких офисов – это переход от «статусного» офиса любой ценой к рациональному и комфортному рабочему месту. В США набирает силу тренд на развитие пригородных локаций: формируются полицентричные агломерации, где пригороды превращаются в самостоятельные центры притяжения с собственной экономикой и развитой инфраструктурой.
- Москва: Плановая децентрализация
Благодаря программам КРТ и МПТ Московский регион движется в том же направлении, что и мегаполисы США: от моноцентричной модели с доминированием центрыльных деловых районов к развитию удаленных локаций и периферийных районов.
При этом российская модель отличается более высокой степенью государственного участия и планового подхода к редевелопменту.
В Москве децентрализацию активно инициирует и поддерживает город через градостроительные программы (КРТ, МПТ, реновация). Это системная политика, направленная на сбалансированное развитие агломерации, снижение маятниковой миграции и создание полицентричной структуры.
- Санкт-Петербург: консерватизм исторического центра
Санкт-Петербург демонстрирует принципиально иную модель развития рынка гибких офисов. Здесь развитие сервисных офисов остается эксклюзивным проектом, привязанным к премиальным локациям исторического центра. Почти 66% всего предложения гибких рабочих мест в городе приходится на четыре центральных района города:
- 35% — Центральный район;
- 15%— на Петроградский район;
- 9%— на Адмиралтейский район;
- 7%— на Василеостровский район
Северная столица остается консервативной как по географии, так и по самой философии развития этого сегмента. Покупатели и арендаторы преимущественно ориентированы на центральные локации, воспринимаемые как маркеры статуса и престижа. Появление качественных крупных объектов за пределами исторического центра будут являться исключением, а не как системным явлением в ближайшие годы.
- Регионы России: два сценария развития
1 сценарий: поле для федеральных сетей. Регионы становятся плацдармом для масштабирования московских и петербургских сетей. Это приведёт к росту стандартов качества и неизбежному повышению ставок аренды. Корпоративный сегмент быстро консолидируется вокруг федеральных брендов.
2 сценарий: сильные региональные сети. Локальные игроки формируют самостоятельную силу за счёт лучшего знания рынка, объединяются в межрегиональные альянсы и привлекают инвестиции для расширения. При благоприятных условиях способны конкурировать с федеральными сетями в нишевых сегментах.
Тенденции и прогнозы
Общая площадь коворкингов в России превысила 500 000 квадратных метров при количестве локаций более 1 000. Масштабирование через географическую экспансию, диверсификацию сервисов и работу с корпоративным сегментом создает устойчивые конкурентные преимущества и долгосрочную доходность для инвесторов.
Рынок гибких офисных пространств России прошёл путь от «эксперимента» для стартапов до стратегического инструмента для крупного бизнеса.
- Москва сегодня выступает драйвером ценового роста и концентрации премиальных площадей. Санкт-Петербург иллюстрирует переход к осторожной модели развития с фокусом на реновацию. Регионы в текущей ситуации могут стать полем для масштабирования сетевых операторов.
- Регионы в ближайшие годы не будут полностью зависимы от стратегий московских операторов, но окажутся под их влиянием в сегменте корпоративных клиентов и стандартов качества. Локальные сети, особенно в городах с уже сложившейся мультилокационной структурой (Екатеринбург, Нижний Новгород, Самара), имеют все шансы сохранить самостоятельность и занять устойчивую нишу.
- Ключевой фактор, который определит соотношение сил, — способность региональных операторов выстроить системное управление, внедрить IT-платформы и предложить качественный сервис, сопоставимый с федеральными стандартами. Те, кто это сделает, смогут успешно конкурировать с приходящими в регионы столичными сетями.
Ключевые направления развития сегмента гибких офисов в ближайшие 5 лет:
- Дальнейшее укрепление позиций сетевых операторов в ближайшие пять лет как на локальных, так и на региональных рынках.
- Рост интереса к формату единого абонемента с доступом к федеральной сети.
- Технологическая платформа для управления и бронирования площадками станет стандартом индустрии, что повысит порог входа для новых игроков.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
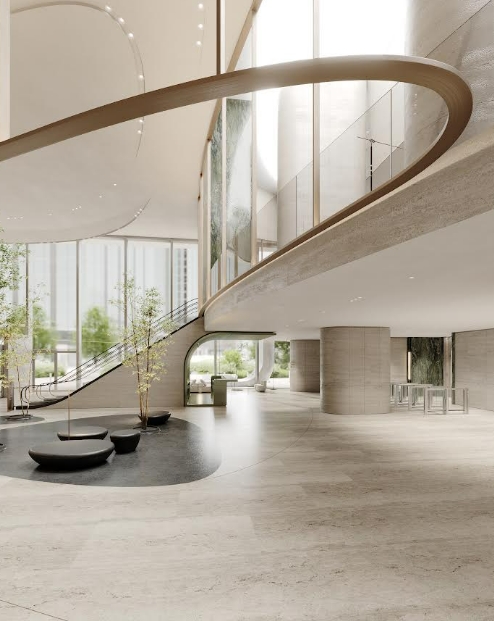
Проект общественных пространств офисного комплекса BELL признан лучшим на премии Arendator Awards
Проект общественных интерьеров офисного комплекса BELL, который девелопер MR реализует под брендом MR Office в Белорусском районе, стал победителем федеральной премии Arendator Awards в номинации «Лучший проект Fit-out». Концепцию лобби, лифтовых холлов и паркинга разработало архитектурное бюро ECUS.
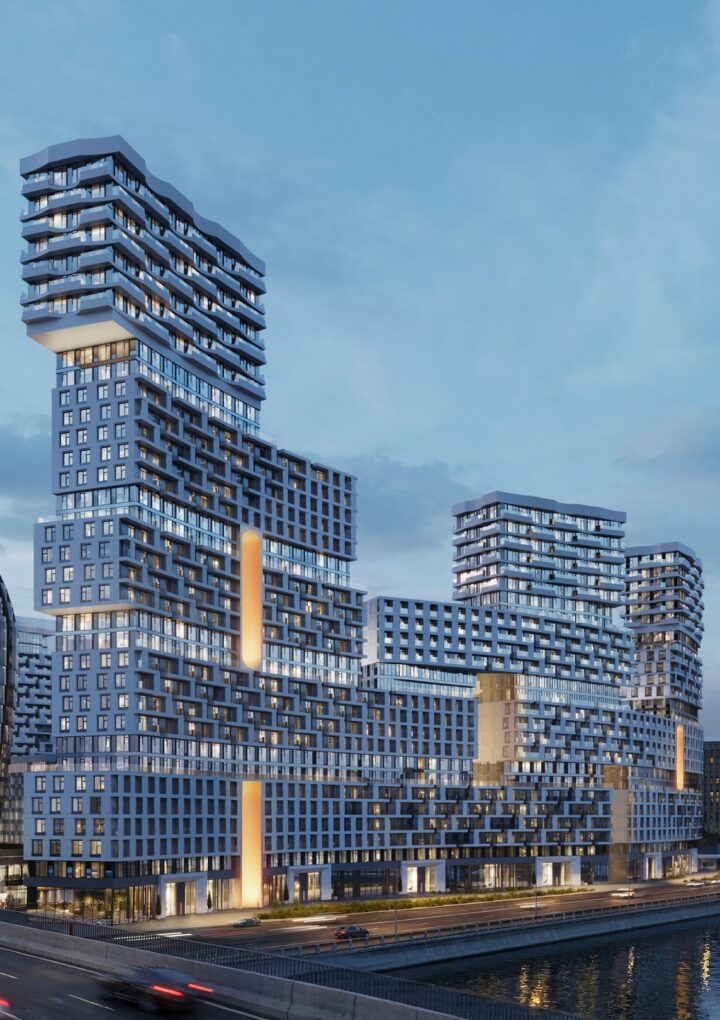
Горизонтальные небоскрёбы появятся на набережной в Даниловском районе
Архитектурная комиссия города Москвы согласовала концепцию нового квартала Sminex по адресу Автозаводская улица, земельный участок 25, 25/1. Ансамбль включает жилой и офисный объёмы. На набережной и со стороны проспекта Лихачёва девелопер разместит два монументальных корпуса из «сложенных» друг на друга небоскрёбов. За ними — более низкие камерные дома с зелёными и красными фасадами из металла, авторской керамики и стеклофибробетона. Между жилой и деловой застройкой, а также вдоль реки Sminex создаст уютные городские променады с ресторанами и кафе с открытыми террасами.
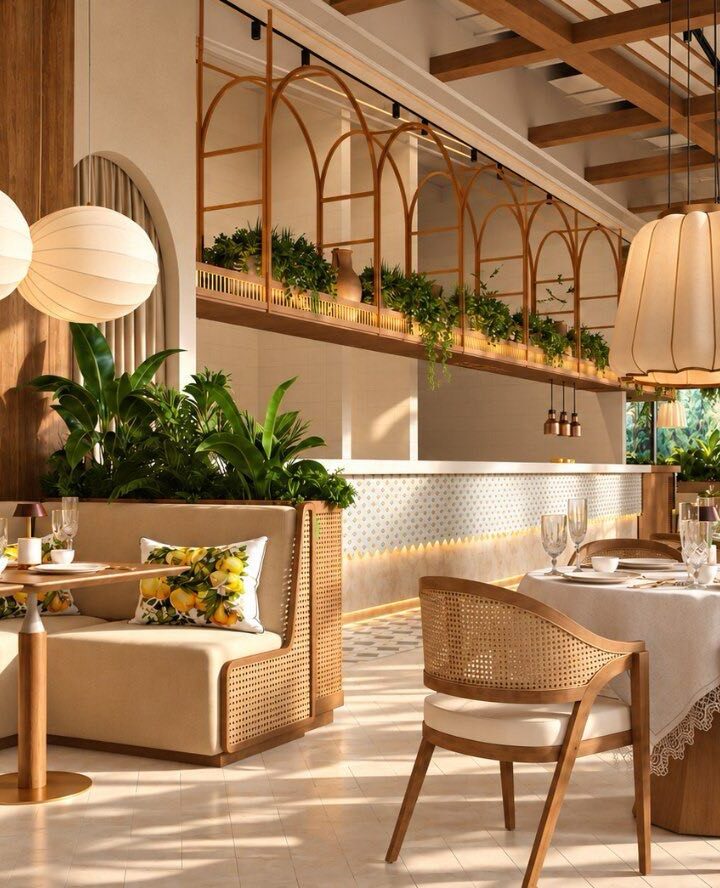
В Москве откроется первый в России Osteria Bianca
На первых этажах бизнес-центра класса А Upside Кунцево откроются два проекта ресторатора Максима Дорофеева – в партнерстве с ресторанной группой «Тигрус» первый в России Osteria Bianca площадью 477 кв. м и самостоятельный проект лаундж-изакая Hookah Place площадью 195 кв. м. Консалтинговая компания RRG выступила брокером-консультантом по привлечению операторов.
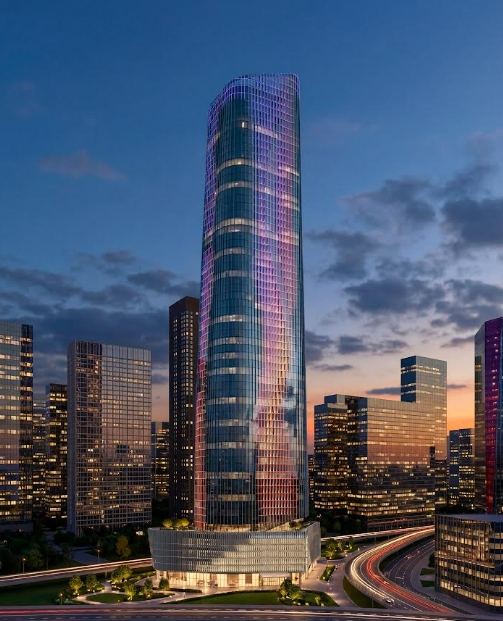
Сложность внешнего облика небоскрёба TOP TOWER в Москве-Сити была отмечена наградой «Фасад года»
Деловой небоскрёб TOP TOWER, который MR возводит в Москве-Сити в рамках офисного направления MR Office, стал победителем Facade Architecture Awards — 2026 и получил награду «Фасад года». Диплом за проект вручили команде генерального проектировщика — ТПО «ПРАЙД».

80% мультилокальных операторов стрит-ритейла УК «Аструм Недвижимость» составляют малый бизнес
На конец III квартала 2026 года 68 арендаторов коммерческих помещений в жилых комплексах ГК «Гранель» работали как минимум в двух проектах. Годом ранее их было 61. По данным УК «Аструм Недвижимость», управляющей коммерческой инфраструктурой ЖК группы, около 80% таких арендаторов – 55 из 68 – представители малого и среднего бизнеса.
УК STONE Office запустила цифровую платформу ПРИЗМА (PRYSM) еще в двух бизнес-центрах
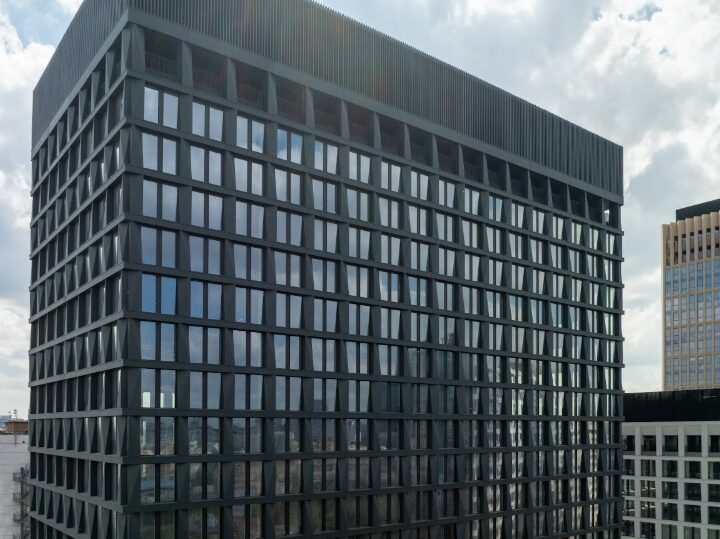
Цифровая платформа для управления коммерческой недвижимостью «ПРИЗМА» (PRYSM) от MANUFAQTURY начала работу в бизнес-центрах STONE Ленинский и Tower D, находящихся в едином контуре стандартов эксплуатации УК STONE Office. Объекты были введены в эксплуатацию летом 2026 года и сейчас находятся на этапе передачи помещений. Запуск платформы стал частью долгосрочного сотрудничества компаний: до 2030 года платформа будет внедрена в 13 бизнес-центрах класса А от девелопера STONE общей площадью около 850 тыс. кв. м.
CORE.XP: 7,3% вакансии не означают широкий выбор: в Москве дефицит крупных готовых офисов
По данным консалтинговой компании CORE.XP, в сентябре 2026 года доля свободных площадей на офисном рынке Москвы достигла 7,3% против 4,0% годом ранее. При этом рост вакансии не означает расширения выбора для крупных арендаторов: в сегменте офисов площадью свыше 5 000 кв. м готовыми к въезду являются лишь 17% экспонируемой площади, а в классе А — только два блока общей площадью 20,8 тыс. кв. м.
У Киевского вокзала появится многофункциональный центр
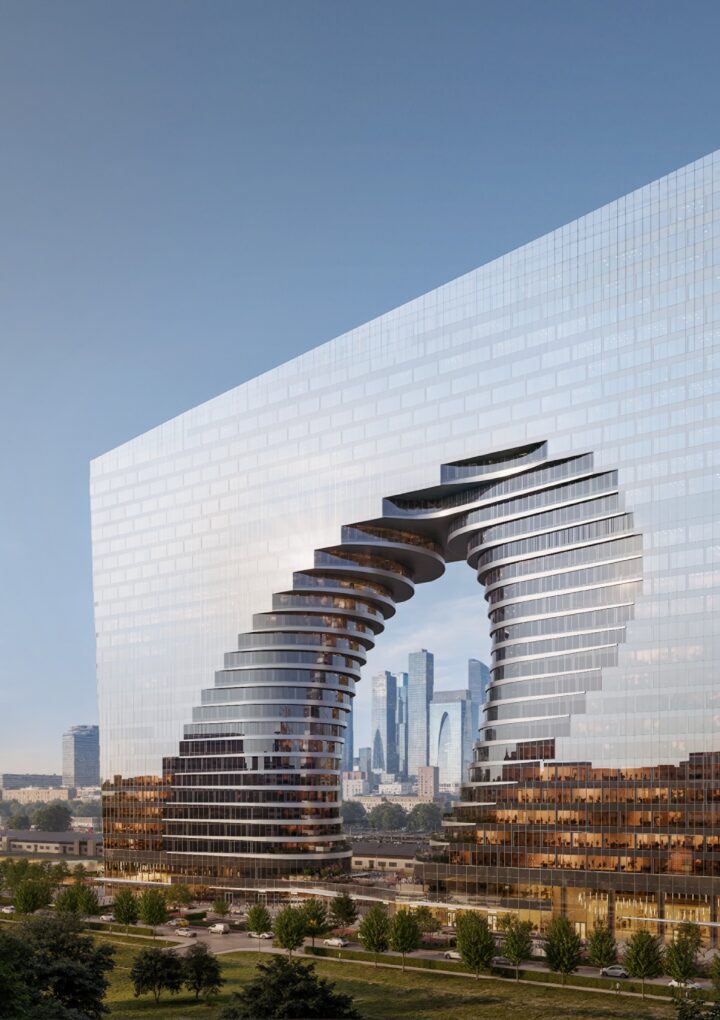
Согласована архитектурная концепция общественно-делового квартала, который появится между Киевским вокзалом и Бережковской набережной. Проект общей площадью почти 280 тыс. кв. м объединит офисы, ритейл, общественные пространства и сервисную инфраструктуру.Девелопером проекта выступает компания Новая Эра — дочерняя структура ООО «РЖД-Недвижимость». Архитектурную концепцию разработало бюро IND.Квартал займет…

Regions Development: Почти 66% продаваемых бизнес-центров Москвы расположены за ТТК
Продажа бизнес-центров в Москве сосредоточена в поясе между Третьим транспортным кольцом и МКАД, подсчитали аналитики компании Regions Development. На эту территорию сегодня приходится 65,7% всех реализуемых деловых комплексов столицы (46 проектов) и 90,2% доступных для покупки офисных блоков (1,3 тыс. помещений). При этом в историческом центре предложение сократилось до минимума.
Портфельный подход в девелопменте: как КОЛДИ внедряет новую модель управления
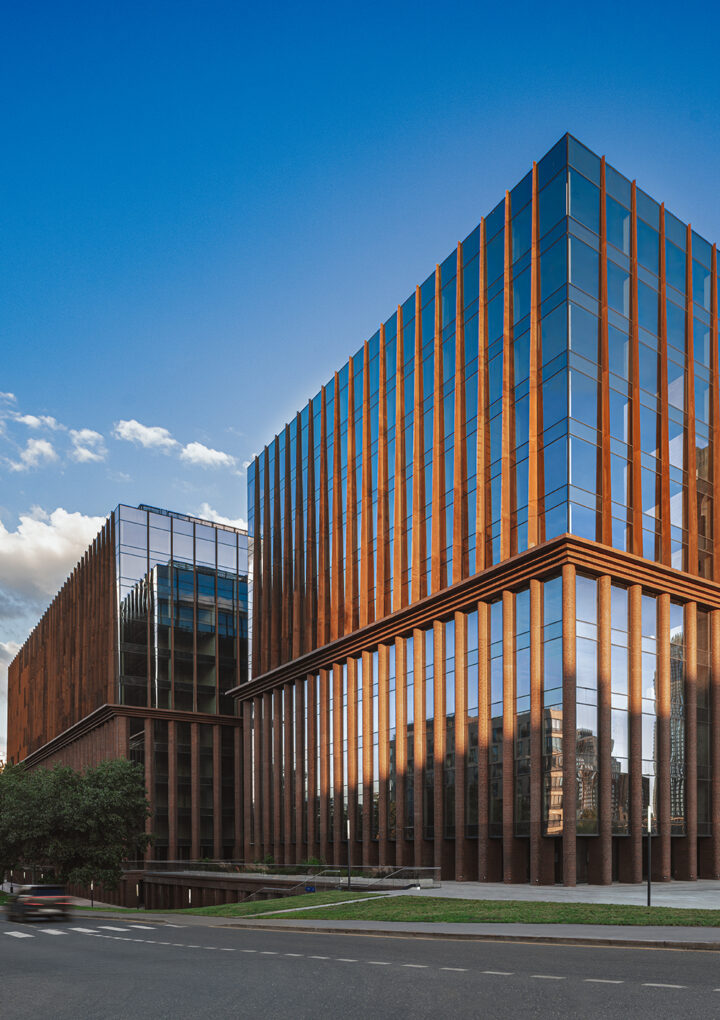
Высокая стоимость капитала и изменение структуры спроса требуют от девелоперов более точного управления продуктом, инвестициями и горизонтом развития. Для компании КОЛДИ это стало основой перехода от модели управления отдельными объектами к системному портфельному подходу, в котором результат каждого проекта рассматривается в контексте общей структуры бизнеса.

