
Четверть площадей в малоформатных торговых центрах Санкт-Петербурга занимают арендаторы из сферы развлечений
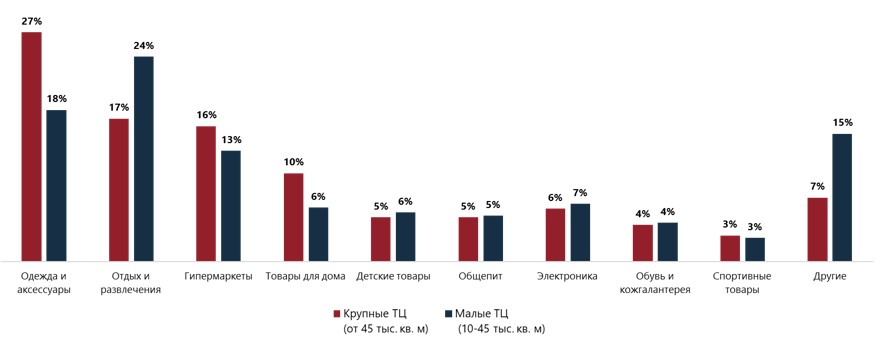
Аналитики консалтинговой компании NF Group провели исследование сегмента малоформатных торговых центров Санкт-Петербурга (от 10 до 45 тыс. кв. м). В настоящее время почти четверть площадей (24%) в таких объектах занимают арендаторы категории отдыха и развлечений: кинотеатры, детские и семейные развлекательные центры, фитнес-клубы и т. д. Фэшн-сегмент лишь на втором месте (18%), продуктовые супермаркеты – на третьем (13%). Для сравнения – крупные торговые центры остаются основными модными локациями города, где большая часть площадей занята магазинами одежды и аксессуаров.
В настоящее время в Северной столице функционируют 32 малоформатных качественных торговых центра площадью от 10 до 45 тыс. кв. м. Аналитики отмечают, что такие объекты являются не столько местом для шопинга, сколько локацией для проведения досуга жителей в 15-минутной пешеходной доступности. В небольших окружных и районных торговых центрах почти четверть площадей занимают арендаторы категории отдыха и развлечений, среди которых – кинотеатры, детские и семейные развлекательные центры, фитнес-центры и другие. Фэшн-сегмент с долей в 18% лишь на втором месте, продуктовые супермаркеты (13%) – на третьем.
В свою очередь, крупноформатные торговые центры (площадью от 45 тыс. кв. м) остаются основными модными локациями города, где большая часть площадей занята магазинами одежды и аксессуаров (27%). Далее идут развлекательные, досуговые площадки (17%) и гипермаркеты с продуктами питания (13%).
Структура арендаторов торговых центров Санкт-Петербурга по профилю деятельности,
июль 2024 г.
По словам Евгении Хакбердиевой, регионального директора департамента торговой недвижимости NF Group, малоформатные торговые центры сохраняют устойчивость и стабильность, несмотря на испытания последних лет. Уход международных брендов повлиял на них в меньшей степени, так как доля крупных иностранных сетевых брендов в таких объектах нулевая.
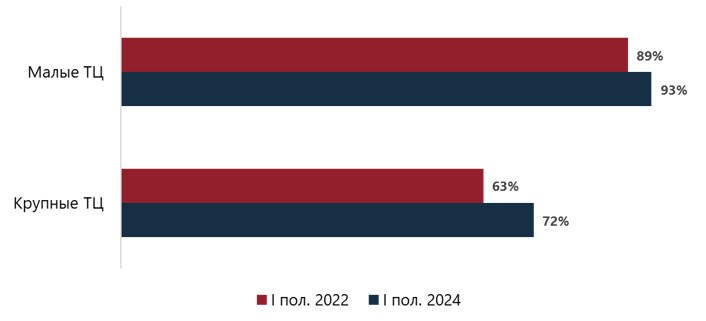
Доля площадей, занимаемых российскими брендами в малоформатных центрах, увеличилась за последние два года с 89% до 93%. При этом в крупноформатных торговых центрах она выросла с 63% до 72%, а уход иностранных брендов на год и более привел к росту доли свободных площадей и снижению трафика.
Распределение российских брендов по форматам торговых центров в Санкт-Петербурге
В целом девелоперская активность по строительству торговых центров в Санкт-Петербурге находится на невысоком уровне. Последний крупный неспециализированный торговый центр был открыт в 2016 году. С тех пор рынок прирастал на 1–2 объекта в год, преимущественно в районах новых строящихся жилых кварталов. Современные покупатели недвижимости предъявляют высокие требования к инфраструктуре, ожидая не только наличие продуктовых магазинов в шаговой доступности, но и широкий спектр дополнительных сервисов, включая фитнес-центры, магазины одежды и товаров для детей, а также места для семейного досуга.
В таких условиях девелоперы ориентируются на строительство малоформатных торговых центров на окраинах Санкт-Петербурга и в пригородах, где активно ведется строительство жилья. Этот формат выигрывает за счет своей локальности: жители получают качественную инфраструктуру рядом с домом, девелоперы – высокий спрос на арендуемые площади, а ретейлеры – новые возможности для расширения своего присутствия.
На завершающем этапе строительства в Санкт-Петербурге находятся три торговых центра районного и окружного форматов, которые планируется открыть до конца года. Среди них «Небо» в Мурино (арендопригодная площадь: 25,7 тыс. кв. м), где появится первый в районе кинотеатр, «Парк Молл» на пр. Просвещения (арендопригодная площадь: 35 тыс. кв. м), который будет включать фуд-холл и образовательный коворкинг, и «Лунапарк» в Новогорелово (арендопригодная площадь: 10,7 тыс. кв. м). Эти проекты продолжат тенденцию создания многофункциональных торговых центров, ориентированных на потребности современного покупателя.
- «Малоформатные торговые центры в развивающихся жилых районах берут на себя не только функции обеспечения местных жителей предметами первой необходимости, но и функции социализации населения. Они становятся своеобразными культурными и социальными хабами, куда люди приходят для удовлетворения первичных потребностей и проведения свободного времени с семьей, соседями, друзьями. Они демонстрируют устойчивость даже в условиях изменения рынка, так как они ориентированы на локальные потребности населения. Мы убеждены, что сегмент продолжит развиваться, удовлетворяя растущие запросы покупателей, предлагая современные сервисы и досуговые концепции, что подтверждается спросом со стороны девелоперов и арендаторов», – добавляет Евгения Хакбердиева.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
В продажу вышел единственный новый деловой центр в Хамовниках
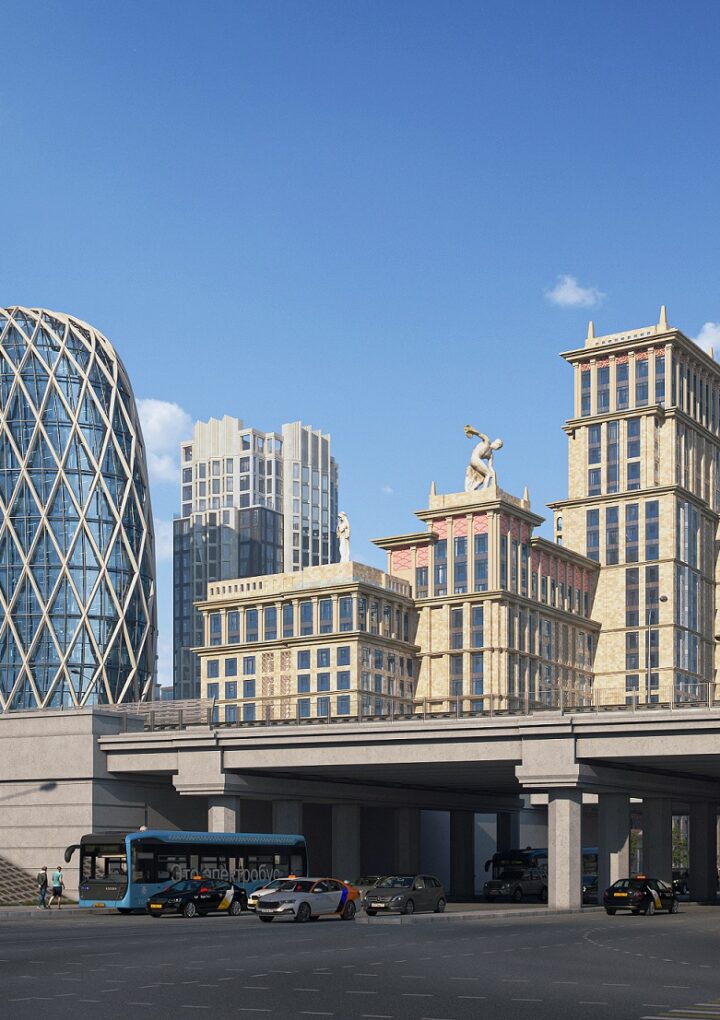
В здании от Sminex 234 офиса общей площадью 28,2 тыс. кв. м и 36 помещений под ритейл. Стоимость квадратного метра в деловой части от 717 тыс. до 991 тыс. руб. За 18 лет это первая возможность приобрести офис в новом здании в Хамовниках. Внешний облик «Лужнецкого» вдохновлён знаменитым дизайном Карла Фаберже «алмазная сетка». Строительство начнётся в 2027 году.
Товарооборот сети РЦ «Место встречи» вырос на 19% в третьем квартале 2026 года, трафик — на 12%
Управляющая компания «Место встречи» подвела итоги за третий квартал 2026 года. Совокупный товарооборот районных центров сети увеличился на 19% по сравнению с аналогичным периодом прошлого года, трафик вырос на 12%, чистый операционный доход (ЧОД) – на 35%. Уровень вакансии составил 3%.В третьем квартале были подписаны…
Павелецкий деловой район vs общемосковский тренд: что происходит с ценами на офисы осенью 2026 года
В целом по столичному рынку стоимость 1 м2 офисов в строящихся бизнес-центрах сегодня не уступает готовым, а по отдельным оценкам она даже выше. Среди причин — рост себестоимости строительства. Однако если смотреть не на город в целом, а локально по районам, картина может оставаться привычной: офисы в возводимых БЦ по-прежнему дешевле готовых. Один из таких примеров — Павелецкий деловой район.
NF Group x STONE: три девелопера обеспечили более половины продаж офисов класса А с начала года
Спрос на офисную недвижимость сохраняется: по итогам трех кварталов 2026 года на первичном рынке офисной недвижимости класса А внутри МКАД реализовано 183 тыс. кв. м — на 17% больше, чем за аналогичный период прошлого года, подсчитали в аналитическом центре STONE. Однако более половины реализованного объема офисов класса А пришлось на проекты трех системных игроков рынка, что свидетельствует о неравномерности распределения спроса и его концентрации в проектах профильных девелоперов. Аналитики NF GROUP отмечают, что совокупная доля этих трех игроков в проектном объеме офисов класса А составляет 67%.
Инвестиции в коммерческую недвижимость выросли на 8%, до 378 млрд рублей
Согласно исследованию Commonwealth Partnership (CMWP) #MARKETBEAT, за январь – сентябрь 2026 г. объем инвестиций в коммерческую недвижимость составил 378 млрд руб. — это на 8%* больше, чем за аналогичный период 2025 г. По итогам года инвестиции превысят 450 млрд руб.

Инвестиции ЗПИФ в офисную недвижимость Москвы за два года выросли более чем в 26 раз, в склады — упали в 3,6 раза
За девять месяцев 2026 года управляющие компании розничных ЗПИФ инвестировали в офисную недвижимость Москвы 40 млрд рублей, подсчитали в Bright Rich | CORFAC International. Это в 3,6 раза больше, чем за три квартала 2025 года, когда этот показатель составил 11 млрд рублей. За январь-сентябрь 2024 года вложения ЗПИФ в офисную недвижимость столицы составили менее 1,5 млрд рублей. Таким образом, за два года объем инвестиций УК розничных ЗПИФ в офисную недвижимость вырос более чем в 26 раз.
Объем доступного предложения на продажу на Белорусской сократился до минимума
В Белорусском деловом кластере фиксируется дефицит офисов, доступных к приобретению этажами и блоками. Если по итогам I квартала 2026 года совокупный объем площадей в открытой продаже составлял 55 тыс. кв. м в трех БЦ, то по результатам III квартала года данный объем снизился на 37% – до 35 тыс. кв. м как за счет продажи офисных блоков, так и за счет ухода с рынка крупного строящегося бизнес-центра.
CORE.XP: 90% собственников свободных офисов в Москве не изменили ставки аренды за год
По итогам III квартала 2026 года средневзвешенная ставка аренды офисов с готовой отделкой внутри МКАД достигла 39 928 руб. за кв. м в год, увеличившись на 9% по сравнению с аналогичным периодом 2025 года. Для помещений без отделки показатель вырос на 10%, до 31 759 руб. за кв. м в год. При этом, согласно исследованию CORE.XP, 90% собственников офисов, которые оставались в экспозиции на протяжении года, сохранили ставки практически неизменными. Одновременно на рынке купли-продажи средневзвешенная стоимость строящихся офисов снизилась на 4%, до 408,9 тыс. руб. за кв. м, а готовых объектов — на 6%, до 338,9 тыс. руб. за кв. м.

THEOFFICE стал победителем Green Property Awards 2026 в номинации «Сервисный офис»
Сервисный офис THEOFFICE стал победителем премии Green Property Awards 2026 в номинации «Сервисный офис». Проект отмечен за комплексный подход к качеству внутренней среды, энергоэффективности и управлению микроклиматом на основе данных.
Эксперты PIONEER рассказали, где в Москве быстрее дорожают офисы
По данным аналитиков девелоперской компании PIONEER, в III квартале 2026 года наиболее заметный рост средней цены предложения офисов класса А на первичном рынке Москвы зафиксирован в САО — на 7,5%, до 523,2 тыс. рублей за кв. м. Далее следуют ЗАО и ЮВАО, где показатель увеличился на 6,4% и 5,5% соответственно. При этом средневзвешенная цена по столице практически не изменилась и составила 530,8 тыс. рублей за кв. м. Стабильность общегородского показателя объясняется изменением структуры предложения, а не отсутствием роста цен в отдельных проектах.

