
IBC Real Estate: ЗПИФы жилья набирают популярность
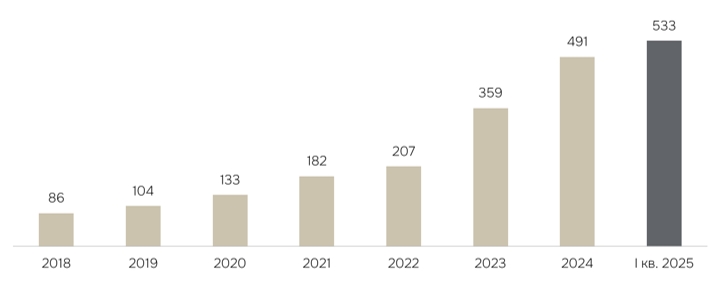
Российский рынок коллективных инвестиций продолжает развиваться, отражая растущий интерес как частных, так и институциональных инвесторов. По данным консалтинговой компании IBC Real Estate объем площадей, сосредоточенный в рыночных ЗПИФ недвижимости, на конец I квартала 2025 года достиг 4,1 млн кв. м, а стоимость чистых активов (СЧА) этих фондов составила 533 млрд руб. Таким образом, c конца 2023 года прирост недвижимости в фондах в абсолютных значениях составил 1,6 млн кв. м, а СЧА – 174 млрд рублей.
Динамика СЧА рыночных ЗПИФ недвижимости*, млрд руб.
Данные от 31.03.2025 г.
*Объем недвижимости указан по действующим рыночным фондам на 31.03.2025, исключая фонды на стадии прекращения, и не учитывает земельные участки, а также вспомогательные объекты. Здесь и далее в расчетах представлены данные о СЧА рыночных фондов ЗПИФ недвижимости, включающих в свой состав более 20 пайщиков и открытых для свободного приобретения.
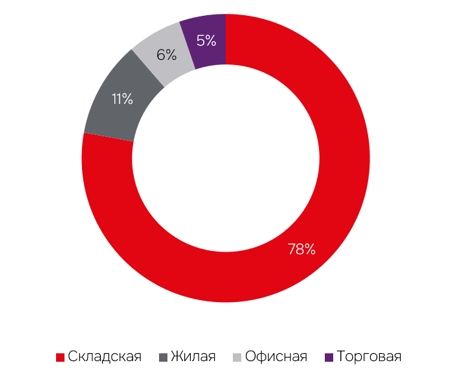
На протяжении всего прошлого года и в I квартале 2025 года управляющие компании активно наращивали свои портфели, делая ставку на складской сегмент – его объем в рыночных фондах за это время вырос на 62% или 1,2 млн кв. м. Однако и другие направления не остались без внимания, жилая недвижимость в этом рейтинге предпочтений также начала интересовать вкладчиков и заняла второе место по объему недвижимых активов в рыночных ЗПИФ – прирост в сегменте с конца 2023 года составил 85% или 203 тыс. кв. м. В офисном сегменте прирост составил 80% или 112 тыс. кв. м, а объем торговой недвижимости в портфелях УК вырос на 8% или 15 тыс. кв. м. В результате совокупный объем недвижимых активов в рыночных фондах по всем сегментам с конца 2023 года увеличился на 61%, что подтверждает устойчивый интерес инвесторов к ЗПИФ не только как к инструменту для сохранения и наращивания капитала, но и для диверсификации вложений.
Структура недвижимых активов в составе рыночных ЗПИФ*, %
Данные от 31.03.2025 г.
*Объем недвижимости указан по действующим рыночным фондам на 31.03.2025, исключая фонды на стадии прекращения, и не учитывает земельные участки, а также вспомогательные объекты. В расчетах представлены данные о СЧА рыночных фондов ЗПИФ недвижимости, включающих в свой состав более 20 пайщиков и открытых для свободного приобретения.
Пока коммерческая недвижимость в структуре рыночных фондов занимает преимущественную долю, однако сегодня управляющие компании все активнее создают фонды, ориентированные на жилые проекты. В 2024 году было сформировано четыре таких фонда, а к концу I квартала 2025 – еще два. Эта тенденция обусловлена тем, что инвесторы видят в жилой недвижимости перспективу долгосрочного роста стоимости активов и источник стабильного дохода за счет ежеквартальных арендных выплат. Дополнительным фактором привлекательности таких ЗПИФ становится низкий порог входа и профессиональное управление, что делает такие инвестиции доступными даже для неквалифицированных инвесторов, стремящихся защитить свои средства от инфляции.
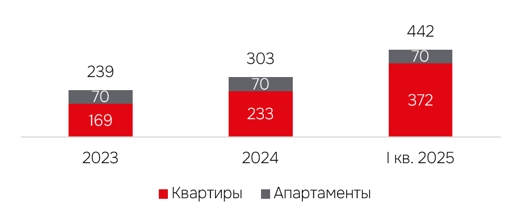
Динамика жилой недвижимости в рыночных ЗПИФ недвижимости*, тыс. кв. м
Данные от 31.03.2025 г.
*Объем активов указан по действующим рыночным фондам на 31.03.2025, исключая фонды в стадии прекращения.
- «Жилая недвижимость в составе ЗПИФ становится все более популярным активом среди инвесторов. Это связано с устойчивым спросом на жилье, особенно в крупных городах, таких как Москва. Инвесторы видят в жилой недвижимости не только возможность сохранить капитал, но и получить стабильный доход от аренды и роста стоимости объектов», – говорит Микаэл Казарян, член совета директоров, руководитель департамента рынков капитала и инвестиций компании IBC Real Estate.
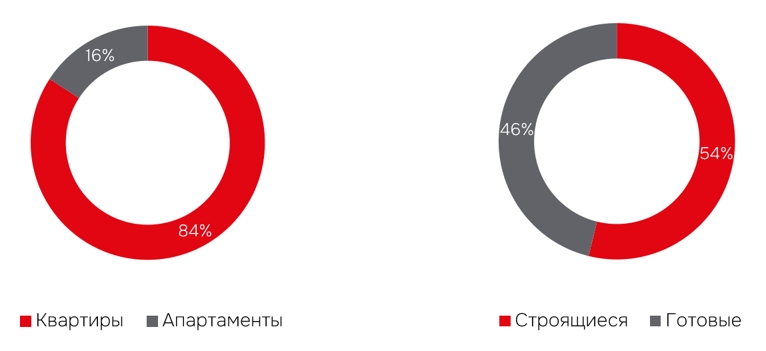
На конец марта 2025 года в портфелях рыночных ЗПИФ недвижимости находилось 442 тыс. кв. м жилья, из них 372 тыс. кв. м – квартиры, а 70 тыс. кв. м – апартаменты. Такое распределение отражает диверсификацию инвестиций: квартиры остаются классическим и наиболее ликвидным активом, в то время как апартаменты привлекают инвесторов благодаря гибкости использования и потенциалу для арендного дохода. Большая часть жилой недвижимости в фондах представлена строящимися квартирами. Управляющие компании ориентируются на покупку объектов на ранних стадиях строительства для увеличения доходности фонда за счет роста стоимости и последующей капитализации.
Распределение жилой недвижимости в составе рыночных ЗПИФ по типу и степени готовности*, %
Данные от 31.03.2025 г.
*Объем недвижимости указан по действующим рыночным фондам на 31.03.2025, исключая фонды в стадии прекращения.
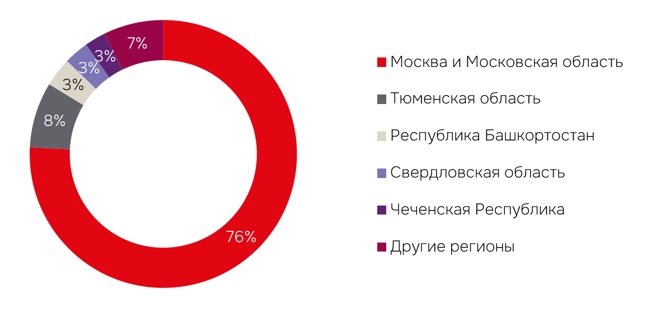
В структуре распределения жилой недвижимости по региональному признаку лидерство традиционно сохраняет Московский регион – 76% от общего объема активов. Столица привлекает инвесторов благодаря высокому спросу на недвижимость, развитой инфраструктуре и выгодным условиям. Оставшиеся 24% рынка распределяются между другими крупнейшими регионами России, что является ярким свидетельством расширения географии рыночных ЗПИФ и диверсификации инвестиционных портфелей.
Региональное распределение жилой недвижимости в составе рыночных ЗПИФ*, %
*Объем недвижимости указан по действующим рыночным фондам на 31.03.2025, исключая фонды в стадии прекращения.
Вопреки влияниям, сегодня российский рынок недвижимости находится в прогрессивной стадии своего развития. Недвижимость, это уже не просто бизнес-инструмент, это актив, в который выгодно вкладывать, сохранять и приумножать капитал, причем позволить себе это могут не только состоятельные квалифицированные инвесторы, но и частные вкладчики с более скромными финансовыми возможностями. Что касается развития ЗПИФ в жилой недвижимости, то здесь мотивирующим фактором является и то, что для российских граждан жилье является более знакомым и понятным продуктом, чем, к примеру, склад или помещения стрит-ритейла, поэтому психологически степень восприятия и уровень доверия к такого рода вложениям у частных инвесторов гораздо выше, что значительно расширяет круг потенциальных инвесторов в ЗПИФ жилья.
- «В целях привлечения клиентов и повышения их лояльности управляющие компании, работающие с жильем, применяют самые различные инструменты: снижают комиссии, повышают прозрачность, развивают цифровые сервисы, активно продвигают свои продукты через маркетинговые кампании. Инвесторам предлагаются персонализированные решения и привлекательные доходности, что делает этот рынок все более профессиональным, динамичным и конкурентным. В качестве интересного примера можно привести предложение от группы Самолет, в рамках которого инвесторы имеют возможность получить дополнительную скидку на покупку жилья в любом из проектов компании, а также, начиная с третьего года работы Фонда, зачесть стоимость паев в счет оплаты квартиры. Таким образом пайщики Фонда группы Самолет могут накопить на собственное жилье и приобрести его с дисконтом», – отмечает Микаэл Казарян.
Таким образом, фонды жилья не только развивают цивилизованный рынок арендного жилья, выводят аренду и инвестиции в жилую недвижимость в публичный фондовый рынок, но и позволяют гражданам улучшить свои жилищные условия используя доступные и доходные инвестиционные инструменты.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
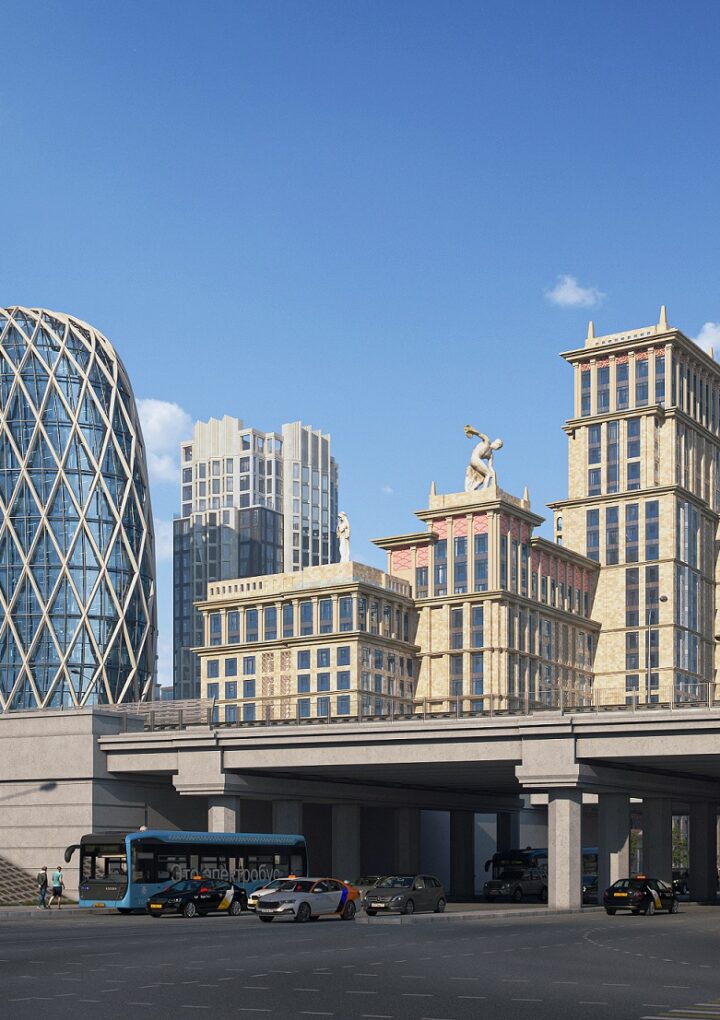
В продажу вышел единственный новый деловой центр в Хамовниках
В здании от Sminex 234 офиса общей площадью 28,2 тыс. кв. м и 36 помещений под ритейл. Стоимость квадратного метра в деловой части от 717 тыс. до 991 тыс. руб. За 18 лет это первая возможность приобрести офис в новом здании в Хамовниках. Внешний облик «Лужнецкого» вдохновлён знаменитым дизайном Карла Фаберже «алмазная сетка». Строительство начнётся в 2027 году.
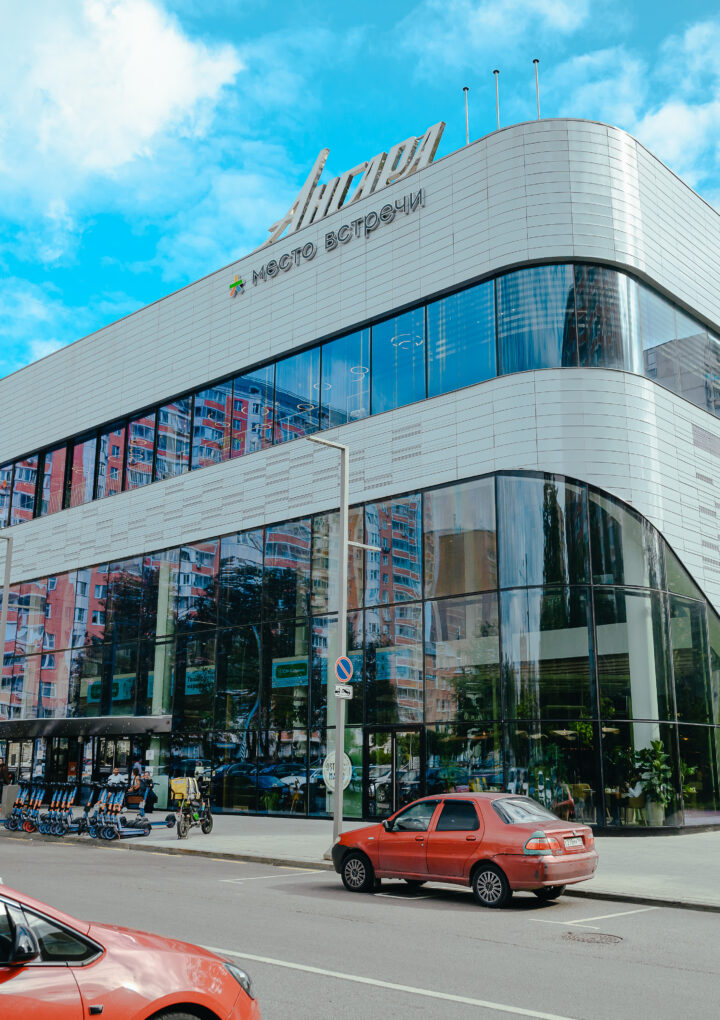
Товарооборот сети РЦ «Место встречи» вырос на 19% в третьем квартале 2026 года, трафик — на 12%
Управляющая компания «Место встречи» подвела итоги за третий квартал 2026 года. Совокупный товарооборот районных центров сети увеличился на 19% по сравнению с аналогичным периодом прошлого года, трафик вырос на 12%, чистый операционный доход (ЧОД) – на 35%. Уровень вакансии составил 3%.В третьем квартале были подписаны…
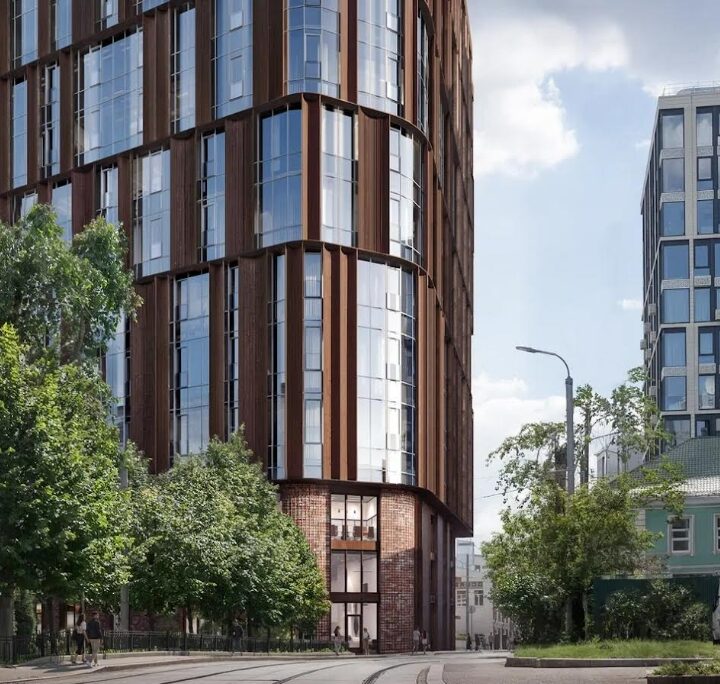
Павелецкий деловой район vs общемосковский тренд: что происходит с ценами на офисы осенью 2026 года
В целом по столичному рынку стоимость 1 м2 офисов в строящихся бизнес-центрах сегодня не уступает готовым, а по отдельным оценкам она даже выше. Среди причин — рост себестоимости строительства. Однако если смотреть не на город в целом, а локально по районам, картина может оставаться привычной: офисы в возводимых БЦ по-прежнему дешевле готовых. Один из таких примеров — Павелецкий деловой район.
NF Group x STONE: три девелопера обеспечили более половины продаж офисов класса А с начала года
Спрос на офисную недвижимость сохраняется: по итогам трех кварталов 2026 года на первичном рынке офисной недвижимости класса А внутри МКАД реализовано 183 тыс. кв. м — на 17% больше, чем за аналогичный период прошлого года, подсчитали в аналитическом центре STONE. Однако более половины реализованного объема офисов класса А пришлось на проекты трех системных игроков рынка, что свидетельствует о неравномерности распределения спроса и его концентрации в проектах профильных девелоперов. Аналитики NF GROUP отмечают, что совокупная доля этих трех игроков в проектном объеме офисов класса А составляет 67%.
Инвестиции в коммерческую недвижимость выросли на 8%, до 378 млрд рублей
Согласно исследованию Commonwealth Partnership (CMWP) #MARKETBEAT, за январь – сентябрь 2026 г. объем инвестиций в коммерческую недвижимость составил 378 млрд руб. — это на 8%* больше, чем за аналогичный период 2025 г. По итогам года инвестиции превысят 450 млрд руб.

Инвестиции ЗПИФ в офисную недвижимость Москвы за два года выросли более чем в 26 раз, в склады — упали в 3,6 раза
За девять месяцев 2026 года управляющие компании розничных ЗПИФ инвестировали в офисную недвижимость Москвы 40 млрд рублей, подсчитали в Bright Rich | CORFAC International. Это в 3,6 раза больше, чем за три квартала 2025 года, когда этот показатель составил 11 млрд рублей. За январь-сентябрь 2024 года вложения ЗПИФ в офисную недвижимость столицы составили менее 1,5 млрд рублей. Таким образом, за два года объем инвестиций УК розничных ЗПИФ в офисную недвижимость вырос более чем в 26 раз.
Объем доступного предложения на продажу на Белорусской сократился до минимума
В Белорусском деловом кластере фиксируется дефицит офисов, доступных к приобретению этажами и блоками. Если по итогам I квартала 2026 года совокупный объем площадей в открытой продаже составлял 55 тыс. кв. м в трех БЦ, то по результатам III квартала года данный объем снизился на 37% – до 35 тыс. кв. м как за счет продажи офисных блоков, так и за счет ухода с рынка крупного строящегося бизнес-центра.
CORE.XP: 90% собственников свободных офисов в Москве не изменили ставки аренды за год
По итогам III квартала 2026 года средневзвешенная ставка аренды офисов с готовой отделкой внутри МКАД достигла 39 928 руб. за кв. м в год, увеличившись на 9% по сравнению с аналогичным периодом 2025 года. Для помещений без отделки показатель вырос на 10%, до 31 759 руб. за кв. м в год. При этом, согласно исследованию CORE.XP, 90% собственников офисов, которые оставались в экспозиции на протяжении года, сохранили ставки практически неизменными. Одновременно на рынке купли-продажи средневзвешенная стоимость строящихся офисов снизилась на 4%, до 408,9 тыс. руб. за кв. м, а готовых объектов — на 6%, до 338,9 тыс. руб. за кв. м.

THEOFFICE стал победителем Green Property Awards 2026 в номинации «Сервисный офис»
Сервисный офис THEOFFICE стал победителем премии Green Property Awards 2026 в номинации «Сервисный офис». Проект отмечен за комплексный подход к качеству внутренней среды, энергоэффективности и управлению микроклиматом на основе данных.
Эксперты PIONEER рассказали, где в Москве быстрее дорожают офисы
По данным аналитиков девелоперской компании PIONEER, в III квартале 2026 года наиболее заметный рост средней цены предложения офисов класса А на первичном рынке Москвы зафиксирован в САО — на 7,5%, до 523,2 тыс. рублей за кв. м. Далее следуют ЗАО и ЮВАО, где показатель увеличился на 6,4% и 5,5% соответственно. При этом средневзвешенная цена по столице практически не изменилась и составила 530,8 тыс. рублей за кв. м. Стабильность общегородского показателя объясняется изменением структуры предложения, а не отсутствием роста цен в отдельных проектах.

