
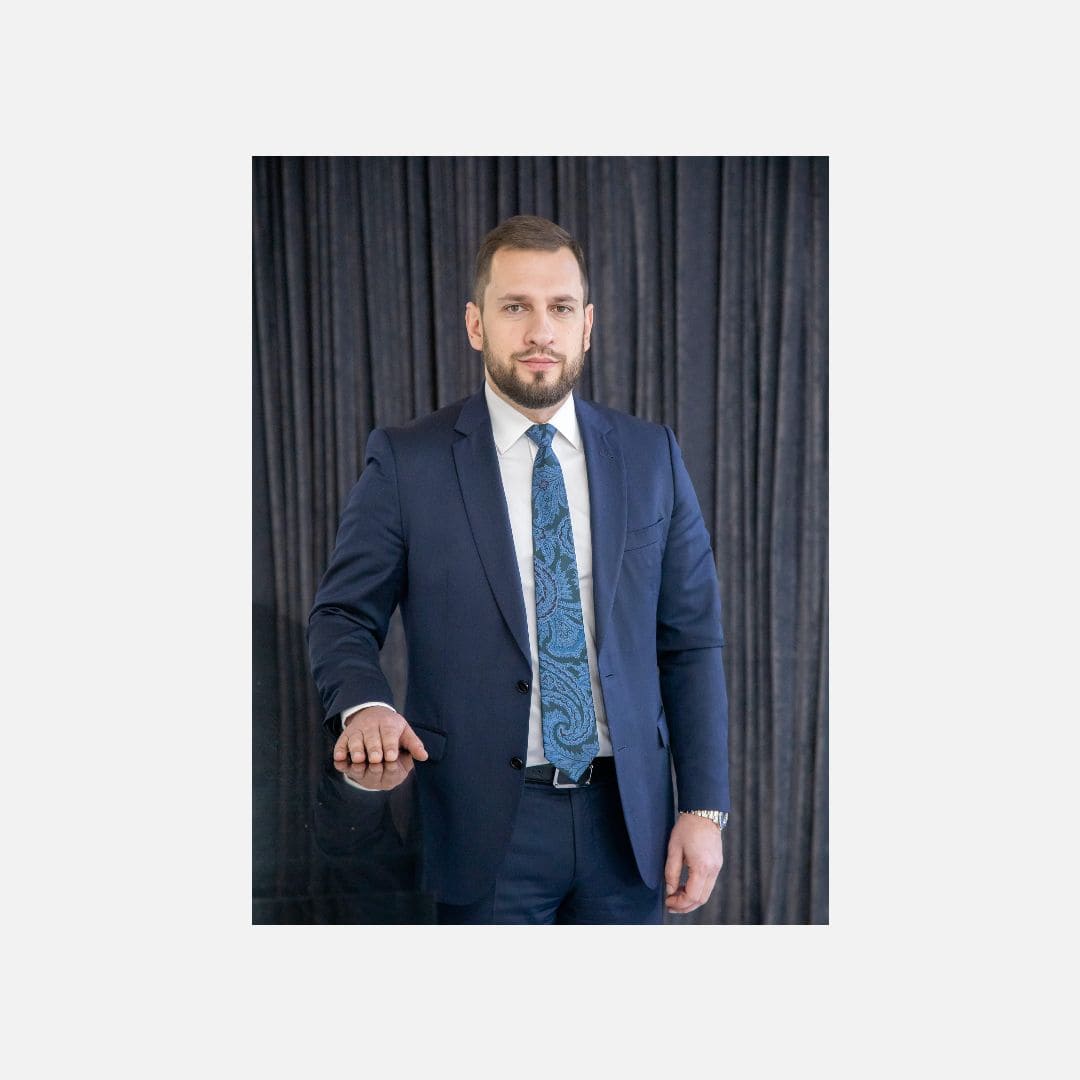
Захар Вальков, Radius Group: значимых объемов спекулятивного строительства складов может не быть до конца 2023 года
По данным экспертов Radius Group, девелоперской компании в сегменте индустриальной недвижимости, на рынке складской недвижимости Москвы и Петербурга мы можем не увидеть масштабного строительство спекулятивных объектов до конца 2023 года. В регионах похожая ситуация, однако, по ряду причин, здесь спекулятивные объекты мог появиться чуть раньше – уже в середине следующего года.
«В 2021 году складской сегмент набрал отличную динамику, и мы рассчитывали увеличить пул арендаторов в 2 раза, и, соответственно, объем новых складских мощностей. Однако, уже во втором квартале 2022 года на рынке наметился спад, с марта по июнь стройка ведется только по BTS контрактам и при реализации объектов для собственных нужд, все новые спекулятивные проекты встали на паузу, — комментирует Захар Вальков, Исполнительный директор Radius Group. – Сейчас мы видим образование «субарендной» вакансии, которая в моменте практически не влияет на рынок в связи с 100% заполняемостью площадей в прошлые годы и сдержанным спекулятивным строительством. Однако, потенциальная будущая вакансия 2023 года, рост себестоимости нового строительства и удорожание финансирования с одной стороны и относительно невысокая рыночная ставка – с другой, будут сдерживать строительство значимых объемов спекулятивных складов до конца 2023 года».
Ключевая ставка в марте текущего года остановила и затормозила планы по новой стройке, что касается роста себестоимости, то в прошлом году девелоперы фиксировали увеличение в 1,5 раза, а за первый квартал 2022 она выросла еще на 20%. Кроме этого перед индустрией стоит задача по замене на релевантные аналоги комплектующих, материалов и технологий, которые более не поставляются на российский рынок. Все перечисленное при ставке в 6000 рублей за м2 в год делает коммерческой строительство мало привлекательным. Значительная оптимизация затрат сложно достижима, так как склад – это низкомаржинальный, но при этом наиболее стабильный сегмент коммерческой недвижимости. Основные игроки рынка на протяжении длительного периода работали с себестоимостью, совершенствовали комплектацию объекта, чтобы сделать ее максимально надежной, но при этом приемлемой по цене. Более серьезная оптимизация неизбежно повлечет качественные изменения в худшую сторону, а на это мало кто готов пойти.
Что касается объемов нового строительства, то по итогам 2021, по данным Knight Frank, в стране было введено 2,43 млн кв. м (+27% по сравнению с 2020 годом), из которых 53% (1 281 тыс. кв. м) было введено в Москве, 6% (150 тыс. кв. м) – в Санкт-Петербурге и 41% (1 003 тыс. кв. м) – в остальных регионах России. При этом данный объем не принес рынку спекулятивных свободных площадей: большинство объектов строились под конкретного клиента. Так, в 2021 году только 3% помещений в новых объектах оставались свободными к моменту окончания строительства.
По прогнозам экспертов и игроков рынка в 2022 году объём строительства в Московском регионе должен был превысить показатель в 2 млн кв. м. По итогам первых пяти месяцев, общий объем нового ввода в столице зафиксирован на уровне около 345 тыс. кв. м, а до конца 2022 будет введено еще около 1 млн кв. м. При этом предложение по субаренде за 5 месяцев 2022 составило порядка 315 тыс. кв. м (данные Nikoliers) и как отмечают консультанты, до конца года он вырастет до отметки около 550 тыс. кв. м (около 2% от общего предложения), что не поднимет показатель вакансии до серьезных значений, но станет спасением для арендаторов, которые ищут готовые склады сейчас и готовы брать на себя риски субарендных отношений.
Важно отметить, что в конце июня, начале июля мы стали наблюдать незначительное восстановление спроса, рынку требуются склады, являющиеся базовыми инфраструктурными объектами, развитие без которых невозможно. Ритейл начинает замещать и чуть отрастать за счет российских компаний и импорта из других стран по новым логистическим маршрутам, игроки делают запасы и на это тоже требуются площади. При отсутствии спекулятивной стройки арендаторов поддержит именно субаренда или строительство объектов под заказ.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
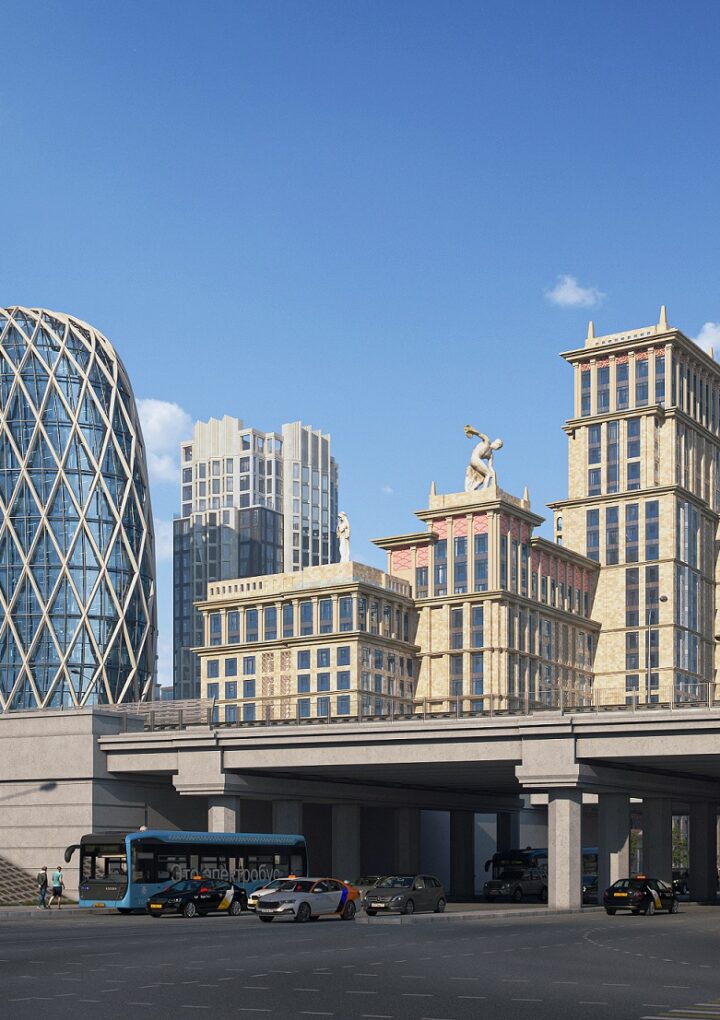
В продажу вышел единственный новый деловой центр в Хамовниках
В здании от Sminex 234 офиса общей площадью 28,2 тыс. кв. м и 36 помещений под ритейл. Стоимость квадратного метра в деловой части от 717 тыс. до 991 тыс. руб. За 18 лет это первая возможность приобрести офис в новом здании в Хамовниках. Внешний облик «Лужнецкого» вдохновлён знаменитым дизайном Карла Фаберже «алмазная сетка». Строительство начнётся в 2027 году.
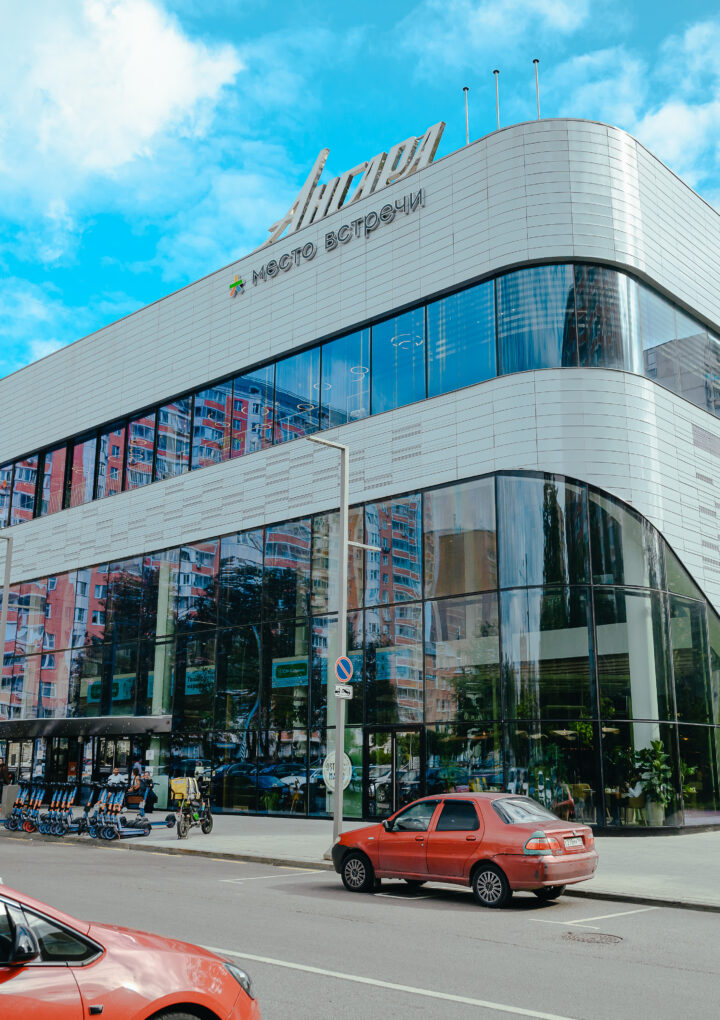
Товарооборот сети РЦ «Место встречи» вырос на 19% в третьем квартале 2026 года, трафик — на 12%
Управляющая компания «Место встречи» подвела итоги за третий квартал 2026 года. Совокупный товарооборот районных центров сети увеличился на 19% по сравнению с аналогичным периодом прошлого года, трафик вырос на 12%, чистый операционный доход (ЧОД) – на 35%. Уровень вакансии составил 3%.В третьем квартале были подписаны…
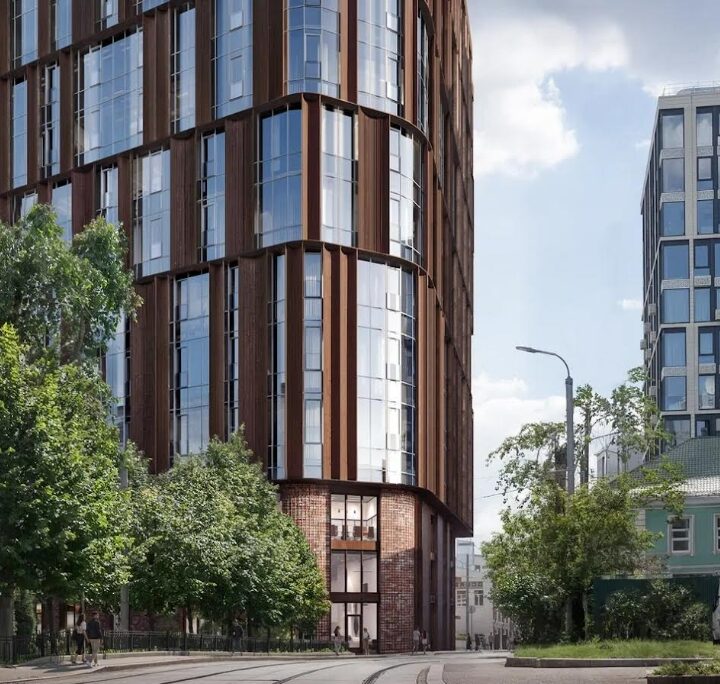
Павелецкий деловой район vs общемосковский тренд: что происходит с ценами на офисы осенью 2026 года
В целом по столичному рынку стоимость 1 м2 офисов в строящихся бизнес-центрах сегодня не уступает готовым, а по отдельным оценкам она даже выше. Среди причин — рост себестоимости строительства. Однако если смотреть не на город в целом, а локально по районам, картина может оставаться привычной: офисы в возводимых БЦ по-прежнему дешевле готовых. Один из таких примеров — Павелецкий деловой район.
NF Group x STONE: три девелопера обеспечили более половины продаж офисов класса А с начала года
Спрос на офисную недвижимость сохраняется: по итогам трех кварталов 2026 года на первичном рынке офисной недвижимости класса А внутри МКАД реализовано 183 тыс. кв. м — на 17% больше, чем за аналогичный период прошлого года, подсчитали в аналитическом центре STONE. Однако более половины реализованного объема офисов класса А пришлось на проекты трех системных игроков рынка, что свидетельствует о неравномерности распределения спроса и его концентрации в проектах профильных девелоперов. Аналитики NF GROUP отмечают, что совокупная доля этих трех игроков в проектном объеме офисов класса А составляет 67%.
Инвестиции в коммерческую недвижимость выросли на 8%, до 378 млрд рублей
Согласно исследованию Commonwealth Partnership (CMWP) #MARKETBEAT, за январь – сентябрь 2026 г. объем инвестиций в коммерческую недвижимость составил 378 млрд руб. — это на 8%* больше, чем за аналогичный период 2025 г. По итогам года инвестиции превысят 450 млрд руб.

Инвестиции ЗПИФ в офисную недвижимость Москвы за два года выросли более чем в 26 раз, в склады — упали в 3,6 раза
За девять месяцев 2026 года управляющие компании розничных ЗПИФ инвестировали в офисную недвижимость Москвы 40 млрд рублей, подсчитали в Bright Rich | CORFAC International. Это в 3,6 раза больше, чем за три квартала 2025 года, когда этот показатель составил 11 млрд рублей. За январь-сентябрь 2024 года вложения ЗПИФ в офисную недвижимость столицы составили менее 1,5 млрд рублей. Таким образом, за два года объем инвестиций УК розничных ЗПИФ в офисную недвижимость вырос более чем в 26 раз.
Объем доступного предложения на продажу на Белорусской сократился до минимума
В Белорусском деловом кластере фиксируется дефицит офисов, доступных к приобретению этажами и блоками. Если по итогам I квартала 2026 года совокупный объем площадей в открытой продаже составлял 55 тыс. кв. м в трех БЦ, то по результатам III квартала года данный объем снизился на 37% – до 35 тыс. кв. м как за счет продажи офисных блоков, так и за счет ухода с рынка крупного строящегося бизнес-центра.
CORE.XP: 90% собственников свободных офисов в Москве не изменили ставки аренды за год
По итогам III квартала 2026 года средневзвешенная ставка аренды офисов с готовой отделкой внутри МКАД достигла 39 928 руб. за кв. м в год, увеличившись на 9% по сравнению с аналогичным периодом 2025 года. Для помещений без отделки показатель вырос на 10%, до 31 759 руб. за кв. м в год. При этом, согласно исследованию CORE.XP, 90% собственников офисов, которые оставались в экспозиции на протяжении года, сохранили ставки практически неизменными. Одновременно на рынке купли-продажи средневзвешенная стоимость строящихся офисов снизилась на 4%, до 408,9 тыс. руб. за кв. м, а готовых объектов — на 6%, до 338,9 тыс. руб. за кв. м.

THEOFFICE стал победителем Green Property Awards 2026 в номинации «Сервисный офис»
Сервисный офис THEOFFICE стал победителем премии Green Property Awards 2026 в номинации «Сервисный офис». Проект отмечен за комплексный подход к качеству внутренней среды, энергоэффективности и управлению микроклиматом на основе данных.
Эксперты PIONEER рассказали, где в Москве быстрее дорожают офисы
По данным аналитиков девелоперской компании PIONEER, в III квартале 2026 года наиболее заметный рост средней цены предложения офисов класса А на первичном рынке Москвы зафиксирован в САО — на 7,5%, до 523,2 тыс. рублей за кв. м. Далее следуют ЗАО и ЮВАО, где показатель увеличился на 6,4% и 5,5% соответственно. При этом средневзвешенная цена по столице практически не изменилась и составила 530,8 тыс. рублей за кв. м. Стабильность общегородского показателя объясняется изменением структуры предложения, а не отсутствием роста цен в отдельных проектах.

