

NF Group: Объем складского рынка в странах СНГ составляет 3,3 млн кв. м, что в 11,5 раз меньше объема рынка России
Аналитики консалтинговой компании NF Group (ex. Knight Frank Russia) провели исследование рынков качественной складской недвижимости в регионах Центральной Азии, Закавказья и Республике Беларусь. Согласно их оценке, общий объем качественного предложения складской недвижимости в странах СНГ суммарно составляет 3,3 млн кв. м. В большинстве государств основной объем предложения на складском рынке приходится на объекты класса B: в каждой второй стране, без учета Беларуси, их доля превышает 80%. Средневзвешенная ставка на склады класса B находится в диапазоне 51–72 $/кв. м/год. В Узбекистане и Беларуси стоимость аренды складов класса A составляет 126 и 84 $/кв. м/год соответственно. Для сравнения, на складском рынке России по результатам III квартала 2022 года общий объем качественного предложения составляет 37,8 млн кв. м, что в 11,5 раз больше суммарного предложения всех рассмотренных стран СНГ. Средневзвешенная ставка аренды на склады класса A в регионах России соответствует 87 $/кв. м/год. В Москве и Санкт-Петербурге она находится в диапазонах 93–100 $/кв. м/год для складов класса A и 81–93 $/кв. м/год – для складов класса B.
 Источник: NF Group Research (ex. Knight Frank Research)
Определяющим фактором развития регионов Средней Азии и Закавказья является их транспортно-логистическая взаимосвязь друг с другом и с соседними странами – Россией, Китаем, Турцией и Ираном. Автомобильные магистрали Международной азиатской сети и железнодорожные пути служат основными каналами поставок товаров на территорию этих стран. Помимо роста внутренней торговли страны также стремятся повысить свой экспортный потенциал и стать частью новых транзитных коридоров для Европы, Ближнего Востока и Центральной Азии, что в перспективе может сказаться на развитии складской недвижимости.
- Ольга Широкова, партнер, региональный директор департамента консалтинга и аналитики NF Group (ex. Knight Frank Russia): «Средняя Азия и Закавказье исторически были регионами, обеспечивающими торговые связи между Западом и Востоком. Сейчас значимость существующих транспортных коридоров и новых транзитных маршрутов, проходящих через эти страны, особенно возросла. Ожидаемо, что далее будет расти и потребность в современных складских площадях на их территориях. В государствах Средней Азии и Закавказья рынки качественной складской недвижимости только начинают развиваться, а в некоторых – еще не успели сформироваться. Поэтому в ближайшем будущем в данных регионах возможно появление новых игроков, крупных складских проектов и логистических хабов».
Наибольшим спросом со стороны российских компаний пользуются объекты на территории Казахстана и Беларуси. Постепенно начинает появляться потребность в складах Узбекистана. Среди других рассматриваемых стран можно выделить лишь отдельные случаи выхода на рынок отечественных игроков.
Беларусь является лидером по общему объему предложения качественных складов среди рассматриваемых стран – в 2022 году объем складской недвижимости в действующих объектах классов A и B составляет 1 502 тыс. кв. м. До конца года ожидается ввод в эксплуатацию еще не менее 105 тыс. кв. м, из которых около 65% – спекулятивные объекты.
В связи с падением спроса на складские помещения площадью до 3 000–4 000 кв. м и с учетом ввода новых объектов вакансия на рынке по итогам 2022 года составит не более 5,5%. Средневзвешенные арендные ставки в регионе остаются стабильными и составляют около 84 $/кв. м/год на класс А и 72 $/кв. м/год на класс B.
В Казахстане насчитывается порядка 1 131 тыс. кв. м качественных складских площадей. Несмотря на то, что страна занимает второе место по объему предложения складов не ниже класса B, из которого 76% приходится на спекулятивные объекты и площади под 3PL-операторов, свободные площади для аренды отсутствуют. Это говорит, с одной стороны, о высоком спросе на качественные площади, а с другой, демонстрирует сдержанные темпы ввода в эксплуатацию новых объектов. При этом в стране активно строятся склады класса B: за 2011–2019 гг. общее предложение площадей данного формата увеличилось в 2,5 раза. Стоимость аренды в них в среднем составляет 51 $/кв. м/год.
Выгодное географическое положение Казахстана позволяет ему выступать крупным потребительским рынком между Восточной Азией и Европой. Наличие платежеспособного спроса делает страну перспективным направлением для развития ретейла.
В Азербайджане объем качественной складской инфраструктуры составляет 267 тыс. кв. м. Не менее 90% данного предложения формируют спекулятивные объекты, в том числе занятые 3PL-операторами. Доля свободных площадей от общего предложения – 15%, что позволяет заключать сделки аренды в готовых объектах. Склады класса B составляют 85% всех спекулятивных площадей. Средневзвешенная запрашиваемая ставка аренды на склады этого класса составляет 51 $/кв. м/год.
С 2012 года в Азербайджане ведется активная работа по внедрению транспортно-логистических проектов для осуществления внутриконтинентальных перевозок по маршруту Европа – Кавказ – Азия. Также планируется создание маршрута, который пройдет через Иран, Армению и Турцию. Развитая внутренняя логистика и реализация транзитного потенциала открывают хорошие перспективы для складской недвижимости в стране.
Основу складского рынка Узбекистана формируют преимущественно старые индустриальные объекты на территориях бывших промышленных зон. Однако начиная с 2018 года на территории страны стали появляться объекты класса A. Общий объем качественного складского предложения на рынке составляет 207 тыс. кв. м, из которых 14% свободны и готовы к въезду потенциального арендатора. Средневзвешенная запрашиваемая арендная ставка на помещения класса B составляет около 43 $/кв. м/год. Площади класса A, как правило, используются для собственных нужд и предоставления логистических услуг, а при сдаче в аренду средневзвешенная ставка составляет 126 $/кв. м/год.
Большинство качественных объектов классов A и B в Грузии введены в эксплуатацию до 2015 года. Общий объем складского рынка в стране не превышает 83 тыс. кв. м. Доля вакантных площадей составляет 7% от общего предложения, что позволяет заключать сделки аренды в уже готовых помещениях. До 78% всех качественных площадей классифицируются как класс B. На склады данного формата средневзвешенная ставка аренды составляет 60 $/кв. м/год. В ближайшее время на рынке складской недвижимости планируется строительство первого объекта формата Light Industrial общей площадью 17 тыс. кв. м.
Грузия имеет прямой выход к Черному морю и по ее территории проходит ряд ключевых транспортных маршрутов в Азербайджан, Армению, Турцию и Россию. В ближайшем будущем ожидается открытие еще одного транзитного коридора «Персидский залив — Черное море». Для роста международных перевозок правительство Грузии планирует развивать не только новые железнодорожные и автомобильные пути, но и увеличивать количество логистических центров.
В Армении общий объем качественного предложения складских площадей составляет 70 тыс. кв. м, причем свободные площади под аренду практически отсутствуют, а новые складские объекты появляются редко. Так, с 2015 года не построен ни один спекулятивный склад класса A. Площади складов класса B вводятся в эксплуатацию ограниченными объемами – с 2014 года было построено порядка 40 тыс. кв. м. Во многом такие темпы ввода объясняются отсутствием спроса, поскольку большинство компаний, работающих в Армении, используют склады, расположенные на территории России.
В Кыргызстане общий объем предложения складских площадей классов A и B составляет 31 тыс. кв. м, при этом доля вакансии не превышает 1%. Средневзвешенная ставка аренды на склады класса B в Кыргызстане составляет 60 $/кв. м/год. Предложение площадей класса А ограничивается несколькими объектами компании, предоставляющей 3PL-услуги, на 13 тыс. кв. м, часть из которых должна быть введена в эксплуатацию до конца года.
На территории Кыргызстана реализовывается ряд проектов по модернизации и созданию новой транспортной инфраструктуры, в основном для улучшения сообщения с Узбекистаном и Казахстаном. Сокращение транспортных издержек между странами будет способствовать росту внутренней и внешней торговли Кыргызстана, что является благоприятным условием для дальнейшего развития складского рынка.
В Таджикистане рынок качественных складов еще не сформирован. Общее предложение составляет порядка 10 тыс. кв. м, при этом свободные площади для аренды отсутствуют. Все склады класса B находятся в эксплуатации более пяти лет, и большинство используются собственниками для хранения продовольственных товаров и таможенных грузов.
- Константин Фомиченко, партнер, региональный директор, директор департамента индустриальной и складской недвижимости NF Group (ex. Knight Frank Russia): «Сегодня смена основных направлений логистики дает странам Средней Азии и Закавказья возможность не только воспользоваться своим транзитным потенциалом, но и сформировать собственный рынок качественных складов, которые будут востребованы в том числе среди зарубежных компаний. Для этого необходимо реализовывать проекты более высокого класса A, особенно на тех рынках, где объекты класса B занимают подавляющую долю в общем предложении. Пока наиболее перспективными территориями с точки зрения новых объектов являются Узбекистан, Казахстан и Республика Беларусь – эти страны особенно выделяются на фоне остальных по объему строящихся складских площадей».
Полный отчёт можно посмотреть тут: Industrial_CIS_rus_Q3_2022
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
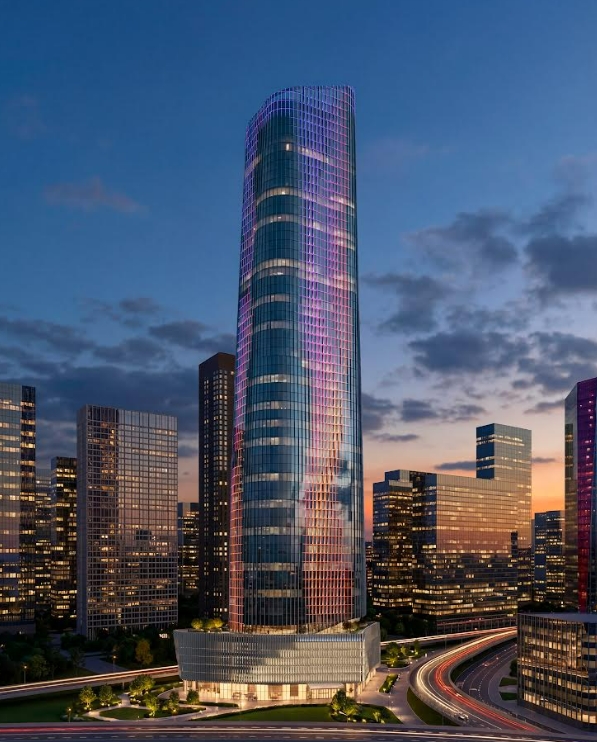
В «Москва-Сити» началось строительство монолитных конструкций делового небоскрёба TOP TOWER
В «Москва-Сити» состоялась заливка первого кубометра бетона делового небоскрёба TOP TOWER, с которой стартовало строительство монолитных конструкций 303-метровой башни. Всего для возведения здания потребуется 101,7 тыс. куб. м бетона. Проект реализует девелопер MR в рамках направления офисной недвижимости MR Office. Генеральный подрядчик — международная компания Rencons. Общая площадь делового небоскрёба составит 156 тыс. кв. м. Его ввод в эксплуатацию запланирован на 2029 год.
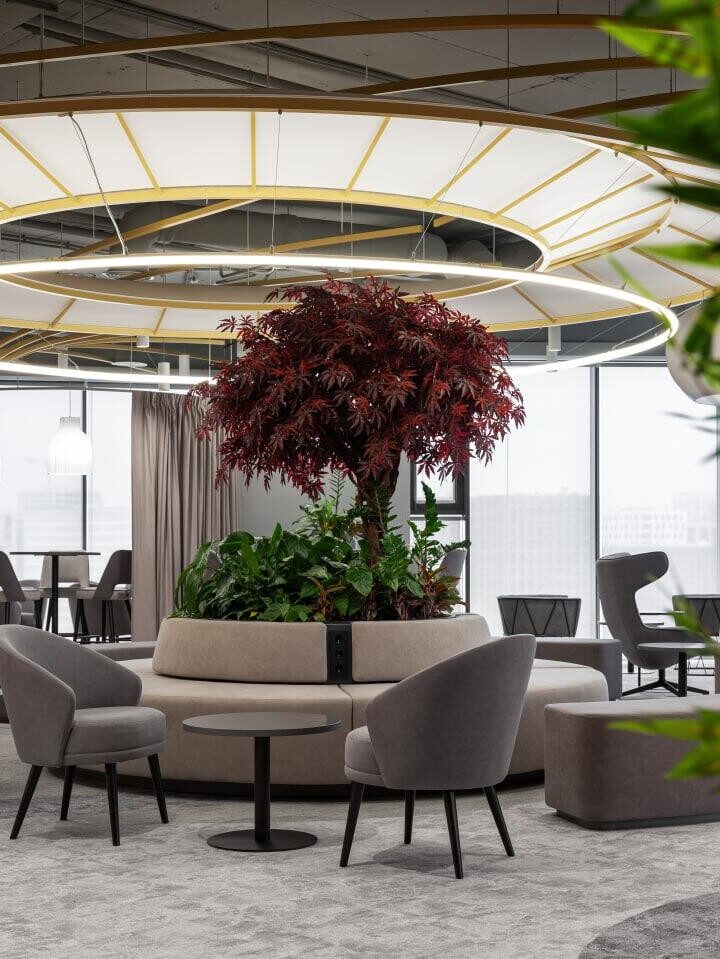
От рабочего места к рабочей среде: почему лаунж становится важной частью современного офиса
Подход к организации офисных пространств заметно меняется. При выборе офиса компании все чаще оценивают не только площадь, количество рабочих мест и технические характеристики здания, но и то, насколько среда поддерживает разные сценарии работы в течение дня.Одним из таких сценариев становится короткая пауза: возможность сменить обстановку,…
CORE.XP: доля инвестиций в офисы блоками и этажами выросла в 2,3 раза за год
Общий объём инвестиций в недвижимость России по итогам первого полугодия 2026 года составил 403,7 млрд рублей, что на 2% меньше показателя за аналогичный период прошлого года. При этом без учёта сделки по покупке бывших активов складского девелопера Raven Russia объём вложений сократился на 14%. Такие данные привёл генеральный директор CORE.XP Владимир Пинаев.
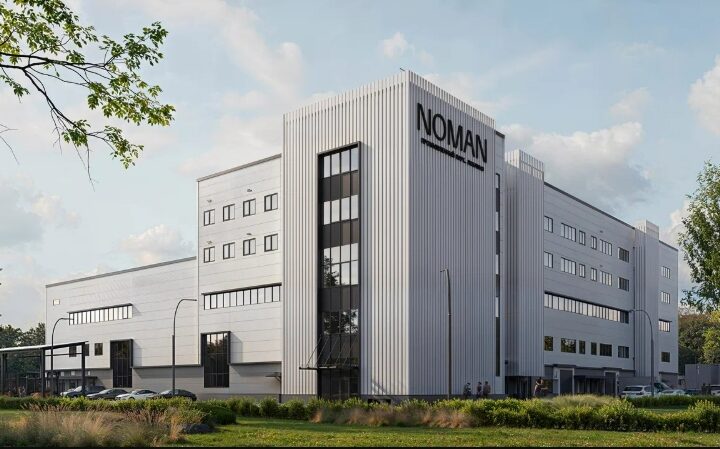
В промышленном парке в Люблине началась передача помещений резидентам
В промышленном парке «НОМАН», построенном в районе Люблино в рамках масштабного инвестиционного проекта (МаИП), началась передача помещений компаниям-резидентам. Об этом сообщил Министр Правительства Москвы, руководитель Департамента инвестиционной и промышленной политики Анатолий Гарбузов.«МаИП позволяют Москве создавать готовую промышленную инфраструктуру, которая помогает предприятиям быстрее переходить от планирования…
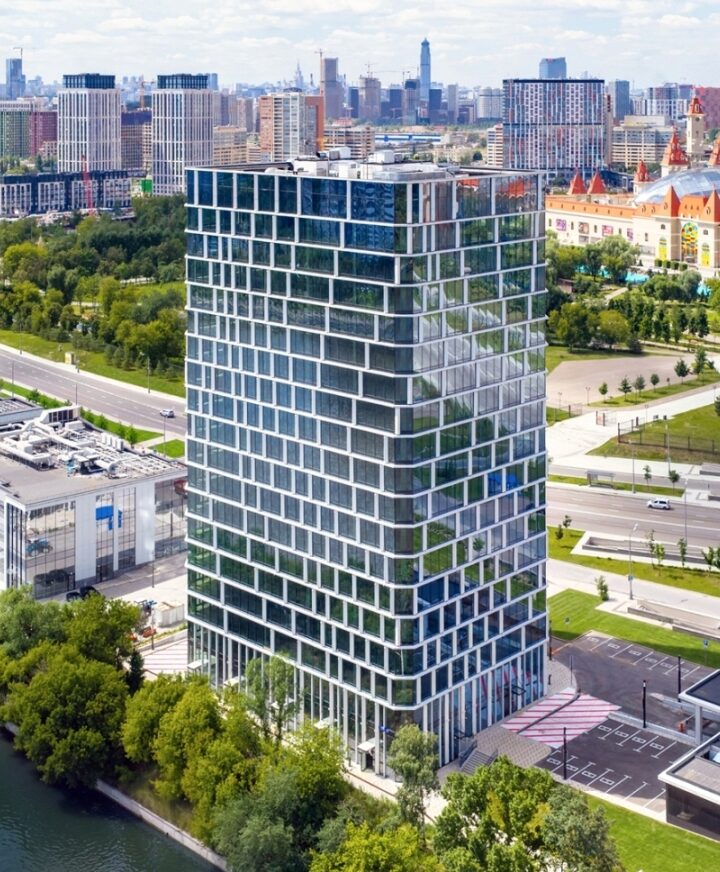
Regions Development: Только 8% бизнес-центров Москвы продаются у набережных Москвы-реки
Аналитики девелоперской компании Regions Development изучили структуру предложения на первичном офисном рынке столицы и выяснили, что бизнес-центры на первой и второй линиях Москвы-реки остаются самым дефицитным предложением. Из 103 столичных деловых комплексов, в которых ведутся продажи строящихся или готовых площадей, только 8 проектов (8% от общего числа) расположены в непосредственной близости от набережных главной водной артерии города.
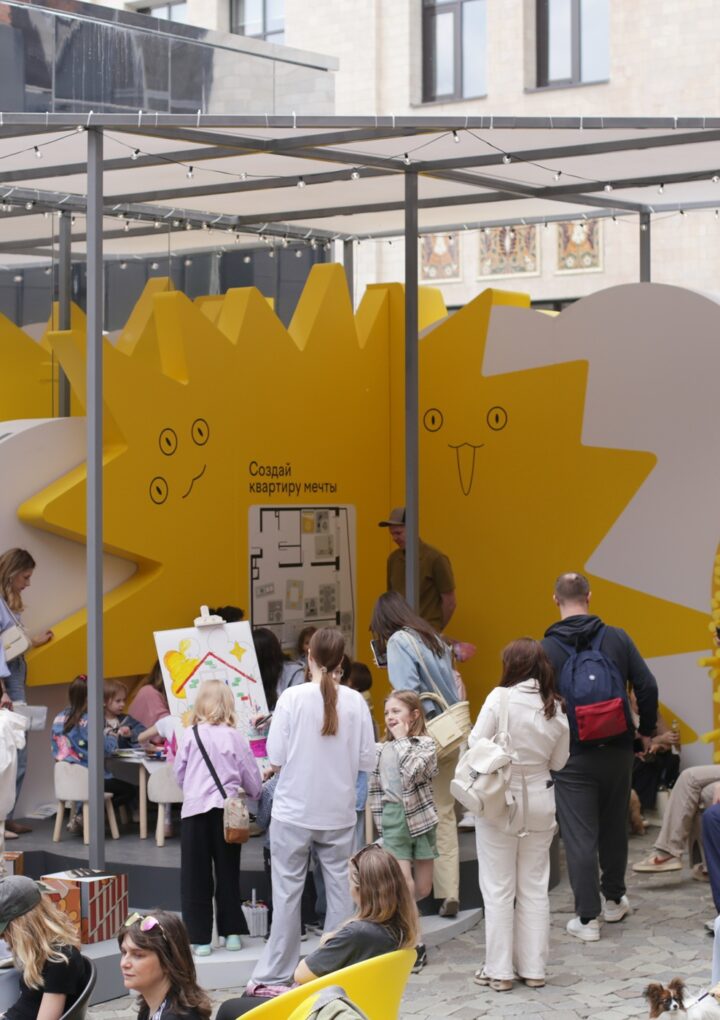
PIONEER получил шесть наград на премии WOW Awards
Компания PIONEER стала обладателем шести наград одной из ведущих премий в области маркетинга и креатива на рынке недвижимости – WOW Awards. Проекты заняли призовые места в четырех номинациях, что подчеркивает высокий уровень реализации девелопером маркетинговых и событийных кампаний.
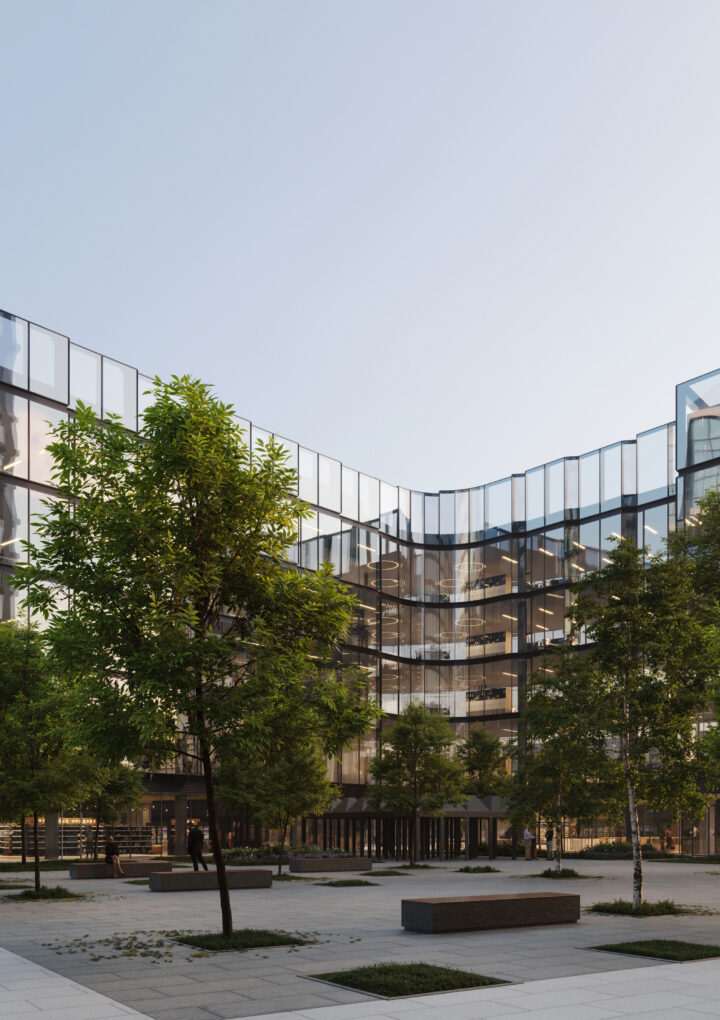
STONE: Одобрена архитектура бизнес-центра Tower E
Проект клубного бизнес-центра Tower E получил свидетельство об утверждении архитектурно-градостроительного решения. Камерная бизнес-резиденция завершит композицию готового офисного квартала STONE Towers, формируя его финальный акцент и придавая выразительный, современный характер пространству. Архитектором проекта площадью порядка 7,4 тыс. кв. м выступает бюро ABOVE.
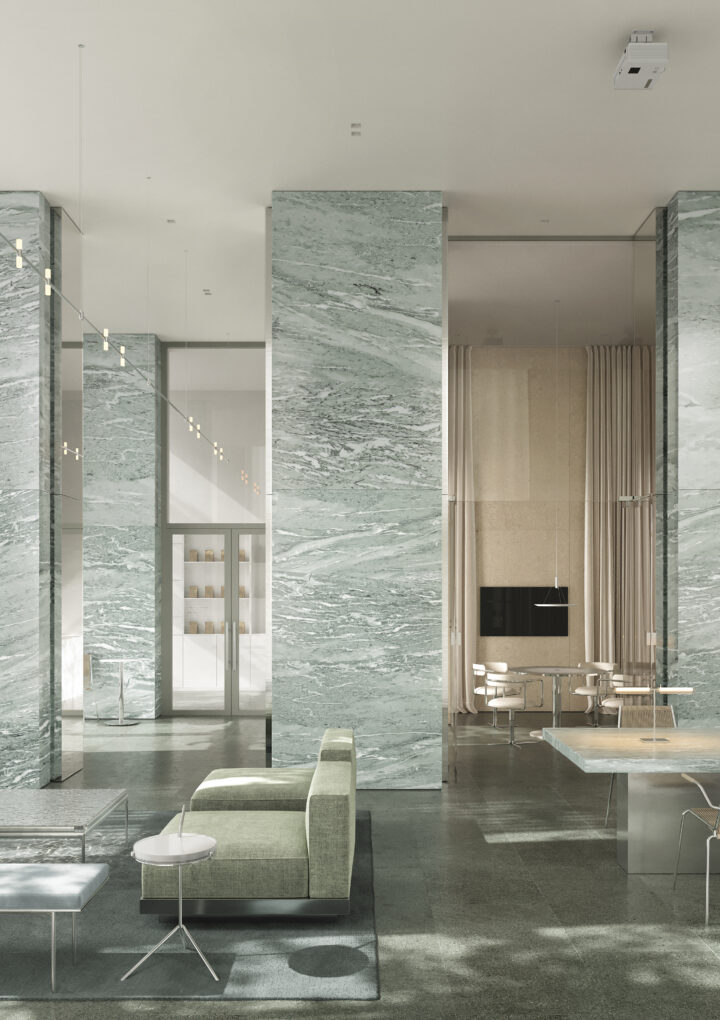
Бюро KEMELIN PARTNERS разработало концепцию общественных пространств для СТОУН Блик
Дизайн общественных пространств премиального жилого комплекса СТОУН Блик на первой линии Москвы-реки разработало международное архитектурное бюро KEMELIN PARTNERS. В основе концепции — сочетание чистой геометрии, натуральных материалов и мягких природных фактур в интерьерах входных групп, бизнес-гостиной и игровой. Дизайн общественных зон продолжает архитектурную идею от бюро HADAA, раскрывающую расположение проекта на первой линии реки.
ASPACE нарастила портфель до 49 тыс. кв. м за счет расширения в STONE Towers
Оператор ASPACE расширил площадь сервисных офисов в деловом квартале STONE Towers более чем на 1 770 кв. м. В результате суммарная площадь сети в проекте достигла 5 337 кв. м (855 рабочих мест), а совокупный портфель компании — 49 046 кв. м.
Месяц устойчивого развития в Comcity — как забота о людях становится опорой для бизнеса
С 14 сентября по 2 октября в Comcity пройдет уже традиционный цикл мероприятий в рамках «Месяца устойчивого развития». В этом году программа сфокусирована на социальной составляющей и устойчивости сотрудников. В течение месяца резиденты смогут укрепить баланс между карьерой и семьей, принять участие в благотворительной акции, донорском…

