

Ритейл семи столиц: фокус на Азию
В сравнении с крупнейшими азиатскими столицами, по объему качественных торговых площадей Москва сопоставима с Сингапуром, которому, при этом, более чем в два раза уступает с показателем обеспеченности населения торговыми площадями, а по уровню вакансии превосходит Пекин лишь на 1,7%.
На фоне активного замещения ушедших из России международных брендов и растущего интереса азиатских марок к российскому рынку аналитики IBC Real Estate проанализировали крупнейшие страны Азии и выяснили объем качественных торговых площадей и долю вакантных площадей в столицах. В мониторинг вошли столицы шести развитых, с точки зрения ритейла, стран: Пекин в Китае, Нью-Дели в Индии, Бангкок в Таиланде, Куала-Лумпур в Малайзии, Джакарта в Индонезии и одноименная столица Сингапура.
Результаты исследования показали, что по объему качественных торговых площадей Москва занимает второе место, уступая только Пекину, который превосходит показатель российской столицы более чем в 2 раза – на 56%, т.е. 6,5 млн кв. м в Москве против 14,8 млн кв. м в Пекине. При этом по состоянию на конец 2023 года численность населения Пекина составила 21,7 млн человек, превысив на 40% показатель Москвы 13 млн человек. Таким образом, разница по обеспеченности жителей этих двух столиц качественными торговыми площадями составляет 28%: в Пекине – 682 кв. м/ 1 тыс. жителей, в Москве – 493 кв. м/ 1 тыс. жителей.
Примечательно, что самый большой торговый центр Китая расположен не в Пекине, а в городе Дунгуань – это South China Mall, арендопригодная площадь которого составляет 660 тыс. кв. м. В Пекине самым большим ТЦ является Golden Resource Mall, или как его называют «Великая китайская торговая стена, арендопригодной площадью 560 тыс. кв. м. Для сравнения, самый большой ТЦ Москвы – Авиапарк с арендопригодной площадью 230 тыс. кв. м почти на 60% меньше.
Среди других стран, вошедших в исследование, самым близким по значениям к Москве оказался Сингапур, где объем торговых площадей ниже всего на 4%. Остальные азиатские столицы уступают Москве, как минимум, на 30%.

Наибольшая доля вакантных площадей в Азии наблюдается в столицах Индонезии и Малайзии – Джакарте и Куала-Лумпуре (21,4% и 18,7% соответственно). Уровень вакансии в Джакарте в четвертом квартале 2023 года снизился на 1,2 п.п. по сравнению с прошлым годом, что вызвано отсутствием нового строительства и высоким покупательским трафиком, однако вакансия там по-прежнему остается высокой – 21,4%. Высокий показатель вакансии также в торговых центрах Куала-Лумпура, что обусловлено ростом стоимости жизни, растущей инфляцией и медленным ростом заработной платы. В Бангкоке – столице Таиланда, напротив, зафиксирован рекордно низкий показатель за последние 5 лет – доля вакантных площадей в четвертом квартале 2023 года составила 3,1%, что связано с повышением покупательской способности населения на фоне падения цен на топливо и ростом туристического потока.
Объем ввода новых торговых площадей в Москве, по итогам 2023 года, составил 55 тыс. кв. м, что ниже показателя прошлого года на 50%. Самым крупным объектом, введенным в эксплуатацию в 2023 году, стал ТЦ Митино Парк арендопригодной площадью 27 тыс. кв. м. Несмотря на низкие темпы ввода новых торговых объектов, столица России по-прежнему обладает хорошим потенциалом с точки зрения покупательской способности и широким пулом качественных ТЦ, которые продолжают функционировать, запускать альтернативные форматы для повышения покупательского трафика, привлекать новые локальные и международные бренды. База уже существующих ТЦ в Москве, как показывает исследование, способно успешно конкурировать с другими азиатскими столицами. С появлением новых имен на российском рынке и развитием существующих брендов, хорошо знакомых аудитории, доля приостановленных магазинов в Москве по итогам 2023 года составила менее 1%, а вакансия не превысила уровень июля 2023 года – 12%.
- «На фоне переориентации бизнеса в сторону азиатских стран мы посчитали важным проанализировать именно эти рынки. Так, мы убедились в конкурентоспособности и привлекательности Москвы для международных инвесторов и, в частности, для ритейлеров. Несмотря на то, что в 2023 году мы увидели рекордно низкие показатели нового строительства, существующий фонд ТЦ столицы продолжает функционировать и набирать обороты после череды кризисов. В результате ухода из России многих международных брендов доля пустующих площадей составила 12%, что способствует дальнейшей экспансии азиатских ритейлеров на российском рынке», – комментирует Екатерина Ногай, руководитель департамента исследований и аналитики IBC Real Estate.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
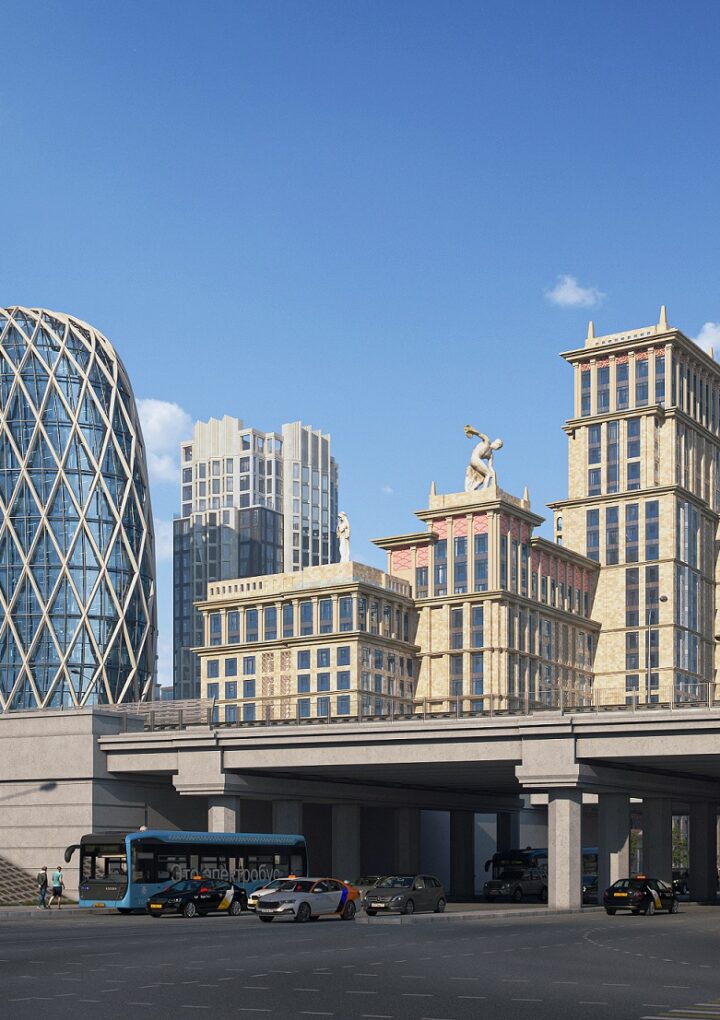
В продажу вышел единственный новый деловой центр в Хамовниках
В здании от Sminex 234 офиса общей площадью 28,2 тыс. кв. м и 36 помещений под ритейл. Стоимость квадратного метра в деловой части от 717 тыс. до 991 тыс. руб. За 18 лет это первая возможность приобрести офис в новом здании в Хамовниках. Внешний облик «Лужнецкого» вдохновлён знаменитым дизайном Карла Фаберже «алмазная сетка». Строительство начнётся в 2027 году.
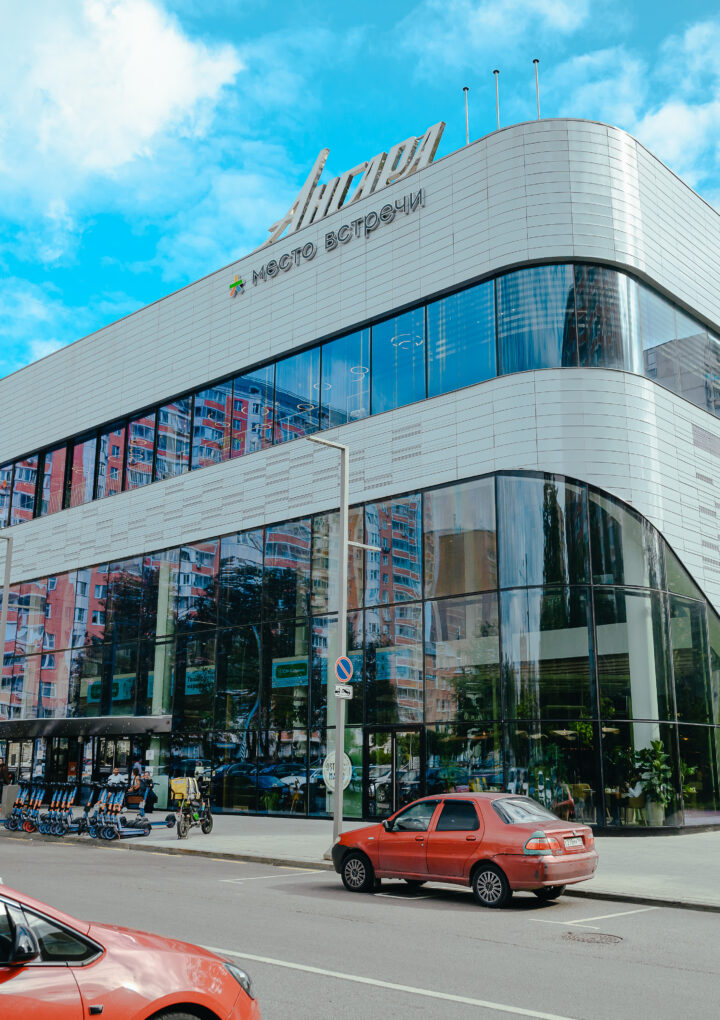
Товарооборот сети РЦ «Место встречи» вырос на 19% в третьем квартале 2026 года, трафик — на 12%
Управляющая компания «Место встречи» подвела итоги за третий квартал 2026 года. Совокупный товарооборот районных центров сети увеличился на 19% по сравнению с аналогичным периодом прошлого года, трафик вырос на 12%, чистый операционный доход (ЧОД) – на 35%. Уровень вакансии составил 3%.В третьем квартале были подписаны…
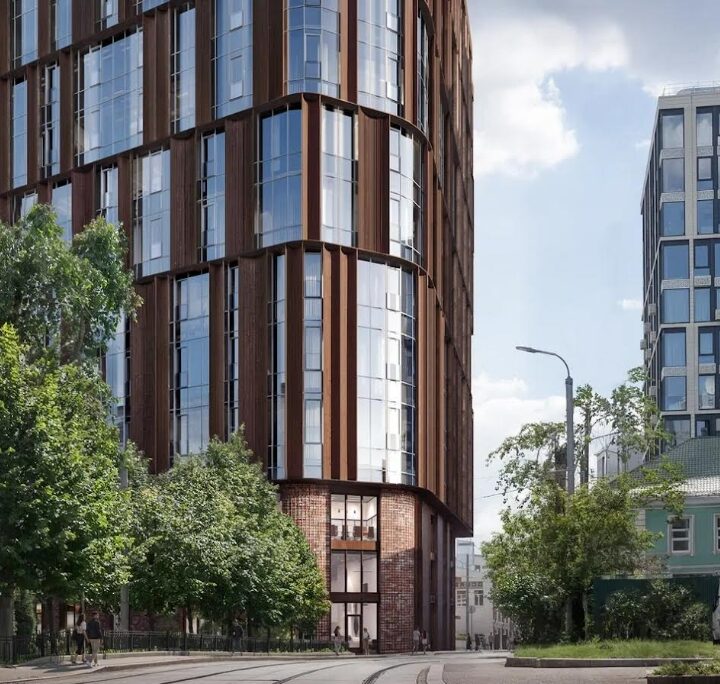
Павелецкий деловой район vs общемосковский тренд: что происходит с ценами на офисы осенью 2026 года
В целом по столичному рынку стоимость 1 м2 офисов в строящихся бизнес-центрах сегодня не уступает готовым, а по отдельным оценкам она даже выше. Среди причин — рост себестоимости строительства. Однако если смотреть не на город в целом, а локально по районам, картина может оставаться привычной: офисы в возводимых БЦ по-прежнему дешевле готовых. Один из таких примеров — Павелецкий деловой район.
NF Group x STONE: три девелопера обеспечили более половины продаж офисов класса А с начала года
Спрос на офисную недвижимость сохраняется: по итогам трех кварталов 2026 года на первичном рынке офисной недвижимости класса А внутри МКАД реализовано 183 тыс. кв. м — на 17% больше, чем за аналогичный период прошлого года, подсчитали в аналитическом центре STONE. Однако более половины реализованного объема офисов класса А пришлось на проекты трех системных игроков рынка, что свидетельствует о неравномерности распределения спроса и его концентрации в проектах профильных девелоперов. Аналитики NF GROUP отмечают, что совокупная доля этих трех игроков в проектном объеме офисов класса А составляет 67%.
Инвестиции в коммерческую недвижимость выросли на 8%, до 378 млрд рублей
Согласно исследованию Commonwealth Partnership (CMWP) #MARKETBEAT, за январь – сентябрь 2026 г. объем инвестиций в коммерческую недвижимость составил 378 млрд руб. — это на 8%* больше, чем за аналогичный период 2025 г. По итогам года инвестиции превысят 450 млрд руб.

Инвестиции ЗПИФ в офисную недвижимость Москвы за два года выросли более чем в 26 раз, в склады — упали в 3,6 раза
За девять месяцев 2026 года управляющие компании розничных ЗПИФ инвестировали в офисную недвижимость Москвы 40 млрд рублей, подсчитали в Bright Rich | CORFAC International. Это в 3,6 раза больше, чем за три квартала 2025 года, когда этот показатель составил 11 млрд рублей. За январь-сентябрь 2024 года вложения ЗПИФ в офисную недвижимость столицы составили менее 1,5 млрд рублей. Таким образом, за два года объем инвестиций УК розничных ЗПИФ в офисную недвижимость вырос более чем в 26 раз.
Объем доступного предложения на продажу на Белорусской сократился до минимума
В Белорусском деловом кластере фиксируется дефицит офисов, доступных к приобретению этажами и блоками. Если по итогам I квартала 2026 года совокупный объем площадей в открытой продаже составлял 55 тыс. кв. м в трех БЦ, то по результатам III квартала года данный объем снизился на 37% – до 35 тыс. кв. м как за счет продажи офисных блоков, так и за счет ухода с рынка крупного строящегося бизнес-центра.
CORE.XP: 90% собственников свободных офисов в Москве не изменили ставки аренды за год
По итогам III квартала 2026 года средневзвешенная ставка аренды офисов с готовой отделкой внутри МКАД достигла 39 928 руб. за кв. м в год, увеличившись на 9% по сравнению с аналогичным периодом 2025 года. Для помещений без отделки показатель вырос на 10%, до 31 759 руб. за кв. м в год. При этом, согласно исследованию CORE.XP, 90% собственников офисов, которые оставались в экспозиции на протяжении года, сохранили ставки практически неизменными. Одновременно на рынке купли-продажи средневзвешенная стоимость строящихся офисов снизилась на 4%, до 408,9 тыс. руб. за кв. м, а готовых объектов — на 6%, до 338,9 тыс. руб. за кв. м.

THEOFFICE стал победителем Green Property Awards 2026 в номинации «Сервисный офис»
Сервисный офис THEOFFICE стал победителем премии Green Property Awards 2026 в номинации «Сервисный офис». Проект отмечен за комплексный подход к качеству внутренней среды, энергоэффективности и управлению микроклиматом на основе данных.
Эксперты PIONEER рассказали, где в Москве быстрее дорожают офисы
По данным аналитиков девелоперской компании PIONEER, в III квартале 2026 года наиболее заметный рост средней цены предложения офисов класса А на первичном рынке Москвы зафиксирован в САО — на 7,5%, до 523,2 тыс. рублей за кв. м. Далее следуют ЗАО и ЮВАО, где показатель увеличился на 6,4% и 5,5% соответственно. При этом средневзвешенная цена по столице практически не изменилась и составила 530,8 тыс. рублей за кв. м. Стабильность общегородского показателя объясняется изменением структуры предложения, а не отсутствием роста цен в отдельных проектах.

