

IBC Real Estate: Офисный рынок Москвы — пессимистичные прогнозы по спросу не сбылись
По данным аналитиков IBC Real Estate объем сделок аренды и купли-продажи на столичном рынке офисной недвижимости, заключенных в 2022 году, составил 1 046 тыс. кв. м, что на 27% ниже показателя 2021 года (1 428 тыс. кв. м), но выше результата кризисного 2020 года (768 тыс. кв. м).
Как и предполагалась в марте, спрос не избежал значительного падения. Однако самые пессимистичные прогнозы не сбылись: рынок не замер – ряд секторов экономики получили для себя импульс и продолжили наращивать штат сотрудников, часть компаний, находясь в поисках путей оптимизации, рассматривала для себя новые офисные площади. Так, в 4 квартале объем спроса составил 302 тыс. кв. м (+35% к показателю 3 квартала), что говорит об интенсивном восстановлении деловой активности, поскольку традиционно показатель последнего квартала года превышает предыдущий на 25-35%.

- «Динамика спроса в 2023 году будет умеренно-положительной (+5%) и в годовом выражении составит 1,1 млн кв. м. В перспективе 1-3 лет основными драйверами спроса на рынке офисной недвижимости Москвы станут компании с государственным участием. По-прежнему востребованы будут качественные бизнес-центры, расположенные в развитых деловых районах, в пешей доступности от станций метро, с оптимальным соотношением цены и качества», – прогнозирует Екатерина Космарская, заместитель руководителя департамента исследований и аналитики IBC Real Estate.
Структура спроса в 2022 году претерпела трансформацию как по классам, так и по субрынкам. Одним из важнейших изменений стало сокращение доли сделок новой аренды и купли-продажи в классе А, что произошло в результате ухода с рынка иностранных компаний, которые, как правило, рассматривали для себя премиальные объекты в центральных деловых районах. Этот тренд отразился и на доле спроса в разрезе по субрынкам: в прошедшем году произошло сокращение активности как в ЦДР, так и в Москва-Сити, а доля сделок в объектах вне ТТК выросла. Однако в большей степени данный факт обусловлен не трендом децентрализации спроса, а географией распределения офисных зданий в Москве. За последние 5 лет 75% новых объектов были построены именно в данной локации, что отразилось и на свободном предложении.
Трансформация повлияла и на средний размер сделки в 2022 году: в части аренды падение составило 27% год к году (1 595 кв. м в 2021 г. и 1 166 кв. м в 2022 г.), в то время как в продажах аналогичный показатель снизился только на 3% (1 415 кв. м в 2021 г. и 1 370 кв. м в 2022 г.), что связано с закрытием ряда крупных сделок по покупке объектов компаниями с госучастием. Минимальное сокращение объемов сделок по покупке офисных площадей стало спецификой 2022 года и во многом связано с репатриацией капитала, а также поиском наиболее устойчивых активов внутри страны. На рынке был закрыт ряд крупных сделок по покупке офисных зданий компаниями нефтегазового сектора, промышленными компаниями, а также госструктурами.
Так или иначе, спрос на офисном рынке остается под влиянием внешних факторов и крайне неоднороден. К концу 2022 года многие компании приняли окончательные решения о трансформации/сжатии бизнеса, в связи с чем, на рынке фиксировался рост доли отказов от площадей. Таким образом, по итогу года индикатор обновил исторический максимум и составил 92 тыс. кв. м (21% сделок с участием консультантов). При этом часть иностранного бизнеса все еще сохраняет выжидательную позицию, что скажется на высоких объемах отказов и в 2023 году.
Еще одной тенденцией 2022 года, на фоне ухода из России международного бизнеса, стал рост предложения субаренды. Пик выхода площадей наблюдался в начале осени, однако, не заполнившись быстро, значительная часть предложений к концу года трансформировалась в предложения прямой арены. По итогам декабря в формате субаренды на рынке маркетировалось 89 тыс. кв. м. Спрос на предложения субаренды оказался сдержанным ввиду высокой конкуренции со стороны предложений прямой аренды, а также гибких офисных пространств. Объем сделок субаренды в 2022 году составил 23 тыс. кв. м.
Ставки аренды по итогам 2022 года показали минимальную коррекцию вниз – в пределах 1-2%. Средняя базовая (запрашиваемая) ставка аренды в классе А составила 25,6 тыс. руб./кв. м в год, для класса В+ – 17,3 тыс. руб./кв. м в год. При этом аналитики IBC Real Estate отмечают, что, с учетом глубоких трансформаций на рынке в течение последних двух лет, классический подход к расчету арендных ставок аренды во многом не отражает стоимость реального предложения и требует дополнительных интерпретаций. Классический индикатор рассчитывается как средневзвешенное значение открытых на момент расчета вакансий в существующих объектах без операционных платежей, НДС и коммунальных платежей (расчет по запрашиваемым собственниками ставкам). При этом индикатор не учитывает стоимости строящихся объектов, ставок подписания, а также подвержен волатильности в случае ухода либо появления крупных вакантных блоков.
- «Текущий кризис, его специфика и структурные отличия от кризисов прошлых лет требуют особого внимания и глубинного понимания тех процессов, что происходят на рынке офисной недвижимости, а также во всех смежных и соприкасающихся отраслях экономики. Мы сталкиваемся с нестандартной динамикой не только курсов валют, но и ставок аренды, и доли свободных площадей, и регулярно наблюдаем за всей совокупностью факторов, оказывающих на них влияние», – поясняет Екатерина Белова, член совета директоров, руководитель департамента офисной недвижимости IBC Real Estate.
IBC Real Estate – лидирующая компания на рынке профессиональных услуг в сфере недвижимости. Компания работает в России и странах СНГ более 25 лет, до 2022 года оказывала услуги своим клиентам под брендом JLL. Наша команда вместе со своими клиентами создавала то, что сейчас для всех нас является привычным миром коммерческой недвижимости в РФ и СНГ. Мы формировали высокие стандарты качества, и продолжаем это делать и сегодня.
Специалисты IBC Real Estate предоставляют широкий спектр профессиональных услуг собственникам недвижимости, арендаторам и инвесторам в Москве, Санкт-Петербурге, регионах России и в странах СНГ. Наша команда успешно работает в сфере стратегического консалтинга и исследований рынка, в маркетинге офисных и складских объектов недвижимости, сопровождении сделок по аренде и покупке площадей под собственные нужды, оптимизации портфеля недвижимости, организации рабочего пространства, инвестиционных продаж, привлечении финансирования и различного рода реструктуризаций, сделок M&A, а также оценки жилой и коммерческой недвижимости, управления проектами капитального строительства и отделки, и проектирования в рамках стратегических партнерств с компаниями DMA Valuation и RITM Project.
Наша задача сегодня – помочь компаниям адаптироваться к текущей ситуации и принять правильные решения. Наша долгосрочная цель – стать партнером наших клиентов в реализации самых смелых идей для сохранения и приумножения капитала, используя экспертизу наших сотрудников и наиболее современные технологии. Наши главные ценности — командная работа, этика и высокий профессионализм. Это лежит в основе нашей культуры, нашего отношения к клиентам и к тому, что мы делаем.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
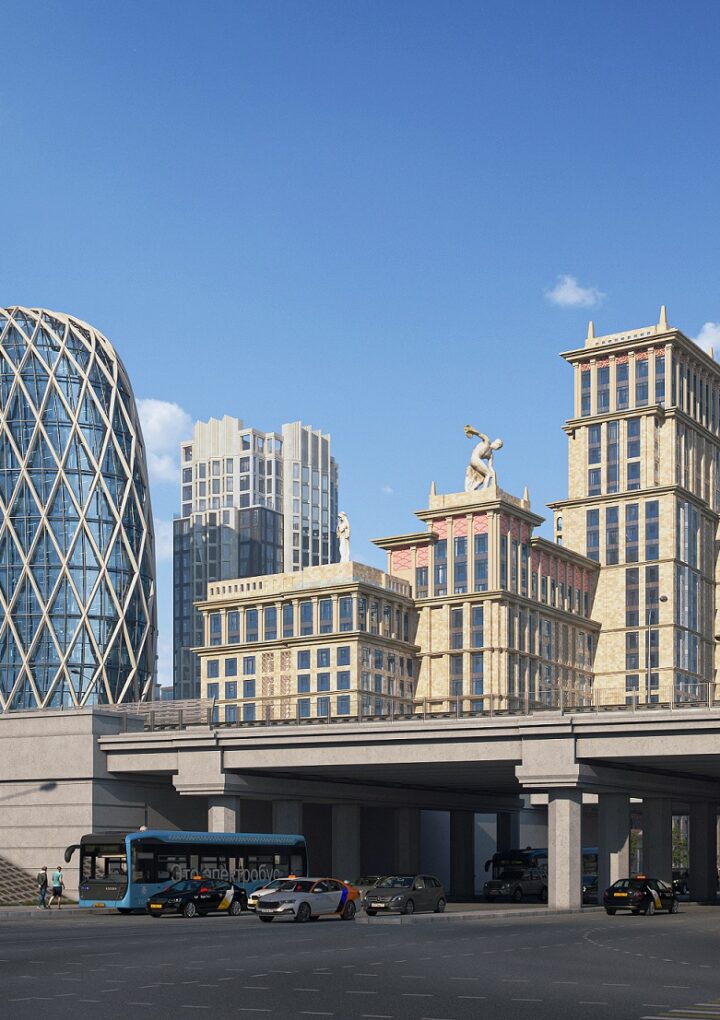
В продажу вышел единственный новый деловой центр в Хамовниках
В здании от Sminex 234 офиса общей площадью 28,2 тыс. кв. м и 36 помещений под ритейл. Стоимость квадратного метра в деловой части от 717 тыс. до 991 тыс. руб. За 18 лет это первая возможность приобрести офис в новом здании в Хамовниках. Внешний облик «Лужнецкого» вдохновлён знаменитым дизайном Карла Фаберже «алмазная сетка». Строительство начнётся в 2027 году.
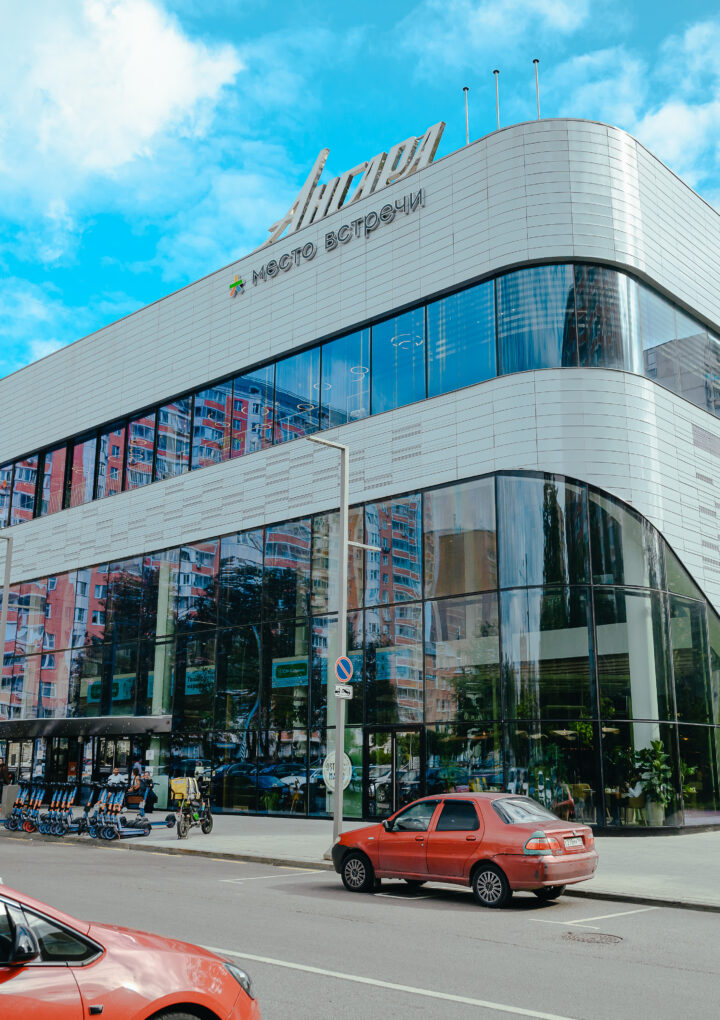
Товарооборот сети РЦ «Место встречи» вырос на 19% в третьем квартале 2026 года, трафик — на 12%
Управляющая компания «Место встречи» подвела итоги за третий квартал 2026 года. Совокупный товарооборот районных центров сети увеличился на 19% по сравнению с аналогичным периодом прошлого года, трафик вырос на 12%, чистый операционный доход (ЧОД) – на 35%. Уровень вакансии составил 3%.В третьем квартале были подписаны…
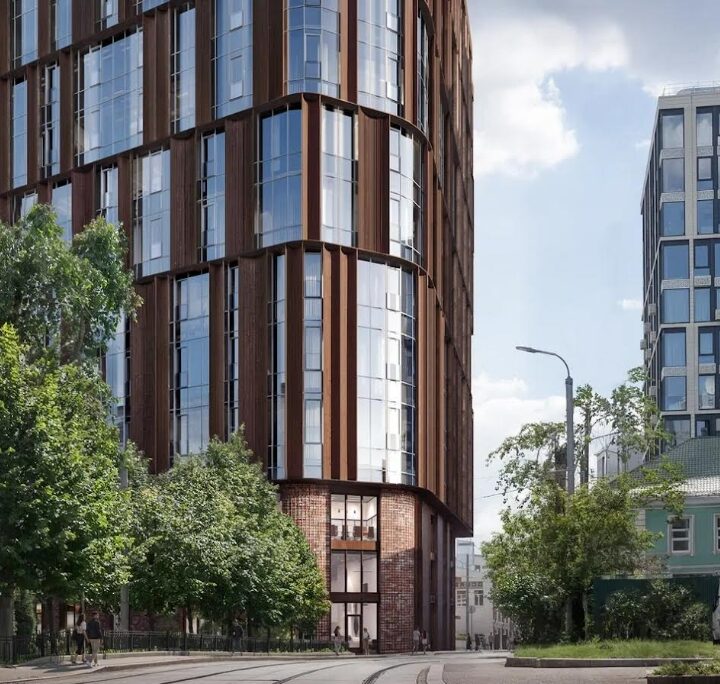
Павелецкий деловой район vs общемосковский тренд: что происходит с ценами на офисы осенью 2026 года
В целом по столичному рынку стоимость 1 м2 офисов в строящихся бизнес-центрах сегодня не уступает готовым, а по отдельным оценкам она даже выше. Среди причин — рост себестоимости строительства. Однако если смотреть не на город в целом, а локально по районам, картина может оставаться привычной: офисы в возводимых БЦ по-прежнему дешевле готовых. Один из таких примеров — Павелецкий деловой район.
NF Group x STONE: три девелопера обеспечили более половины продаж офисов класса А с начала года
Спрос на офисную недвижимость сохраняется: по итогам трех кварталов 2026 года на первичном рынке офисной недвижимости класса А внутри МКАД реализовано 183 тыс. кв. м — на 17% больше, чем за аналогичный период прошлого года, подсчитали в аналитическом центре STONE. Однако более половины реализованного объема офисов класса А пришлось на проекты трех системных игроков рынка, что свидетельствует о неравномерности распределения спроса и его концентрации в проектах профильных девелоперов. Аналитики NF GROUP отмечают, что совокупная доля этих трех игроков в проектном объеме офисов класса А составляет 67%.
Инвестиции в коммерческую недвижимость выросли на 8%, до 378 млрд рублей
Согласно исследованию Commonwealth Partnership (CMWP) #MARKETBEAT, за январь – сентябрь 2026 г. объем инвестиций в коммерческую недвижимость составил 378 млрд руб. — это на 8%* больше, чем за аналогичный период 2025 г. По итогам года инвестиции превысят 450 млрд руб.

Инвестиции ЗПИФ в офисную недвижимость Москвы за два года выросли более чем в 26 раз, в склады — упали в 3,6 раза
За девять месяцев 2026 года управляющие компании розничных ЗПИФ инвестировали в офисную недвижимость Москвы 40 млрд рублей, подсчитали в Bright Rich | CORFAC International. Это в 3,6 раза больше, чем за три квартала 2025 года, когда этот показатель составил 11 млрд рублей. За январь-сентябрь 2024 года вложения ЗПИФ в офисную недвижимость столицы составили менее 1,5 млрд рублей. Таким образом, за два года объем инвестиций УК розничных ЗПИФ в офисную недвижимость вырос более чем в 26 раз.
Объем доступного предложения на продажу на Белорусской сократился до минимума
В Белорусском деловом кластере фиксируется дефицит офисов, доступных к приобретению этажами и блоками. Если по итогам I квартала 2026 года совокупный объем площадей в открытой продаже составлял 55 тыс. кв. м в трех БЦ, то по результатам III квартала года данный объем снизился на 37% – до 35 тыс. кв. м как за счет продажи офисных блоков, так и за счет ухода с рынка крупного строящегося бизнес-центра.
CORE.XP: 90% собственников свободных офисов в Москве не изменили ставки аренды за год
По итогам III квартала 2026 года средневзвешенная ставка аренды офисов с готовой отделкой внутри МКАД достигла 39 928 руб. за кв. м в год, увеличившись на 9% по сравнению с аналогичным периодом 2025 года. Для помещений без отделки показатель вырос на 10%, до 31 759 руб. за кв. м в год. При этом, согласно исследованию CORE.XP, 90% собственников офисов, которые оставались в экспозиции на протяжении года, сохранили ставки практически неизменными. Одновременно на рынке купли-продажи средневзвешенная стоимость строящихся офисов снизилась на 4%, до 408,9 тыс. руб. за кв. м, а готовых объектов — на 6%, до 338,9 тыс. руб. за кв. м.

THEOFFICE стал победителем Green Property Awards 2026 в номинации «Сервисный офис»
Сервисный офис THEOFFICE стал победителем премии Green Property Awards 2026 в номинации «Сервисный офис». Проект отмечен за комплексный подход к качеству внутренней среды, энергоэффективности и управлению микроклиматом на основе данных.
Эксперты PIONEER рассказали, где в Москве быстрее дорожают офисы
По данным аналитиков девелоперской компании PIONEER, в III квартале 2026 года наиболее заметный рост средней цены предложения офисов класса А на первичном рынке Москвы зафиксирован в САО — на 7,5%, до 523,2 тыс. рублей за кв. м. Далее следуют ЗАО и ЮВАО, где показатель увеличился на 6,4% и 5,5% соответственно. При этом средневзвешенная цена по столице практически не изменилась и составила 530,8 тыс. рублей за кв. м. Стабильность общегородского показателя объясняется изменением структуры предложения, а не отсутствием роста цен в отдельных проектах.

