

Александр Мельников о тенденциях лайфстайл-офисов
За несколько лет рынок коммерческой недвижимости России успел пережить несколько кризисов и глубоких перемен. О последствиях этих изменений, новых тенденциях, а также о том, как становился и развивался этот рынок, мы попросили рассказать Александра Мельникова, генерального директора компании «ИТКОЛ».
Какие особенности были у рынка коммерческой недвижимости в самом начале его становления в России? Что соответствовало мировым тенденциям, а что было исключительно «наше»?
«Нашим» было все! Происходила смена всей системы, всего устройства общества и экономики. Объективно, ни в одной из развитых западных стран нет такого опыта. Если у них и происходил переход от монархии к республике, например, то все равно изменения оставались в рамках свободного рынка, а для России это был прыжок в бурное море без спасательного круга.
Формально возникновение рынка недвижимости относят к концу 80-х – 90-м гг., когда в законе «О собственности в СССР» появилось понятие частной собственности, были приняты законы «О кооперации», «О земле». Фактически же его формирование началось в 1992 г., благодаря старту приватизации.
Изменения носили стихийный характер. Характерной особенностью начальной стадии становления рынка недвижимости были многократно заниженные цены, потому что реализация объектов происходила по балансовой стоимости и практически при полном отсутствии риэлторских услуг: не сопровождалась тщательным исследованием правового статуса, наличия или отсутствия прав третьих лиц на земельные участки, не уделялось достаточное внимание вопросам правильного юридического оформления сделок.
Как-то эти процессы можно связать с общемировым опытом?
Этот процесс, по большому счету, полностью вписывается в мировую практику, если говорить о масштабных и радикальных изменениях общества и экономики. Всегда и везде первоначальный этап таких перемен характеризуется «ловлей большой рыбы в мутной воде».
Локомотивом развития рынка выступал Московский регион. Уровень спроса был запредельным. Интенсивное развитие частного предпринимательства рождало острую потребность в офисных, складских и производственных помещениях. Но уже в середине 1993 г. цены значительно выросли, рынок начал поворачиваться в сторону упорядочивания отношений. Подтягивалась законодательная база.
Чей опыт, какие стандарты брались за образцы на начальном этапе?
Изначально какие бы то ни было стандарты просто отсутствовали. С другой стороны, потребитель услуг аренды офисной недвижимости, не имея опыта, и в условиях превышения спроса над предложением, не формировал особых запросов. Исключением были люди, с появившимися у них большими деньгами, желающие продемонстрировать свою успешность. Они были фактором, формирующим появление элитной недвижимости. Но необходимость классификации офисных, складских, торговых, и других строений на этапе становления рынка российской недвижимости была очевидна.
После кризиса 1998 г. и последующего периода восстановления, начался этап профессионального развития рынка. Коммерческая, равно как и жилая, недвижимость стала одной из самых привлекательных областей вложения средств. В этот период в начале двухтысячных на рынке появились серьезные иностранные инвесторы. «Большая четверка» компаний принесла с собой основные базовые определения по отрасли, международные нормы классификации и оценки объектов коммерческой недвижимости. На начальном этапе ведущие игроки опирались на классификации Urban Land Institute для офисных помещений и торговых центров ICSC.
Стало ли это оптимальным решением на тот момент?
Обращаться к международной практике закономерно и разумно – эти подходы, механизмы, классификации наработаны многими десятилетиями. Изобретать свой «велосипед» с нуля – не оправдано. Хотя бы и потому, что для иностранных инвесторов привлекательнее знакомая и понятно сформированная отраслевая среда. Унификация понятий, норм оценки делает рынок цивилизованней, облегчает проведение необходимой аналитики, позволяет клиенту проще ориентироваться в предложениях. В то же время большинство офисных площадей Москвы, относящиеся к помещениям «отечественного стандарта», не охватываются этой классификацией.
Абсолютная калька западных норм не легла на нашу действительность. Были неоднократные попытки создания документа, учитывающего особенности нашего рынка. В итоге была разработана Московская классификация офисных зданий Московским Исследовательским Форумом, объединяющим аналитические службы консалтинговых компаний. Сегодня применяется ее вторая редакция.
Как рынок коммерческой недвижимости пережил сложную череду кризисов?
Три кризиса, произошедших в достаточно короткий промежуток времени (1998, 2008, 2014), безусловно, затронули и наш сегмент, поскольку экономический фактор универсален для всех. Все изменения в общей экономической обстановке в стране сразу и непосредственно отражаются на рынок коммерческой недвижимости. Это касается процента вакантных площадей и изменение состава арендаторов в зависимости от их деятельности.
Уменьшилось число предприятий из сферы производства рекламных конструкций, малых типографий. Также мы заметили, что из-за спада в сегменте строительства в разы сократилось число фирм, занимающихся производством и установкой стеклопакетов. Абсолютное большинство договоров аренды сегодня заключается в рублях, срок аренды офисов по договору сократился с 5-10 лет до 3-5, пришел период активной борьбы за клиента, «рынок арендатора».
Если сравнивать кризисы и их последствия между собой, то последний, в отличие от предыдущих, закончился не последующим интенсивным всплеском, а определенной стагнацией. Есть изменения в сторону роста, но они пока не такие сильные, как мы бы хотели.
Но для нас, например, кризисы не стали разрушительным ударом. С одной стороны, сегмент, который мы занимаем – офисные помещения класса В и С, складские помещения – в целом пострадал меньше. С другой, мы придерживались единственной эффективной политики, ставшей выбором и других игроков рынка, успешно прошедших кризисы – гибкая политика, направление развития навстречу клиентам, расширение программы сервисных услуг. Для эффективной компании кризис – это и испытание, и возможность пересмотра и оптимизации деятельности, усовершенствования внутренних процессов.
А что сильнее всего влияет на рынок сейчас и что необходимо делать для того, чтобы оставаться «на плаву»?
Сегодня активно идет процесс движения бизнеса из центра за пределы МКАД. Компании-арендаторы оптимизируют свои расходы на содержание офисов. Тенденция сокращения площади арендуемых площадей сохраняется на протяжении нескольких лет. Результаты исследований нашего отдела маркетинга показывают, что для сотрудников фирм-арендаторов стали важны не только транспортная доступность и наличие достаточного парковочного пространства.
На первый план выходит тенденция лайфстайл-офисов – помещений, максимально ориентированных на комфорт человека, наличие широкого спектра дополнительных сервисов. Именно развитая инфраструктура, наличие интересных партнерских и бонусных программ, постоянное отслеживание запроса клиентов и введение новых услуг повышает привлекательность офисных центров. В первую очередь, клиентоориентированность и готовность договариваться позволяют не только оставаться на плаву, но и успешно конкурировать с другими игроками рынка.
Учитывая эти особенности рынка и направление его развития, «ИТКОЛ» проводит насыщенную программу улучшения сервиса для арендаторов, и мы видим, что эта политика дает положительные результаты: по большинству объектов у нас стопроцентная заполняемость. Выстраивать конструктивные взаимоотношения с клиентами – это лучшая гарантия стабильности в сложной экономической ситуации на рынке.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
CORE.XP: Парковка в офисах класса А: к 2030 году на одно машиноместо будет приходиться 220 кв. м офисов
По данным CORE.XP, обеспеченность парковкой в офисах класса А Москвы последовательно снижается. В существующих объектах на 1 машиноместо приходится 47 кв. м офисной площади (21,1 места на 1 000 кв. м), в строящихся — 100 кв. м (10 мест на 1 000 кв. м), в проектных — 160 кв. м (6,3 места на 1 000 кв. м), а в объектах, заявленных к вводу в 2030 году, — 220 кв. м (4,5 места на 1 000 кв. м).
Коворкинги и сервисные офисы класса А теряют в цене
Аналитики M2DATA изучили, как изменился рынок коворкингов и гибких/сервисных офисов Москвы за девять месяцев 2026 года, с января по начало октября. Рост средней стоимости рабочих мест был зафиксирован во всех трех типах: фиксированных +32,78%, нефиксированных +5,37% и местах в отдельных офисах, они же гибкие или сервисные офисы +2,92%. При этом основной сегмент, а именно рабочие места в отдельных офисах в класс А/А+/B+, показали заметное снижение средней стоимости почти на 10%.
Ассортимент брендов привлекает в аутлеты Москвы и Санкт-Петербурга более половины опрошенных посетителей
Инвестиционный холдинг «Кама Капитал», в портфель которого входят Outlet Village Белая Дача и Outlet Village Пулково, провел исследование потребительского поведения посетителей аутлетов. Ассортимент брендов назвали одной из причин выбора аутлета 58% опрошенных в Москве и 69% в Санкт-Петербурге.
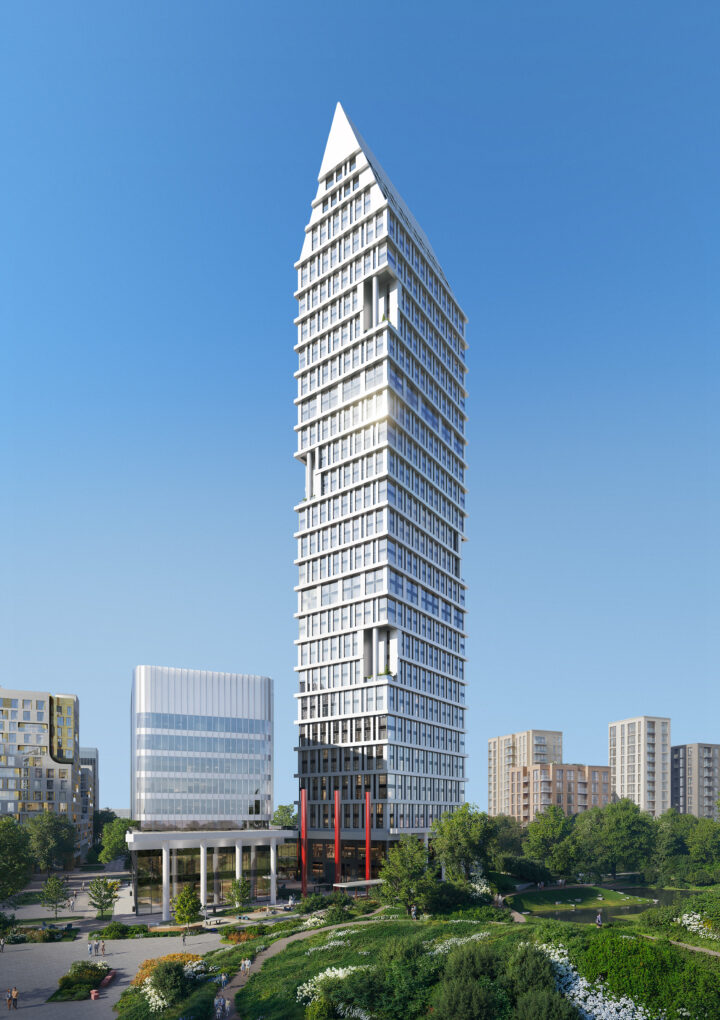
Capital Group представила архитектурную концепцию жилого комплекса у метро «Динамо»
Capital Group представила архитектурную концепцию «Дома Высоты» — первого девелоперского проекта — новой доминанты района, с которого начинается преобразование территории в 64 га у метро «Динамо», последней крупной площадки вблизи центра города.
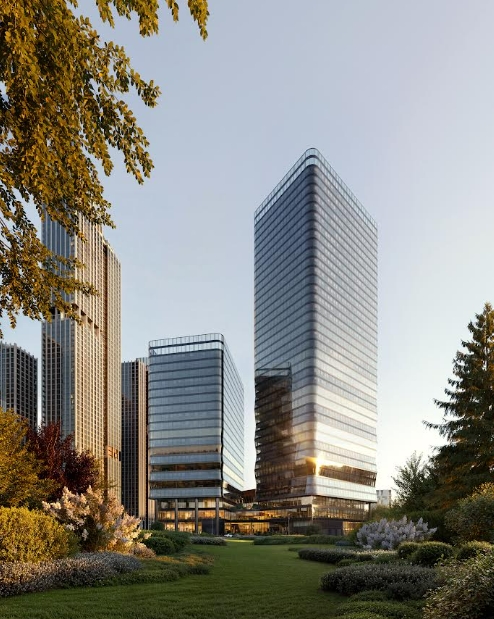
CORE.XP: инвестиции в недвижимость России за девять месяцев 2026 года сократились на 14%, до 587 млрд рублей
По данным CORE.XP, по итогам января — сентября 2026 года совокупный объем инвестиций в недвижимость России составил 586,7 млрд рублей, что на 14% ниже показателя аналогичного периода прошлого года, когда он достигал 678,6 млрд рублей. При этом количество сделок увеличилось на 3%, до 448. По прогнозу аналитиков компании, по итогам 2026 года объем вложений составит 800–850 млрд рублей против 1,1 трлн рублей в 2025 году.
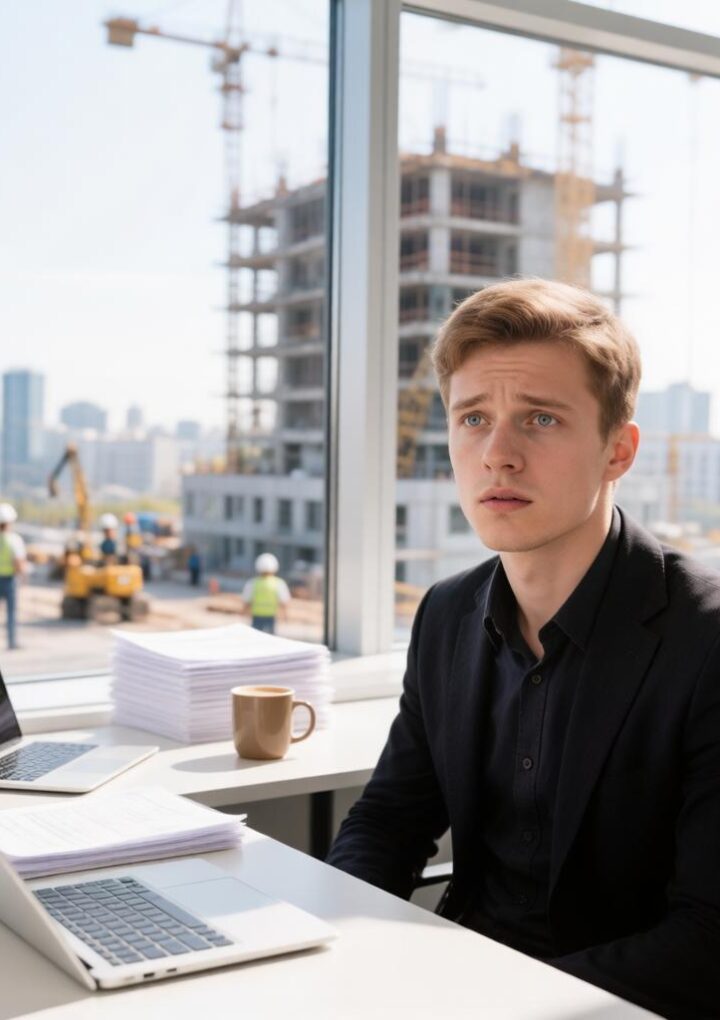
Не только интернет: как вид из окна влияет на продуктивность айтишников
Вид на стройку и шум с восьми утра мешают продуктивно работать половине опрошенных российских IT-специалистов. В Москве на это пожаловался 61% респондентов. Таковы результаты опроса, проведенного экспертами девелоперской компании PIONEER.
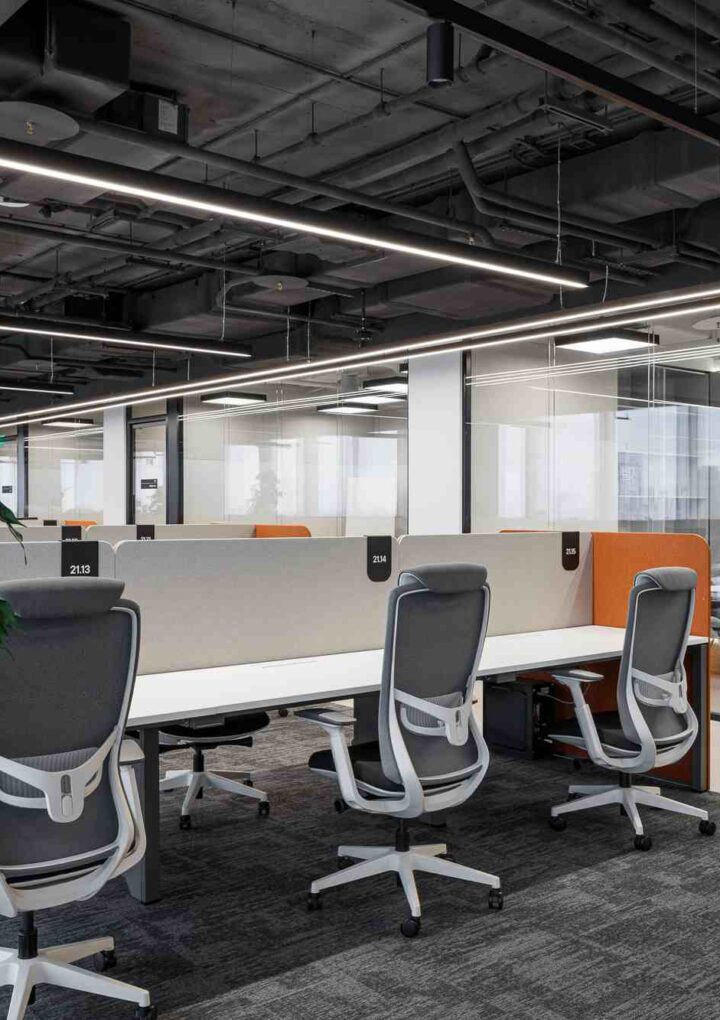
Pridex завершил создание рабочих пространств в новой штаб-квартире ФСК
Pridex завершил отделку и оснащение трех офисных этажей в новой штаб-квартире ГК ФСК в «Сидней Сити» на северо-западе Москвы. Строительство 6 тыс. кв. м рабочих пространств в сжатые сроки позволило девелоперу своевременно перевезти команду на новое место после окончания аренды прежнего офиса.

PIONEER завершил строительство бизнес-центра класса А «Опус»
Девелоперская компания PIONEER получила разрешение на ввод в эксплуатацию бизнес-центра класса А «Опус». Документ выдан Мосгосстройнадзором после итоговой проверки объекта.
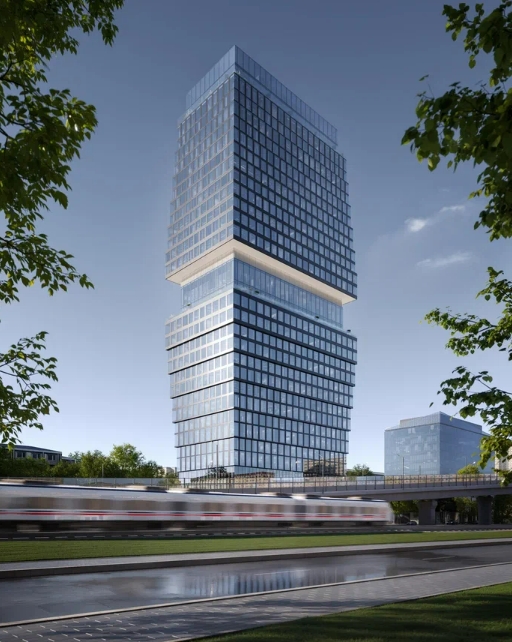
.Sense и Альфа-Лизинг первые на рынке запускают программу лизинга офисов с нулевыми авансом и платежом до завершения строительства
Девелопер .Sense и компания Альфа-Лизинг запускают партнерскую программу лизинга офисов в Omni_tower, бизнес-центре класса А. Программа рассчитана на этап, когда здание ещё строится и офис не может использоваться по назначению. Это первая программа на российском рынке коммерческой недвижимости, которая позволяет купить офис без аванса и ежемесячных платежей на период строительства.
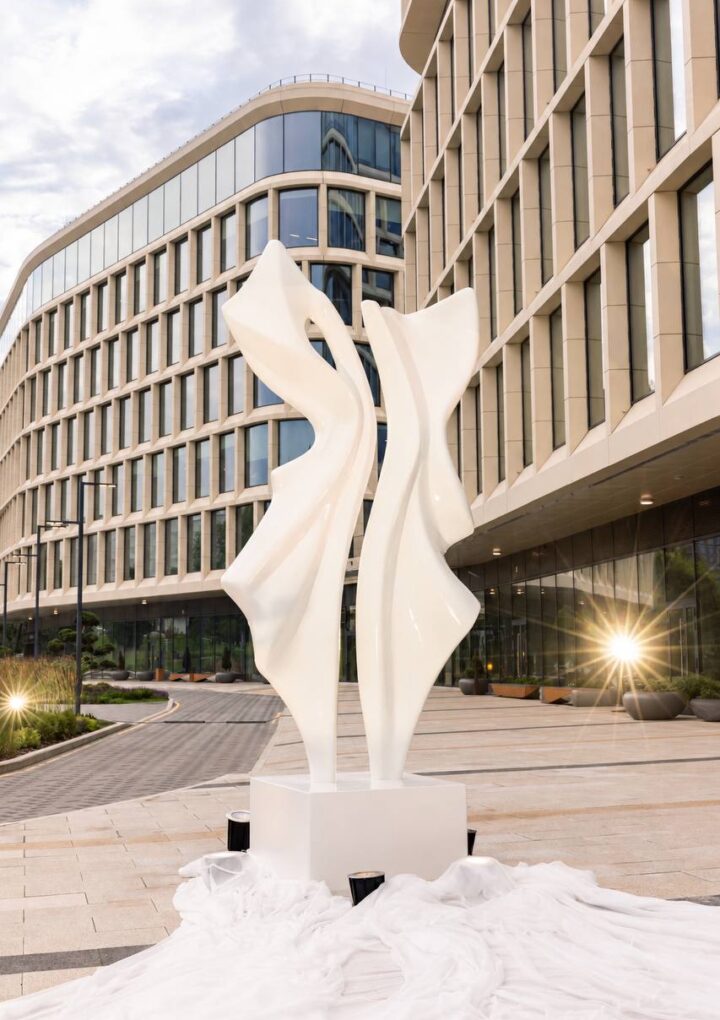
Инсталляции, скульптуры и световые волны: как искусство меняет бизнес-центры Москвы
Еще недавно бизнес-центры оценивали прежде всего по адресу, классу и набору офисных сервисов. Теперь все заметнее становится то, что находится за пределами базового минимума. По оценкам аналитиков Upside Девелопмент, на территории примерно 11-12% бизнес-центров Москвы располагаются арт-объекты. Мы собрали пять проектов, введенных в эксплуатацию в 2024–2026 годах, чтобы показать, как скульптуры, мозаики и инсталляции становятся важной частью деловой среды.

