
PwС: Мировая экономика в 2022 году вырастет примерно на 4,5 %
PwC представляет глобальный обзор мировой экономики, эксперты проанализировали, чего ждать от 2022 года и рассказали, как получить преимущество в условиях экономики «высокого давления».
Китайская экономика станет больше экономики Европейского союза (ЕС)
По базовому сценарию ожидается, что в следующем году мировая экономика вырастет примерно на 4,5 % в пересчете по рыночным обменным курсам, что значительно превышает средние темпы роста реального ВВП в более долгосрочной перспективе. Ожидается, что США, Китай и ЕС еще долгие годы останутся тремя крупнейшими экономическими блоками. Однако среди них произойдут некоторые едва уловимые сдвиги. Например, предполагается, что в 2022 году Китай впервые обойдет Европейский союз (ЕС) по объему экономики и сохранит эту позицию в среднесрочной перспективе. Согласно прогнозам МВФ, в которых основное внимание уделено странам с развивающейся рыночной экономикой, экономика Индии может достигнуть уровня в 3 триллиона долл. США, что равняется совокупному объему экономики пяти ведущих стран – членов АСЕАН (Индонезии, Малайзии, Филиппин, Сингапура и Таиланда). Все экономики стран Африки, расположенных к югу от Сахары, уже могут достигнуть уровня в 2 триллиона долл. США.
Среднегодовой темп роста реального ВВП в России в 2021 году составил 3,9 %. Ожидается, что в 2022 году этот показатель будет равен 3 %, а к 2024-2027 гг. составит 1,7 %. Среднегодовой показатель инфляции потребительских цен в России в 2021 году составил 8,3 %. Ожидается, что в 2022 году он будет равен 4,9 %, а к 2024-2027 году составит 4 %.
Почти 10 миллионов рабочих мест будет создано в странах «Большой семерки» (G7)
Ожидается, что в странах «Большой семерки» (G7) продолжится ускоренное создание рабочих мест: по оценкам PwC в рамках базового сценария, в этих странах может быть создано не менее 9 миллионов рабочих мест – самый высокий показатель по крайней мере с 80-х годов прошлого столетия. С учетом сложившейся ситуации это означает, что спустя два года после принятия чрезвычайных мер (таких как программы отпуска без сохранения заработной платы) для управления экономикой в ответ на пандемию, в странах G7 будет создано в общей сложности 14-15 миллионов рабочих мест (см. рис. 1). Более детальное рассмотрение результатов анализа показывает, что эта картина будет несколько фрагментированной, поскольку только США и Канаде удастся превзойти докризисные уровни занятости. Несмотря на это мы полагаем, что в условиях «горячего» рынка труда работодатели продолжат экспериментировать с появляющимися инновационными методами, позволяющими удержать текущих сотрудников и привлечь новых. Мы назвали этот феномен появлением «гибкого работодателя».
Рис. 1: Прогнозируемое чистое количество новых рабочих мест, которые будут созданы в странах G7 в 2022 году

Источник: МВФ, анализ PwC. Последний показатель графика – прогноз на 2022 год.
Прогноз на 2022 год
Появление «гибкого работодателя». «Горячий» рынок труда означает, что работники будут способны оказывать более сильное влияние при заключении трудовых договоров. Это необязательно приведет к устойчивому росту номинальной заработной платы более высокими темпами (или даже к зарплатно-ценовой спирали, подобно той, что имела место в Великобритании в 70-х годах прошлого столетия). На самом деле даже с поправкой на влияние пандемии (проблемы, связанные со структурой рабочей силы, отклонения от государственных программ и эффект базы сравнения), последние данные о росте номинальной заработной платы в большей степени соответствуют историческим уровням, особенно в еврозоне и Великобритании.
Что мы действительно ожидаем, так это адаптацию работодателей к сильной конкурентной борьбе за работников: экспериментирование с методами привлечения и удержания сотрудников позволит им выделиться в качестве «гибких работодателей». Например, мы уже наблюдаем, как работодатели предлагают 4-дневную рабочую неделю, гибридный режим труда и более широкий пакет нематериальных льгот. Мы ожидаем усиления этих тенденций, особенно в сфере обслуживания и секторах, основанных на знаниях.
Для экономик начнется цикл ужесточения денежно-кредитной политики. Мы ожидаем ужесточение финансовых условий по мере того, как центральные банки развитых стран будут повышать ставки финансирования и свертывать свои программы количественного смягчения. Этот процесс уже начался в США и Великобритании, однако, возможна его задержка на несколько месяцев из-за влияния омикрон-штамма. Мы ожидаем, что страны еврозоны продолжат стимулирующую денежно-кредитную политику, поскольку темпы базовой инфляции у них (без учета изменений косвенных налогов) вряд ли превысят в 2022 году целевой показатель 2 %.
Это не будет вызовом для большинства стран с развивающейся рыночной экономикой. В отличие от 2013 года, в большинстве крупных стран с развивающейся рыночной экономикой (Бразилия, ЮАР и др.) центральные банки повышают свои процентные ставки, готовясь к «взлету» экономики в США. Исключением является Турция, которая решила не следовать примеру других стран с развивающейся рыночной экономикой, что привело к экономическим потрясениям.
Переход от концепции «точно в срок» к концепции «на всякий случай». Мы ожидаем постепенного исчезновения факторов, оказывающих негативное воздействие на цепочку поставок. Признаки этого уже наблюдались в последние несколько месяцев 2021 года, и мы ожидаем, что эта тенденция продолжится. В результате к началу второй половины 2022 года показатель общей инфляции снизится за счет относительно низких цен на товары длительного пользования. Это может дать центральным банкам некоторую передышку, и они могут отложить дальнейшее повышение процентных ставок, особенно если экономика их стран столкнется с дополнительными сдерживающими факторами (например, с неожиданными изменениями эпидемиологической ситуации).
Аргументация в пользу развития «стратегической автономии» в различных областях (от производства полупроводников до искусственного интеллекта и производства автомобильных аккумуляторов) продолжит набирать популярность, особенно в ЕС, который является открытой крупной экономикой. Это позволит компаниям повысить устойчивость своего бизнеса даже несмотря на возможное краткосрочное негативное воздействие на показатели рентабельности. Результаты сценарного анализа на основе исторических данных о возврате ранее выведенных за рубеж производств (решоринге) в некоторых «стратегических» секторах экономической деятельности показывают, что для стран G7 этот процесс представляет собой возможность развития бизнеса с объемом от 136 млрд долл. США до 272 млрд долл. США (в постоянных ценах 2019 года), но в то же время может привести к недостаточно оптимальным экономическим результатам, особенно в случае перетягивания рабочей силы «стратегическими» секторами из других, более производительных секторов экономики.
Перемена ролей между США и ЕС в налоговой политике. Центр Хатчинса ожидает, что в 2022 году налоговая политика в США впервые с начала пандемии замедлит экономический рост примерно на 2 процентных пункта. Это торможение может быть более значительным в случае откладывания или сокращения программы инвестиций в социальную и экологическую инфраструктуру под названием «Build Back Better».
При этом в ЕС, в котором управление осуществляется в соответствии со сводом правил, ситуация другая: ожидается, что налоговая политика добавит от 0,5 п. п. до 1 п. п. к экономическому росту в 2022 году. Это изменение отражает приостановку действия налоговых правил ЕС, вероятно, до 2023 года, решение о которой, как мы ожидаем, будет пересмотрено с признанием того, что налоговые органы должны играть более активную роль, чтобы выполнить юридически обязательную цель по достижению нулевого показателя выбросов парниковых газов к 2050 году.
В 2022 году треть от общемирового объема электроэнергии может быть получена с использованием возобновляемых источников, при этом потребление угля продолжит снижаться. Для энергетики на основе возобновляемых источников 2022 год может еще одним рекордным годом, поскольку снижающиеся цены и общемировой импульс от состоявшейся 26-й Конференции ООН об изменении климата (COP26) способствуют тому, чтобы на долю возобновляемых источников приходилось более 30 % общемирового производства электроэнергии.
Прогнозы по мощностям дают основание предположить, что установленная мощность электростанций на основе возобновляемых источников увеличится на 295 гигаватт (ГВт) – рекордный показатель второй год подряд. Самая большая доля в этом росте придется на солнечную энергетику и ветроэнергетику, особенно в США и Китае. Это облегчит переход к чистой энергетике с учетом выполнения принятых на COP26 новых обязательств по постепенному отказу от использования угля и прекращению к концу 2022 года международной государственной поддержки энергетики, работающей на ископаемом топливе без использования технологий по сокращению выбросов углекислого газа.
Мы ожидаем, что в обсуждениях по возобновляемым источникам энергии станут рассматриваться вопросы, связанные с системами хранения и передачи, которые являются одним из ключевых элементов процесса повышения устойчивости энергосетей.
Рис. 2: Ожидаемые установленные мощности электростанций на основе возобновляемых источников по странам, 2022 год

Источник: Международной энергетическое агентство, анализ PwC
Ожидается, что цены на коммодитиз останутся стабильными, но геополитические факторы могут помешать этому. Исходя из цен на фьючерсы, ожидается, что тенденция стремительного роста цен на энергоносители, в частности на природный газ, которая наблюдалась 2021 году, ослабнет в течение первой половины 2022 года. Однако при этом предполагается, что не будет крупных геополитических потрясений, которые являются одним из ключевых факторов, влияющих на краткосрочные цены на природный газ, особенно в Европе, которая располагает ограниченным объемом энергоресурсов.
Возможные сценарии для мировой экономики в 2022 году
В связи с неопределенностью в краткосрочной перспективе, вызванной омикрон-штаммом коронавируса, в этом разделе изложен базовый и потенциальный пессимистический сценарий для мировой экономики.
| Базовый сценарий | Пессимистический сценарий | |
|---|---|---|
| Темпы роста реального ВВП |
|
|
| Инфляция |
|
|
Примечание для редактора:
Содержащиеся в отчете сценарии, включая прогнозы по ВВП и инфляции, основаны на допущении, что воздействие омикрон-штамма коронавируса на экономику будет ограниченным и что существующие бустерные вакцины (или даже вакцины, которые, вероятно, появятся в конце первого квартала – начале второго квартала 2022 года) обеспечат достаточную защиту от тяжёлой формы течения COVID-19. Однако в отчете также проанализирован возможный пессимистичный сценарий, на случай если данное допущение будет неверным.

Источники: Анализ PwC в Великобритании и других офисах, национальные статистические службы, EIKON от Refinitiv, МВФ, Consensus Economics, ОЭСР.
Представленные PWC прогнозные показатели являются усредненными показателями прогнозов ОЭСР, МВФ и Consensus Economics для стран, по которым есть соответствующие данные. Также в представленные PWC прогнозные показатели включены результаты анализа, выполненного отдельными группами специалистов подразделений экономического анализа фирм международной сети фирм PwC. РОК – рыночные обменные курсы; ППС – паритет покупательной способности. Обращаем ваше внимание на то, что приведенная выше таблица отражает прогнозы по нашему основному сценарию и, следовательно, подвержены существенному влиянию фактора неопределенности. PwC рекомендует клиентам рассмотреть несколько альтернативных сценариев.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
CORE.XP: Парковка в офисах класса А: к 2030 году на одно машиноместо будет приходиться 220 кв. м офисов
По данным CORE.XP, обеспеченность парковкой в офисах класса А Москвы последовательно снижается. В существующих объектах на 1 машиноместо приходится 47 кв. м офисной площади (21,1 места на 1 000 кв. м), в строящихся — 100 кв. м (10 мест на 1 000 кв. м), в проектных — 160 кв. м (6,3 места на 1 000 кв. м), а в объектах, заявленных к вводу в 2030 году, — 220 кв. м (4,5 места на 1 000 кв. м).
Коворкинги и сервисные офисы класса А теряют в цене
Аналитики M2DATA изучили, как изменился рынок коворкингов и гибких/сервисных офисов Москвы за девять месяцев 2026 года, с января по начало октября. Рост средней стоимости рабочих мест был зафиксирован во всех трех типах: фиксированных +32,78%, нефиксированных +5,37% и местах в отдельных офисах, они же гибкие или сервисные офисы +2,92%. При этом основной сегмент, а именно рабочие места в отдельных офисах в класс А/А+/B+, показали заметное снижение средней стоимости почти на 10%.
Ассортимент брендов привлекает в аутлеты Москвы и Санкт-Петербурга более половины опрошенных посетителей
Инвестиционный холдинг «Кама Капитал», в портфель которого входят Outlet Village Белая Дача и Outlet Village Пулково, провел исследование потребительского поведения посетителей аутлетов. Ассортимент брендов назвали одной из причин выбора аутлета 58% опрошенных в Москве и 69% в Санкт-Петербурге.
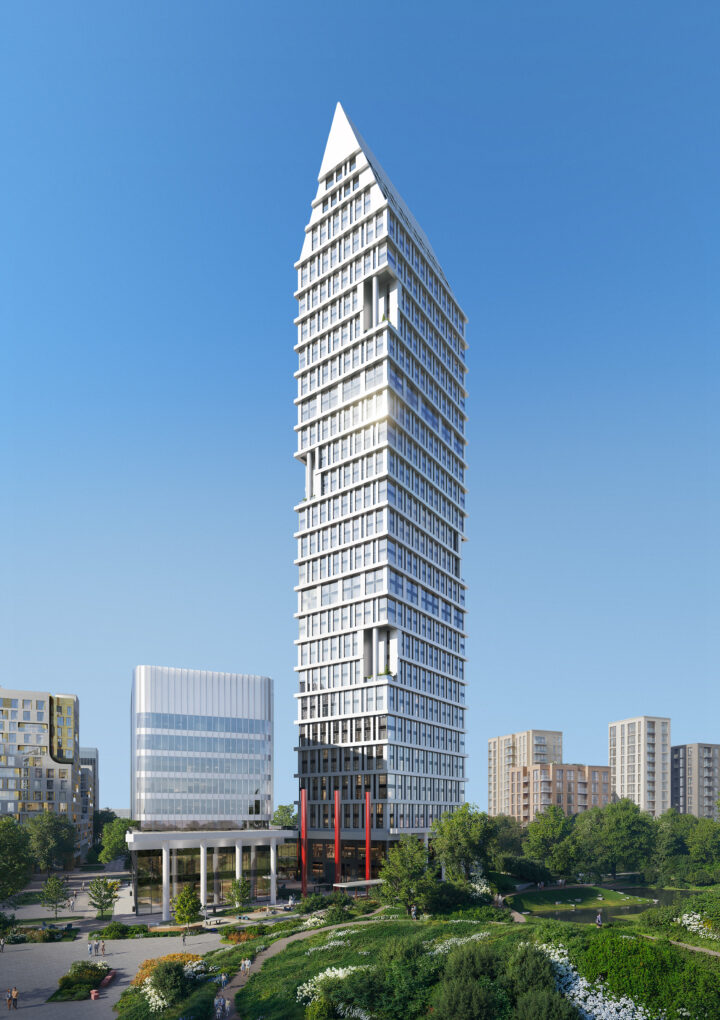
Capital Group представила архитектурную концепцию жилого комплекса у метро «Динамо»
Capital Group представила архитектурную концепцию «Дома Высоты» — первого девелоперского проекта — новой доминанты района, с которого начинается преобразование территории в 64 га у метро «Динамо», последней крупной площадки вблизи центра города.
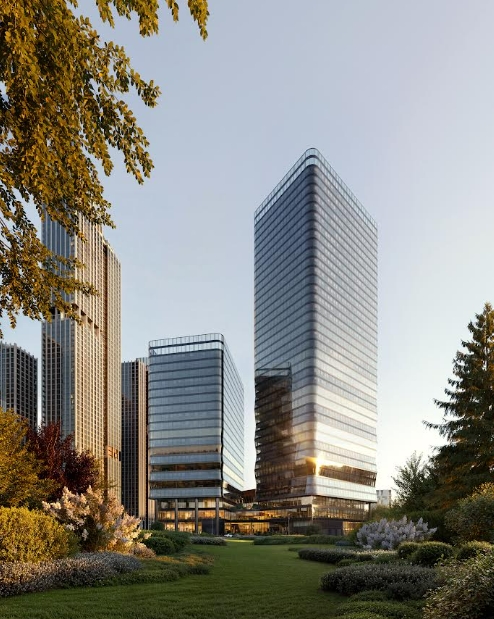
CORE.XP: инвестиции в недвижимость России за девять месяцев 2026 года сократились на 14%, до 587 млрд рублей
По данным CORE.XP, по итогам января — сентября 2026 года совокупный объем инвестиций в недвижимость России составил 586,7 млрд рублей, что на 14% ниже показателя аналогичного периода прошлого года, когда он достигал 678,6 млрд рублей. При этом количество сделок увеличилось на 3%, до 448. По прогнозу аналитиков компании, по итогам 2026 года объем вложений составит 800–850 млрд рублей против 1,1 трлн рублей в 2025 году.
Не только интернет: как вид из окна влияет на продуктивность айтишников
Вид на стройку и шум с восьми утра мешают продуктивно работать половине опрошенных российских IT-специалистов. В Москве на это пожаловался 61% респондентов. Таковы результаты опроса, проведенного экспертами девелоперской компании PIONEER.
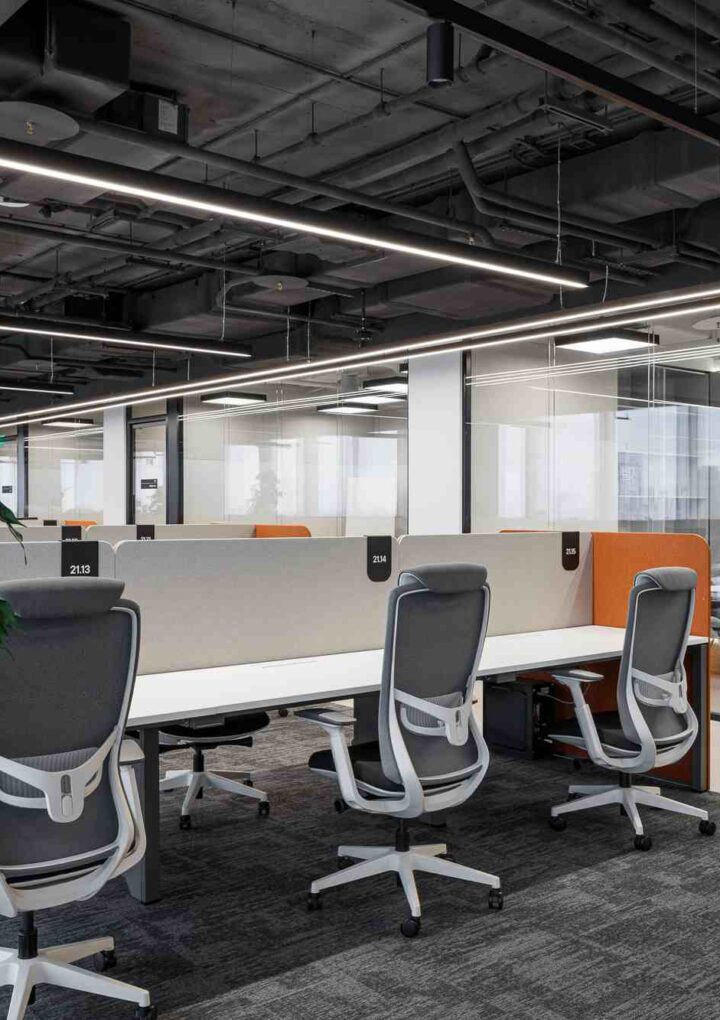
Pridex завершил создание рабочих пространств в новой штаб-квартире ФСК
Pridex завершил отделку и оснащение трех офисных этажей в новой штаб-квартире ГК ФСК в «Сидней Сити» на северо-западе Москвы. Строительство 6 тыс. кв. м рабочих пространств в сжатые сроки позволило девелоперу своевременно перевезти команду на новое место после окончания аренды прежнего офиса.

PIONEER завершил строительство бизнес-центра класса А «Опус»
Девелоперская компания PIONEER получила разрешение на ввод в эксплуатацию бизнес-центра класса А «Опус». Документ выдан Мосгосстройнадзором после итоговой проверки объекта.
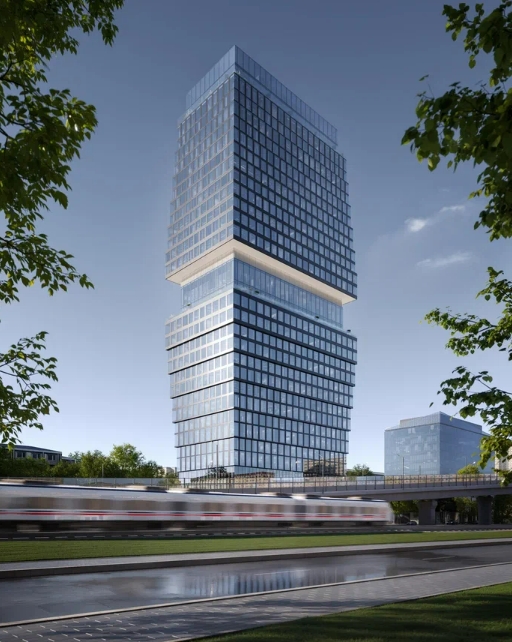
.Sense и Альфа-Лизинг первые на рынке запускают программу лизинга офисов с нулевыми авансом и платежом до завершения строительства
Девелопер .Sense и компания Альфа-Лизинг запускают партнерскую программу лизинга офисов в Omni_tower, бизнес-центре класса А. Программа рассчитана на этап, когда здание ещё строится и офис не может использоваться по назначению. Это первая программа на российском рынке коммерческой недвижимости, которая позволяет купить офис без аванса и ежемесячных платежей на период строительства.
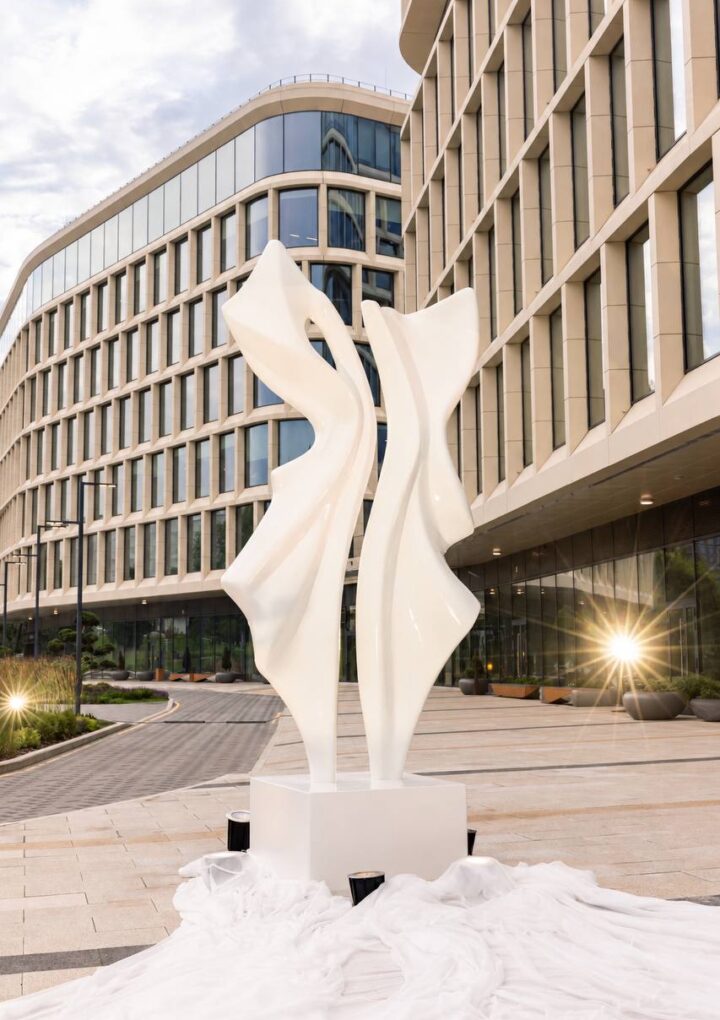
Инсталляции, скульптуры и световые волны: как искусство меняет бизнес-центры Москвы
Еще недавно бизнес-центры оценивали прежде всего по адресу, классу и набору офисных сервисов. Теперь все заметнее становится то, что находится за пределами базового минимума. По оценкам аналитиков Upside Девелопмент, на территории примерно 11-12% бизнес-центров Москвы располагаются арт-объекты. Мы собрали пять проектов, введенных в эксплуатацию в 2024–2026 годах, чтобы показать, как скульптуры, мозаики и инсталляции становятся важной частью деловой среды.

