

NF Group: Половина покупок курортной недвижимости совершается с целью сезонного проживания
Аналитики консалтинговой компании NF Group совместно с девелоперской компанией FIVE провели исследование[1], в котором приняли участие около 100 респондентов, проживающих, преимущественно, в Москве и Санкт-Петербурге, а также в городах ЮФО и за границей и имеющих опыт покупки высокобюджетной жилой недвижимости в Москве и Сочи. В результате исследования были выявлены основные запросы покупателей к курортной недвижимости премиального уровня: какие параметры жилья наиболее важны, какой сервис и какую инфраструктуру хотят видеть в составе проектов. 53% опрошенных отметили, что приобретает курортную недвижимость для сезонного проживания. При выборе проекта каждый пятый отмечает важность наличия собственного пляжа/причала (21%) и большой собственной территории (19%). Уже сегодня подавляющее число покупателей (75%) хочет проживать в масштабном курортном проекте с развитой инфраструктурой и только 16% предпочитают камерный вариант с минимальной инфраструктурой и активностями.
- По словам Ольги Широковой, партнера, регионального директора департамента консалтинга и аналитики NF Group, в средне- и долгосрочной перспективе прогнозируется стабильно высокий интерес к курортной недвижимости. Уже сегодня в Сочи, который традиционно занимает особую позицию «элитного» курорта, стали появляться проекты мирового уровня по высоким ценам, и в перспективе число таких проектов будет только расти. Успешность новых курортных жилых комплексов будет во многом зависеть от того, насколько они будут отвечать возросшим запросам покупателей и смогут предоставлять качественный сервис и наполнение на уровне мировых аналогов.
Как показал опрос, половина покупателей приобретает курортную недвижимость для сезонного проживания (53%), около трети – для инвестиций (33%), остальные – для постоянного проживания и/или в качестве трофейной, статусной покупки.
При выборе проекта каждый пятый отмечает важность наличия собственного пляжа/причала (21%) и большой собственной территории (19%). Это свидетельствует о том, что спрос продолжит аккумулироваться в основном в масштабных комплексных проектах, расположенных на первой береговой линии. Уже сегодня подавляющее число покупателей (75%) хочет проживать в масштабном курортном проекте с развитой инфраструктурой и только 16% предпочитают камерный вариант с минимальной инфраструктурой и активностями. Дополнительные параметры, которые были отмечены респондентами: хорошая транспортная доступность (15%), наличие отеля или гостиничного сервиса (16%), соответствие ценовым ожиданиям (12%) и другие.
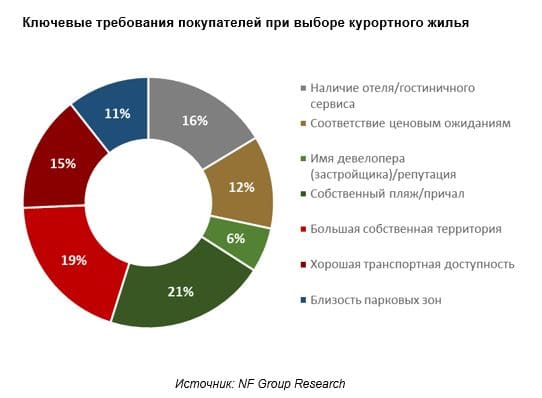
Развитая инфраструктура является ключевым элементом для успешного курортного проекта. Она может быть представлена как на базе отеля, так и в проектах без гостиничного блока (под управлением УК). Это подтверждают и данные опроса, где только 2% респондентов заявили, что им достаточно минимального набора объектов «первой необходимости». При этом для половины опрошенных (53%) достаточно инфраструктуры отеля (при наличии отеля на единой территории с жилыми/апартаментными корпусами), около трети (27%) выразили желание иметь максимально широкую собственную инфраструктуру, с доступом только у жителей. Остальные выбрали доступ и к отельной, и собственной инфраструктуре.
- «Сегодня в курортном сегменте России проектов, сочетающих в себе отель и жилье – единицы. И отсюда возрастает их ценность. Именно за счет синергии двух разных форматов – гостиничного и жилого или нежилого, в случае с апартаментами, – появляется возможность предоставлять жильцам не только качественно новый вид сервисных услуг, но и создавать инфраструктуру, сочетающую функционал для кратковременного отдыха и постоянной жизни. За такими многофункциональными курортными проектами, отвечающими заявленным требованиям качества, – будущее», – считает коммерческий директор девелоперской компании FIVE Елена Кабешева.
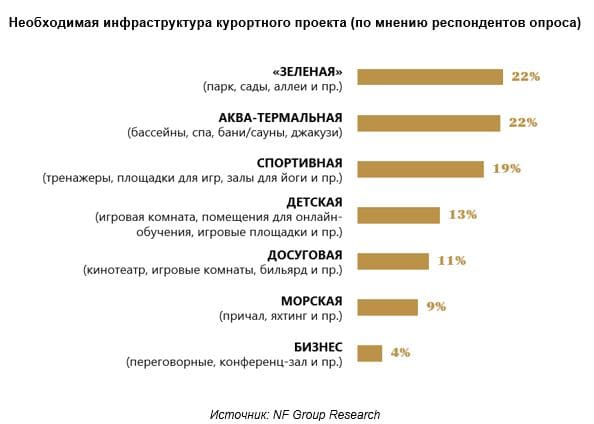
Для курортных проектов, в первую очередь, важно расположение в непосредственной близости от «точки притяжения» курорта: моря, горнолыжного спуска или природной зоны. Это прослеживается и в результатах опроса. На вопрос «Какая инфраструктура вам необходима?», 44% респондентов ответили, что им важны наличие «зеленой инфраструктуры» (близость к парковым зонам, природным заповедникам, озеленение и благоустройство внутри самого проекта) и аква-термальной функции (бассейнов, спа, бань, джакузи и прочего). Также часто респонденты упоминали спортивную составляющую, что коррелируется с мировым трендом на здоровый образ жизни, который набирает популярность и в России. Наименьшая заинтересованность была отмечена в бизнес-составляющей (наличие переговорных, конференц-залов), что в большей степени определено курортным статусом жилья.
- «Курортная недвижимость нацелена не только на то, чтобы человек получал максимальные возможности для отдыха, но и чтобы смог восстановить жизненные силы. Не случайно респонденты выбирали объекты инфраструктуры, способствующие оздоровлению: wellness-философия сейчас – больше, чем просто модная концепция. Она становится частью современной культуры, Люди хотят вести здоровый образ жизни и чувствовать себя превосходно, – подтверждают и наши исследования, и сами клиенты. Это стоит учитывать при строительстве курортных объектов», – добавляет Елена Кабешева.
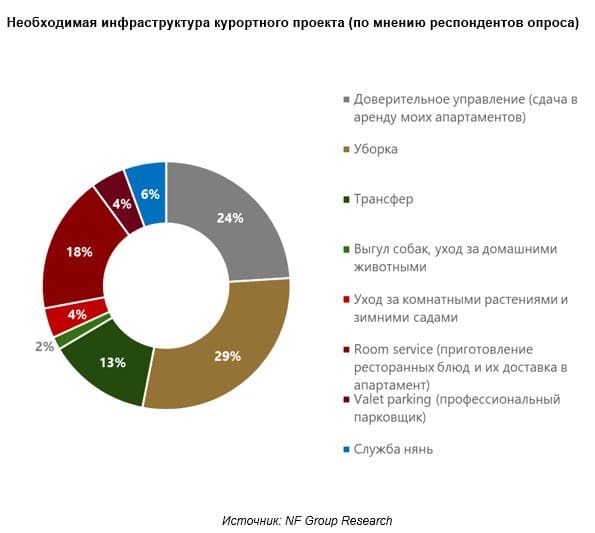
Уровень сервиса и его наполнение зависят, в первую очередь, от класса проекта. Так, наиболее широко сервисная составляющая представлена в проектах делюкс-класса, где потенциальные покупатели предъявляют соответствующие требования к качеству и объему предоставляемых услуг. Наибольшее количество покупателей заинтересованы в получении услуг клининга (29%) и возможностях доверительного управления/сдачи апартаментов в аренду (24%), а также услуг room service/приготовление и доставка блюд из ресторана (18%).
- С другой стороны, отмечает Ольга Широкова, как и для любого жилого комплекса, для курортной недвижимости также важны репутация застройщика, эргономичность и грамотные планировки, приватность и безопасность, наличие современных инженерных технологий.
[1] Респонденты (клиенты NF Group) выбирали из предложенного списка несколько вариантов ответов, (% опрошенных). Оценивались предпочтения покупателей элитной недвижимости, в том числе в проекте MANTERA Seaview residence.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
CORE.XP: Парковка в офисах класса А: к 2030 году на одно машиноместо будет приходиться 220 кв. м офисов
По данным CORE.XP, обеспеченность парковкой в офисах класса А Москвы последовательно снижается. В существующих объектах на 1 машиноместо приходится 47 кв. м офисной площади (21,1 места на 1 000 кв. м), в строящихся — 100 кв. м (10 мест на 1 000 кв. м), в проектных — 160 кв. м (6,3 места на 1 000 кв. м), а в объектах, заявленных к вводу в 2030 году, — 220 кв. м (4,5 места на 1 000 кв. м).
Коворкинги и сервисные офисы класса А теряют в цене
Аналитики M2DATA изучили, как изменился рынок коворкингов и гибких/сервисных офисов Москвы за девять месяцев 2026 года, с января по начало октября. Рост средней стоимости рабочих мест был зафиксирован во всех трех типах: фиксированных +32,78%, нефиксированных +5,37% и местах в отдельных офисах, они же гибкие или сервисные офисы +2,92%. При этом основной сегмент, а именно рабочие места в отдельных офисах в класс А/А+/B+, показали заметное снижение средней стоимости почти на 10%.
Ассортимент брендов привлекает в аутлеты Москвы и Санкт-Петербурга более половины опрошенных посетителей
Инвестиционный холдинг «Кама Капитал», в портфель которого входят Outlet Village Белая Дача и Outlet Village Пулково, провел исследование потребительского поведения посетителей аутлетов. Ассортимент брендов назвали одной из причин выбора аутлета 58% опрошенных в Москве и 69% в Санкт-Петербурге.
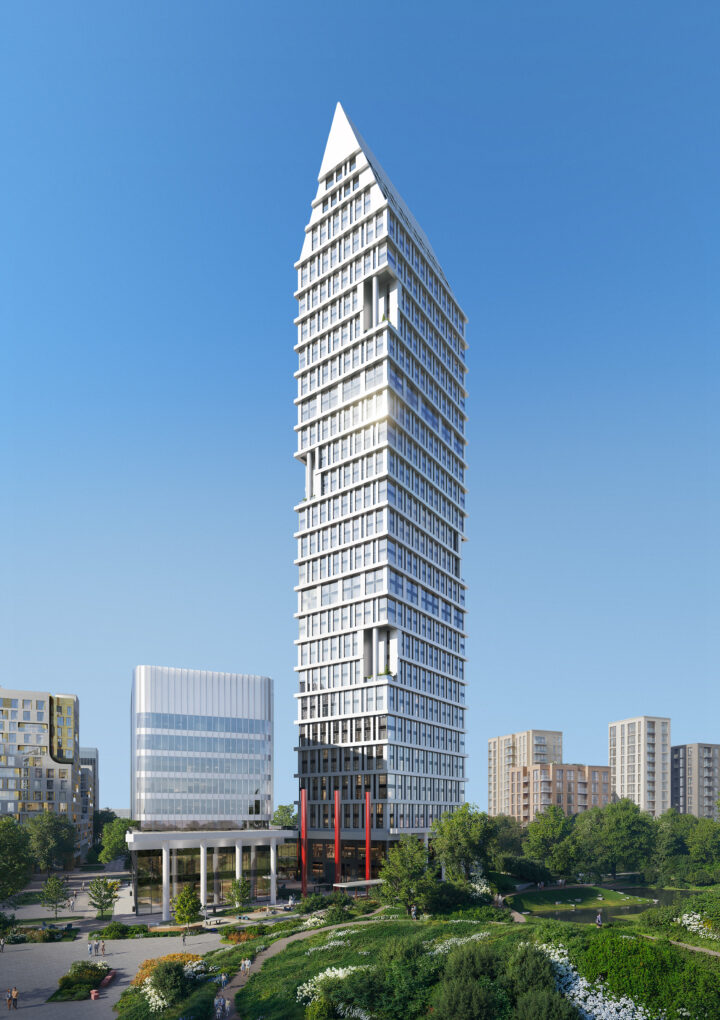
Capital Group представила архитектурную концепцию жилого комплекса у метро «Динамо»
Capital Group представила архитектурную концепцию «Дома Высоты» — первого девелоперского проекта — новой доминанты района, с которого начинается преобразование территории в 64 га у метро «Динамо», последней крупной площадки вблизи центра города.
CORE.XP: инвестиции в недвижимость России за девять месяцев 2026 года сократились на 14%, до 587 млрд рублей
По данным CORE.XP, по итогам января — сентября 2026 года совокупный объем инвестиций в недвижимость России составил 586,7 млрд рублей, что на 14% ниже показателя аналогичного периода прошлого года, когда он достигал 678,6 млрд рублей. При этом количество сделок увеличилось на 3%, до 448. По прогнозу аналитиков компании, по итогам 2026 года объем вложений составит 800–850 млрд рублей против 1,1 трлн рублей в 2025 году.
Не только интернет: как вид из окна влияет на продуктивность айтишников
Вид на стройку и шум с восьми утра мешают продуктивно работать половине опрошенных российских IT-специалистов. В Москве на это пожаловался 61% респондентов. Таковы результаты опроса, проведенного экспертами девелоперской компании PIONEER.
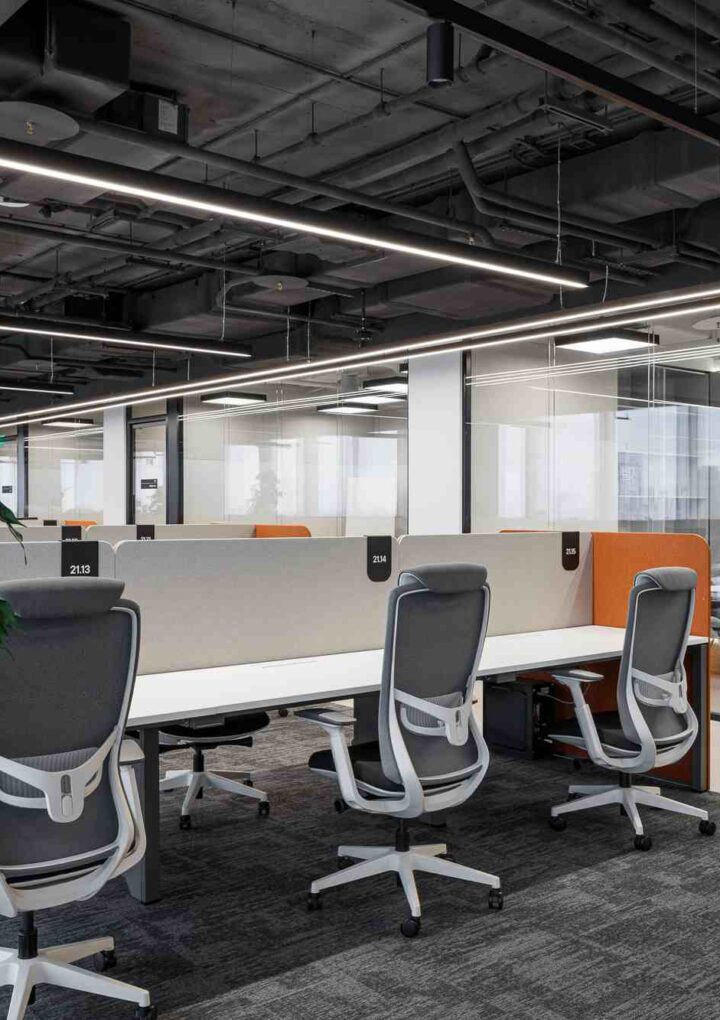
Pridex завершил создание рабочих пространств в новой штаб-квартире ФСК
Pridex завершил отделку и оснащение трех офисных этажей в новой штаб-квартире ГК ФСК в «Сидней Сити» на северо-западе Москвы. Строительство 6 тыс. кв. м рабочих пространств в сжатые сроки позволило девелоперу своевременно перевезти команду на новое место после окончания аренды прежнего офиса.

PIONEER завершил строительство бизнес-центра класса А «Опус»
Девелоперская компания PIONEER получила разрешение на ввод в эксплуатацию бизнес-центра класса А «Опус». Документ выдан Мосгосстройнадзором после итоговой проверки объекта.
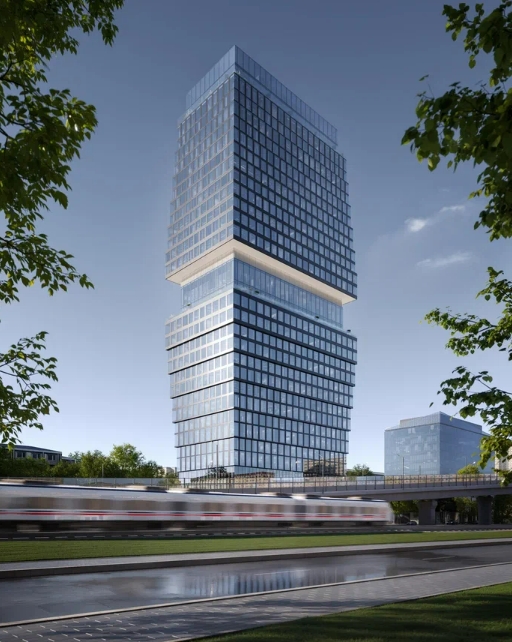
.Sense и Альфа-Лизинг первые на рынке запускают программу лизинга офисов с нулевыми авансом и платежом до завершения строительства
Девелопер .Sense и компания Альфа-Лизинг запускают партнерскую программу лизинга офисов в Omni_tower, бизнес-центре класса А. Программа рассчитана на этап, когда здание ещё строится и офис не может использоваться по назначению. Это первая программа на российском рынке коммерческой недвижимости, которая позволяет купить офис без аванса и ежемесячных платежей на период строительства.
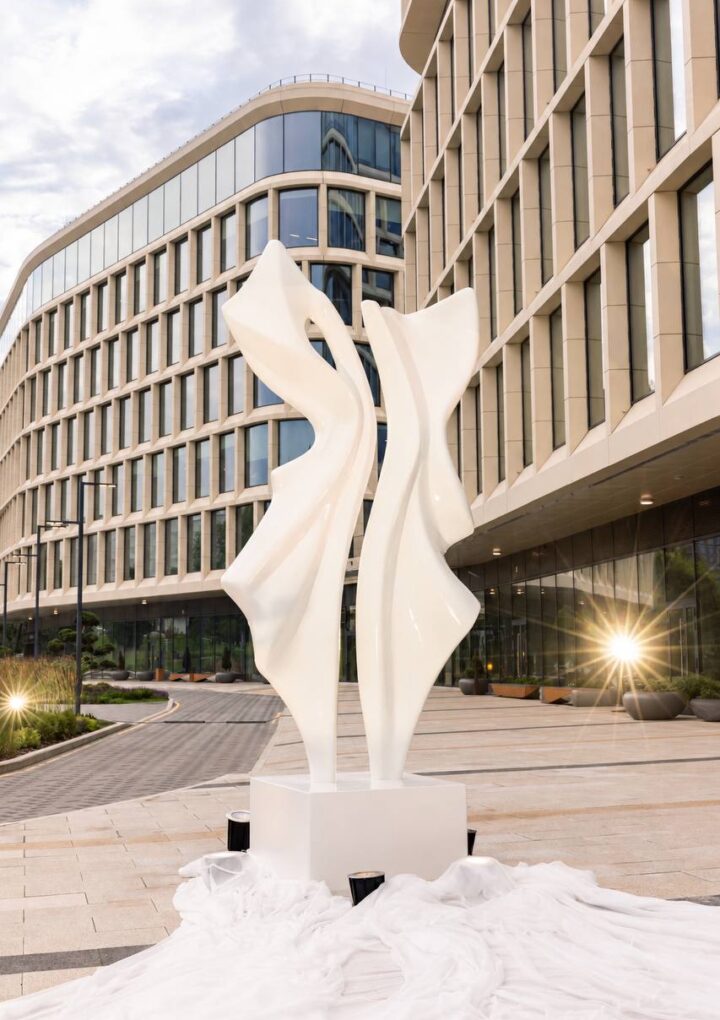
Инсталляции, скульптуры и световые волны: как искусство меняет бизнес-центры Москвы
Еще недавно бизнес-центры оценивали прежде всего по адресу, классу и набору офисных сервисов. Теперь все заметнее становится то, что находится за пределами базового минимума. По оценкам аналитиков Upside Девелопмент, на территории примерно 11-12% бизнес-центров Москвы располагаются арт-объекты. Мы собрали пять проектов, введенных в эксплуатацию в 2024–2026 годах, чтобы показать, как скульптуры, мозаики и инсталляции становятся важной частью деловой среды.

